

11月初,一则处罚消息在财税圈里被转来转去:江苏中实电力有限公司因为偷税、虚开发票、违规享受高新技术企业优惠,被徐州市税务局稽查局罚了将近68万元。
乍一看,68万在一众动辄数百万的稽查大案里似乎不算起眼。但细读这份处罚决定书,你会发现它踩中的,恰恰是眼下最容易被忽视,也最容易翻车的三个雷区:高新资质能不能一直挂在身上、研发费用到底怎么归集、以及虚开普通发票,受票方究竟会不会被牵连。
先说结论:这张罚单不是孤立事件,它把2026年税务稽查的三条主线一次性地串到了一起。
67.97万是怎么算出来的
先看处罚决定的依据:徐税稽罚〔2026〕41号,由徐州市税务局稽查局于10月28日作出。
案件的核心事实有三条:一是江苏中实电力在实际不满足高新技术企业认定标准的情况下,违规享受了15%的优惠税率,同时违规列支研发费用加计扣除,导致少缴企业所得税和印花税;二是部分应税合同没有足额申报缴纳印花税;三是2021年,该公司接受了90份虚开增值税普通发票,涉案金额合计900万元。
处罚分项则是对上述违法事实的一一回应:
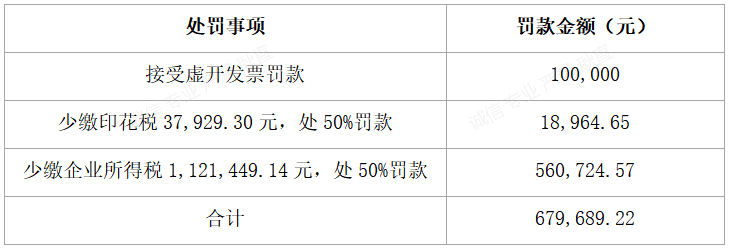
三项合计罚款67.968922万元,这也正是本案罚单总额的由来。
值得注意的一点是,这三笔罚款里,真正的大头不在“虚开发票”那10万元,而在于因违规享受高新技术企业优惠和研发费用加计扣除而被调增补缴的企业所得税。也就是说,高新身份和高企税务处理,才是本案最贵的一笔。
第一件事:高新资质,是个“动态资格”,不是一劳永逸
很多企业拿到高新技术企业证书的那一刻,觉得“这三年稳了”。但从税务稽查的角度看,高新技术企业资格从来不是“评上了就一直有效”,而是一项需要逐年、逐条持续满足的动态资格。
江苏中实电力被认定“实际不满足高新技术企业认定标准”,却在申报中享受了15%的优惠税率,这在金税四期“以数治税”的背景下,几乎是必被抓的。
背后的逻辑并不复杂:高新技术企业享受15%低税率,核心前提是企业真实具备认定标准——研发人员占比、研发费用占比、高新技术产品收入占比,这些指标一旦达不到,低税率就失去了适用前提。而研发费用加计扣除,同样要求每一笔费用都能落到真实的研发活动上。
落到实操层面,有三件事值得每家企业认真做:一是每年动态自查认定指标,研发人员占比、研发费用占比、高新收入占比都要按年度逐项核对,不能只看证书还在不在有效期内;二是确保研发费用“真实发生、归集有据”,人员工资要确实属于直接从事研发的人员,材料、设备折旧要能追溯到具体研发项目,研发与生产共用部分要按合理方法分配;三是做好资料留存备查,研发项目立项、研发工时记录、费用分摊依据等都要建立完整档案,稽查时拿不出依据,往往就意味着“超范围列支”。
第二件事:接受虚开普通发票,受票方一样跑不掉
本案第三条违法事实——2021年接受90份虚开增值税普通发票、涉案金额900万元——特别值得所有企业注意。
不少老板有个误区,觉得“虚开发票是开票方的事,我是买票/收票的,只要不抵扣增值税专用发票就没大事”。这个想法在早些年或许能蒙混过关,但在今天已经完全站不住脚。
接受虚开的增值税普通发票,即使不涉及进项抵扣,也会因虚增成本、少缴企业所得税而构成偷税。江苏中实电力正是因为接受了这批虚开普票,才在成本列支上出了问题,进而牵连出企业所得税的补缴与罚款。
更要警惕的是稽查的“查上游必查下游”联动机制。近年来税务部门反复强调“四流一致”(合同流、货物流、资金流、发票流),开票企业一旦被查实虚开,其下游所有受票企业都会同步接受调查核实。本案中涉案金额高达900万元,一旦牵连,后果远超几十万罚款本身。
对普通企业来说,做好三件事基本就能避开大半风险:坚持真实交易,发票必须对应真实的货物或服务,合同、资金、物流单据一个都不能少;对取得的发票保持敏感,上游企业走逃失联、发票突然异常、进销项数据明显背离,都要第一时间排查;一旦疑似取得虚开要主动处理,不要想着销毁证据、私下协商,主动向税务机关说明情况、配合调查,才是争取从轻的唯一路径。
为什么说这张罚单踩中了2026年的稽查主线
放在更大的背景下看,江苏中实电力这张罚单,几乎是2026年税务稽查重点的“教科书式”样本。
一方面,研发费用加计扣除和高新技术企业优惠是当前稽查的高频关注点。加计扣除比例已普遍提高并作为长期制度安排,享受的企业越来越多,核查自然越来越严。政策是“真实发生、自行判别、申报享受、资料留存备查”,翻译成大白话就是:自己判别,出了错自己负责。
另一方面,虚开发票的打击已经从“专票”全面覆盖到“普票”。以往稽查重点盯着增值税专用发票,如今普通发票虚开、接受虚开同样被纳入重点打击范围,且与偷税、企业所得税补缴深度绑定。
这三条主线叠加,意味着靠“打擦边球”“先上车后补票”式的税务处理,生存空间已经被压缩到极小。
合规不是成本,是竞争力
这张68万的罚单,对江苏中实电力来说,可能只是账面上的数字;但对企业背后的合规体系而言,它敲响的警钟远比金额本身更响。
高新资质不是永久牌照,研发费用不能想当然归集,虚开发票更是条不能碰的红线。与其在稽查来临时仓促应对,不如把这三件事做成日常经营的“规定动作”——高新资格逐年自查、研发归集有据可查、每一张发票都经得起穿透式核查。
在金税四期全面落地的今天,税务合规早已不是一笔“可有可无的开支”,而是企业行稳致远最扎实的护城河。别让这张罚单,成为你所在企业某一天的“预演”。
——参考资料:信网(今日头条转载)2026-11-03;国家税务总局相关公告及税务稽查实务口径
Copyright © 甘肃方正税务师事务所 2026 . All Rights Reserved 备案号:陇ICP备15002760号 |  甘公网安备 62010202001559号
地址:兰州市城关区庆阳路161号(南关什字民安大厦B塔8楼) TEL:0931-8106136 | 税管家

 联系我们
 QQ客服
 新浪微博
