

一份《税务处理决定书》里,三个税种走出三种结局:企业所得税全额补税、不予处罚;增值税及附加超追征期不再追征;印花税既补税又罚款。分野不在金额大小,而在税款追征期与行政处罚时效被分别适用。
一、案情:一笔奖补资金牵出的三项补税
东方时尚驾驶学校晋中有限公司(上市公司东方时尚,603377)收到晋中市税务局第一稽查局《税务处理决定书》《税务行政处罚决定书》,认定三项事实:
一是财政奖补收入。2018年9月,该公司取得榆次区产业扶持奖补资金2.7569亿元,该项资金仅有拨付文件,无专门资金管理办法,也未专款专用。税务机关据此认定其不符合不征税收入条件,在弥补2018年度亏损519.78万元后,调增应纳税所得额2.7049亿元,应补企业所得税6762.37万元。
二是关联方资金往来。2018年至2020年,该公司与关联方累计借款7.67亿元,未收取利息,且未按规定公示企业集团信息。2019年度按视同贷款服务申报利息收入3616.91万元(含税),应补增值税167.59万元及附加税费20.11万元;2020年度抵减留抵后无需补缴。
三是印花税。2021年建设工程施工合同未申报印花税,补缴3.11万元。
结果并不整齐:企业所得税6762.37万元、印花税3.11万元自滞纳之日起按日加收万分之五滞纳金;2019年增值税及附加超过五年追征期,不再追征;印花税少缴部分定性偷税,处50%罚款1.56万元;2018年企业所得税虽定性为“进行虚假的纳税申报”的偷税,但五年内未被发现,不再处罚。
三种结局并非裁量差异,而是两条时限规则各自运行的结果。
二、两条时限:一条看行为性质,一条只看被发现的时间
(一)税款追征期:以行为性质分档
《税收征收管理法》第五十二条把追征期分为三档:税务机关责任致未缴少缴的,三年内可要求补缴但不加收滞纳金;纳税人计算错误等失误的,三年内追征,特殊情况延长至五年(指累计数额10万元以上,见实施细则第八十二条);偷税、抗税、骗税的,追征不受期限限制。
关键在第三档:偷税即无限期追征。本案2018年企业所得税被定性偷税,故七年后仍全额追征;2019年增值税及附加按五年追征期处理,恰可反证其未被定性为偷税。
(二)行政处罚时效:只看“五年内是否被发现”
《税收征收管理法》第八十六条规定,违反税收法律、行政法规应当给予行政处罚的行为,在五年内未被发现的,不再给予行政处罚。该条只定明五年期限,起算规则在《行政处罚法》第三十六条第二款:自违法行为发生之日起计算,有连续或继续状态的,从行为终了之日起计算。
《行政处罚法》第三十六条同时规定“法律另有规定的除外”,征管法第八十六条即属该例外——一般违法行为为二年,税务处罚为五年。据此,时效判断有两个要点:期限是五年;起止都以“被税务机关发现”为准,而不是以作出处理、下达文书的时间为准。
(三)两条时限互不从属
追征期解决“要不要补税”,处罚时效解决“能不能罚”,二者相互独立。同一违法行为可以出现三种组合:补税且受罚、补税不受罚、不补税亦不受罚,本案三者兼具。
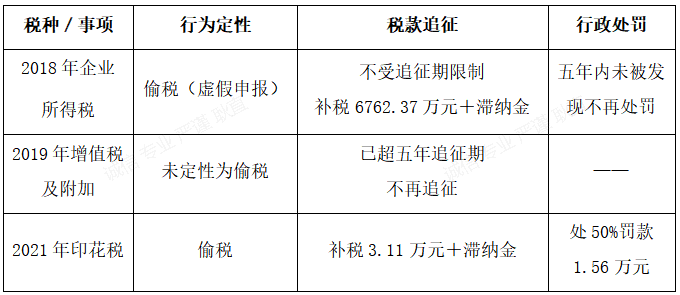
定性为偷税不等于必然受罚,未被定性为偷税也不等于必然补税。
三、本案的三个技术判断
(一)不征税收入的三个条件缺一不可
《企业所得税法》第七条规定,不征税收入包括财政拨款、纳入财政管理的行政事业性收费和政府性基金、国务院规定的其他不征税收入。财政性资金按不征税收入处理,须按财税〔2011〕70号文同时满足三项条件:一是能提供规定该资金专项用途的拨付文件;二是财政部门或拨付资金的部门对该资金有专门的资金管理办法或具体管理要求;三是对该资金及以其发生的支出单独进行会计核算。
本案仅具备第一项,缺第二、三项,且资金未专款专用,三条件不成立,全额计入应税收入即为必然结论。
另有两处易被忽略:即使符合不征税收入条件,其用于支出所形成的费用也不得税前扣除,性质上是递延而非减免;收入确认年度还影响亏损弥补,本案先弥补2018年度亏损519.78万元、再就余额2.7049亿元计税,该顺序应重点核对。
(二)无偿借款的视同销售与集团免税的资格前提
财税〔2016〕36号文附件1第十四条规定,单位向其他单位或个人无偿提供服务视同销售服务(用于公益事业或以社会公众为对象的除外)。关联方之间无息借款属于无偿提供贷款服务,应按视同销售处理。
企业集团内单位之间的资金无偿借贷另有免征增值税安排,前提是构成规范的企业集团关系,包括按规定在国家企业信用信息公示系统公示成员信息。本案未公示,免税资格不成立,视同销售结论随之落地。
这一细节的方法论意义大于金额意义:集团身份不是账面股权关系自然形成的结论,而是需要对外公示、可被核查的法律事实。
(三)小税种同样触发偷税定性
本案印花税仅补缴3.11万元,却被定性为偷税并处50%罚款1.56万元。定性依据是《税收征收管理法》第六十三条,判断标准是行为方式——不列、少列收入,多列支出,或者经通知申报而拒不申报、进行虚假的纳税申报,导致不缴少缴税款,与税种、金额无关。
对实务的提示是:税务风险分布并不与税种体量成正比。印花税应税凭证常因金额小、复核链条长而成为漏项,一旦系统性未申报,就可能被整体定性。
四、稽查应对:把两条时限拆成两栏核算
操作路径清晰:不必用一个“追溯年限”笼统判断风险,而应把每个税种拆成税款栏与罚款栏分别核算。
第一步,先定性后套期限。以税种和纳税期为单位建立台账,先判断行为性质属于偷税、抗税、骗税,还是计算错误等失误、税务机关责任,再对应适用无限期、五年或三年。
第二步,“被发现”的时点要留痕。按全国人大常委会法工委法工委复字〔2004〕27号研究意见,任何机关只要启动调查、取证或立案程序即可视为“发现”,群众举报经查证属实的以举报时间为准。据此,立案检查通知书送达、风险提示推送、申报比对异常反馈都可能构成发现时点,直接决定五年是否届满,也是处罚争议的常见事实争点。
第三步,注意连续或继续状态。跨年度未申报、长期无息借款等,时效从行为终了之日起算,不能按首笔业务年度起算。
第四步,滞纳金单独测算。按日万分之五,自滞纳之日起算至实际缴纳之日,现行法未设上限;本案企业所得税自2018年度汇算清缴期届满起算已逾七年,滞纳金规模可观。征管法修订草案已提出滞纳金不超过税款本金二倍并增加免予加收情形,但草案未生效,不能溯及适用。
第五步,形成三张自查表。财政奖补台账,登记拨付文件、资金管理办法、单独核算与支出归集;关联方资金往来台账,登记计息情况、集团信息公示状态;印花税应税凭证台账,按合同类型对应税目税率与申报期。三者都以“凭证与事实能否被核查”为标准。
东方时尚案的启示不在6762.37万元的补税金额,而在结果的结构。对纳税人而言,争金额之前先争时限往往更有效率;而时限之争的落点通常不是法律适用辩论,而是两个日期的确认——行为发生(终了)之日与被税务机关发现之日。这两个日期确定,处理与处罚的结论大体也就确定了。
案例事实来源:东方时尚(ST东时,603377)公司公告临2026-092号,晋中市税务局第一稽查局《税务处理决定书》(晋中税稽一局处〔2026〕92号)、《税务行政处罚决定书》(晋中税稽一局罚〔2026〕26号),转引自中财网2026年11月2日报道。本文依据公开信息作技术分析,不构成专业意见。
上一篇: 自查补税≠必然追溯调整:从鼎汉技术案例厘清补税事项税会处理边界
下一篇: 从一张处罚决定书说起:高新企业资格、研发费用加计扣除,远没有你想的那么“稳”——江苏中实电力被罚67.97万元背后的三件事
Copyright © 甘肃方正税务师事务所 2026 . All Rights Reserved 备案号:陇ICP备15002760号 |  甘公网安备 62010202001559号
地址:兰州市城关区庆阳路161号(南关什字民安大厦B塔8楼) TEL:0931-8106136 | 税管家

 联系我们
 QQ客服
 新浪微博
