

合伙基金通过换股取得上市公司股票,在资本市场里早已屡见不鲜。被投企业上市、上市公司发行股份购买资产、吸收合并,基金手里的非上市股权一转眼变成了有流通价值的股票,账面上看是好事。但等到解禁减持、钱要分回给合伙人的时候,税的问题就开始一层一层浮出来。
这里我们想说的不是“减持该怎么交税”的教科书答案,而是一个在实务中反复被低估的事实,换股那一瞬间的税务选择,会一直影响到几年后减持时每一道税的计算方式。而这一链条上,增值税、企业所得税、个人所得税各有各的逻辑,彼此之间又不是严丝合缝的。
一、链条拆分
合伙基金减持上市公司限售股,税务处理不是“一个主体交一种税”,而是三个层面各管各的。
合伙企业层面,增值税是必缴的。限售股减持属于金融商品转让,按卖出价扣除买入价后的余额为销售额,一般纳税人6%,小规模纳税人适用优惠征收率。这笔增值税由合伙企业缴纳,没有免税空间,也不因为合伙人是自然人还是法人而改变。
穿透到合伙人层面,所得税开始分叉。合伙企业本身不缴所得税,所得穿透到合伙人。自然人合伙人取得换股收益,在税务口径上被归入“经营所得”,适用5%—35%超额累进税率;法人合伙人分得的所得并入自身应纳税所得额,25%企业所得税,且不能用合伙企业的亏损抵减自身盈利,也不能主张居民企业间股息免税。
这里有一个容易被忽略的细节,增值税在合伙企业层面计算时扣除的“买入价”,和所得税层面确认的“成本”,并不一定是同一个数字。 增值税看的是53号公告对限售股买入价的规定,所得税看的是实际投资成本。两条线各算各的,不能混用。
二、换股环节增值税“买入价”确定
限售股的增值税买入价在国家税务总局公告2016年第53号有三种情形的规定:IPO形成的限售股,以发行价为买入价;重大资产重组形成的限售股,以停牌前一交易日收盘价为买入价;股权分置改革形成的,以复牌首日开盘价为准。
规则看起来清楚,但换股还需要注意的是换股取得的股票是不是“限售股”。如果换股后取得的是流通股,买入价就是实际成本;如果取得的是限售股,才进入53号公告的框架。而合伙基金在换股交易中到底拿到的是哪一种,取决于交易方案的具体设计,不是基金自己能事后选择的。换股文件签署的时候没有留意这个区别,减持时才发现买入价被“锁死”在实际成本上,增值税差额会比预期大出一块。
三、换股环节的所得税无递延待遇
换股在所得税上有一个经典问题,基金用持有的非上市股权换取上市公司股票,算不算“转让”?如果算,换股当期就要确认所得,基金可能在没有收到现金的情况下产生纳税义务;如果不算,递延到未来减持时再交,现金流上更合理。
根据企业所得税层面的依据是财税〔2009〕59号,符合条件的企业重组,可以适用特殊性税务处理,转让方暂不确认所得,取得的对价以原持有股权的计税基础确定。但这条递延路径,合伙制基金走不了。 特殊性税务处理建立在“企业”这个所得税纳税主体的逻辑之上——企业暂不确认资产转让所得,递延到未来处置时再确认。合伙企业本身不是企业所得税纳税人,所得穿透到合伙人层面,这套递延机制对它是悬空的。非货币性资产投资分期缴纳的规定,又分别指向居民企业和个人,同样不及于合伙企业的合伙人。
2026年7月发布的重组新规(2026年第13号公告)确实把合伙企业写进了合并、分立业务的“相关股东”范围。但这个变化解决的仅仅是一个程序性障碍,即过去特殊性税务处理要求“全体股东一致”,股东名单里只要有合伙企业、自然人、资管产品,协调成本极高,整个重组可能因此被迫放弃递延。13号公告把合伙企业纳入股东类型清单,居民企业股东在协调重组方案时的难度降低了,也就是说13号公告解决的是“居民企业股东能不能递延”的问题,不是“合伙企业能不能递延”的问题。合伙制基金在换股环节的所得税处理,仍然回到“所得实现即确认”的起点上,没有可援引的递延依据。合伙企业“有所得、无现金”的结构性税负,在现行规则下没有制度出口。
四、自然人合伙人的个人所得税税率
很多管理人的直觉是,减持股票属于股权转让,自然人合伙人应该按“财产转让所得”适用20%税率。备案为创投企业的合伙基金,确实可以选择单一投资基金核算,个人合伙人分得的股权转让所得按20%计税,这是财税〔2019〕8号给的路径。但这条路径是有门槛的,必须是完成备案的创投企业,而且选择单一投资基金核算后,管理费和业绩报酬不得在核算时扣除。普通合伙基金,绝大多数没有创投备案,根本走不了这条路。
那普通合伙基金的自然人合伙人按什么交?实务中的稽查口径已经相当明确,按“经营所得”5%—35%,而不是20%财产转让。
当然,不是所有地方都持完全一致的口径。新疆、部分北京地区曾经允许按20%申报,不追缴差额;合肥、浩欧博所在地则严格按35%执行。但这种“地区差异”本身就是一个风险信号,管理人在注册地选了一个口径,不代表减持发生地,或者被稽查时的主管税务机关会认这个口径。
五、换股架构的合规成本考虑因素
合伙基金通过换股取得上市公司股票,在架构设计时业务人员通常关注的是交易能不能做成、股份锁定期多长、减持节奏怎么安排。税务上如果只问一句“换股要不要马上交税”,是远远不够的。
根据前述分析,行税务方面企业至少有三件事需要在换股阶段就想清楚。
第一,换股取得的股票是限售股还是流通股。
第二,合伙基金有没有创投备案。
第三,换股环节的所得税确认时点,有没有和减持阶段的现金流统筹看。
六、进一步研讨的必要
合伙基金换股取得限售股,税务上从来不是“换股一个环节、减持另一个环节”的孤立问题。增值税的买入价确定,所得税的税率口径及换股环节的递延待遇等都是需要提前考虑的问题。企业真正需要做的,不是等减持完成后再去争口径,而是在换股文件签署之前,把这条税链从头到尾算一遍。
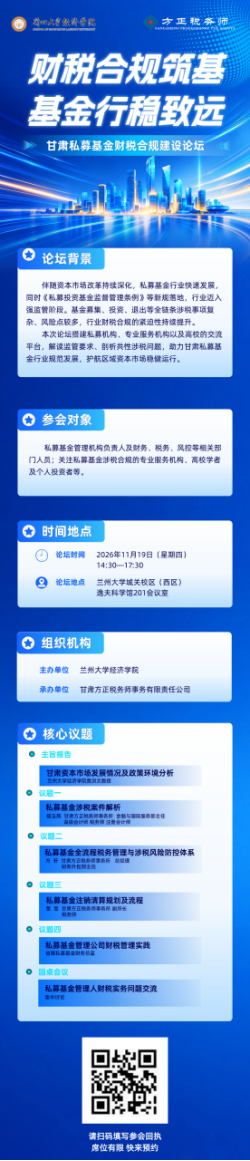
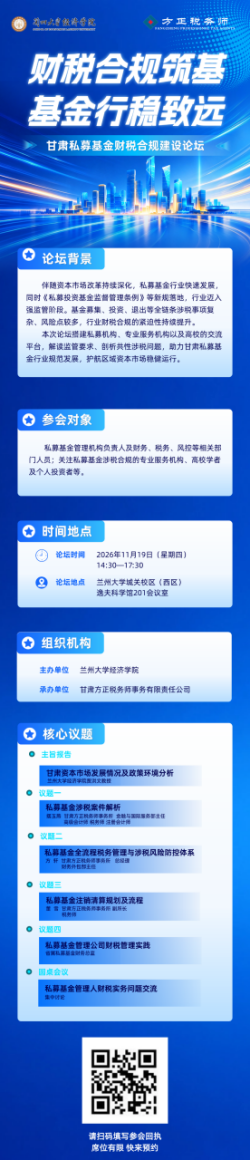
2026年11月19日,我们与兰州大学经济学院联合举办“甘肃私募基金财税合规建设论坛”,会上会结合合伙基金的实际架构,把换股、减持、收益分配各环节的税务衔接做更具体的拆解。有些成本,事前算和事后补,差距不仅在税负本身,还可能在滞纳金和现金流。
(本文根据公开法规、稽查案例及实务研究整理,不构成针对具体主体的税务意见。换股及减持的具体税务处理,应结合交易方案、基金备案状态、合伙协议约定及主管税务机关口径综合判断。)
上一篇: 一人成军|从给钱到给生态:地方推进 OPC 的几种打法
下一篇: 没有了!
Copyright © 甘肃方正税务师事务所 2026 . All Rights Reserved 备案号:陇ICP备15002760号 |  甘公网安备 62010202001559号
地址:兰州市城关区庆阳路161号(南关什字民安大厦B塔8楼) TEL:0931-8106136 | 税管家

 联系我们
 QQ客服
 新浪微博
