

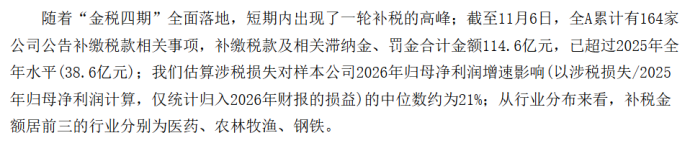
截至2026年11月6日,全A已有164家上市公司公告补缴税款相关事项,补缴税款及滞纳金、罚金合计114.6亿元。这个数字意味着什么?2025年全年同类补缴金额为38.6亿元,2026年尚未结束,已是上年的近三倍。更值得关注的是结构:研报估算,涉税损失对样本公司2026年归母净利润增速影响的中位数约为21%。补税,已经不再是财务报表附注里的或有事项,而是直接改写利润表核心指标的显性变量。
对于上市公司财务总监、拟上市企业创始人和集团税务负责人而言,真正需要读懂的不是“补税规模有多大”,而是补税发生的方式正在改变。
一、没有罚单的7亿元:补税逻辑已经换了剧本
某上市公司对2023年以来已享受的增值税加计抵减额重新核算后,自行补缴税款四亿余元、滞纳金两亿余元,合计近七亿元,全部计入当期损益。没有稽查立案,没有行政处罚,企业主动自查、主动补缴,代价却接近7亿元。
这揭示了一条新的传导链条:数据预警—企业自查—主动补缴—利润出清。过去企业习惯将税务风险理解为“被查到才叫风险”,把稽查概率当作风险敞口来管理。但在金税四期“以数治税”的穿透式监管下,税务机关的数据比对能力已经能够系统性识别税收优惠适用偏差、进项抵扣异常和跨期收入成本错配。风险不再需要“被查出来”,它会在数据层面先被标记,然后通过风险提示、约谈、自查通知等方式传导给企业。
换句话说,没有罚单,不等于没有风险;主动补缴,也不等于代价小。滞纳金按日加收,补税事项计入当期损益,对利润的侵蚀是实打实的。该公司的案例说明,历史期间税收优惠适用越激进、发票链条越复杂、关联交易定价越模糊的企业,补税敞口越大。
二、三个重灾区行业:风险触发机制各不相同
补税金额居前三的行业是医药、农林牧渔、钢铁。这三个行业的共同特征是税收优惠适用复杂、发票链条特殊、历史跨期事项多,但具体风险触发机制并不相同。企业应对号入座,而不是泛泛地“加强合规”。
医药行业的风险集中在销售费用与收入的匹配性、CSO发票链条的完整性,以及高新技术企业资格和研发费用加计扣除的实质性审核。金税四期下,销售费用率异常、学术推广活动与收入增长不匹配、CSO供应商集中度畸高等指标,都可能触发对发票链条和优惠适用条件的回溯复核。过去“形式合规”的材料,在数据交叉比对下可能经不起实质性检验。
农林牧渔的核心风险在农产品收购发票的进项抵扣链条。农产品收购发票由企业自行开具,天然存在信息不对称。金税四期将产能数据、采购量、出栏量、能耗等经营指标与申报数据交叉比对后,进项抵扣的真实性和合理性成为常规监管抓手。历史期间收购发票管理粗放的企业,补税敞口不容低估。
钢铁行业则集中体现在增值税加计抵减的适用边界上。尤其是关联交易场景下,总分支机构之间、同一控制下企业之间的进项税额不得计提加计抵减,这一规则在实务中常被忽视。对于集团化钢铁企业而言,关联交易安排下的加计抵减适用需要逐笔复核,而非按“以前一直这么处理”延续。
三、补税对报表的冲击,不止于“少赚一点”
补缴税款计入“所得税费用”或冲减“应交税费”,滞纳金计入“营业外支出”,且滞纳金不得在企业所得税前扣除。这意味着补税事项对净利润、现金流和合规指标的影响是差异化的:税款部分影响所得税费用,滞纳金部分直接侵蚀营业利润且不可税前扣除,现金流上则是一次性集中流出。
更关键的是场景差异。如果补税发生在Pre-IPO阶段,对报告期净利润的追溯调整可能直接影响上市标准的满足,并触发审核问询中的税务合规专项核查;如果发生在再融资或并购重组窗口,可能影响审核节奏和交易估值;如果发生在上市公司持续经营期间,则可能改变投资者对盈利质量的判断。21%的净利润增速影响中位数,足以让一家公司的估值逻辑发生偏移。
四、行动框架:按优先级排序的自查清单
面对补税潮,泛泛的“注意合规”没有意义。建议企业按以下三阶优先级推进:
第一优先(立即核验):近三年税收优惠的实质性条件。重点核查高新技术企业收入占比、研发费用归集口径、增值税加计抵减的关联交易边界。不要只看申报材料是否齐全,要看数据链条能否经得起交叉比对。
第二优先(季度内完成):特殊发票链条的闭环完整性。农产品收购发票、医药CSO发票、废旧物资发票等自开或敏感发票,逐笔核对业务真实性、资金流、发票流和合同流的一致性。
第三优先(持续机制):建立“税务健康度”季度仪表盘。将补税敞口作为与应收账款、存货并列的表外风险项纳入管理层报告,按行业、税种、历史期间维度量化排序,动态跟踪风险提示和自查通知。
金税四期不会“创造”税务风险,它只是让历史上已经存在的风险不再有藏身之处。补税潮的本质,是税收征管从“可以协商的模糊地带”走向“数据可验证的清晰边界”。对企业而言,最危险的选项不是补税本身,而是在数据已经穿透之后,仍然用“以前一直是这么做的”来安慰自己。
(本文基于公开新闻信息进行专业分析,不构成针对任何具体企业的税务意见。具体事项请结合企业实际情况咨询专业机构。)
下一篇: 私募基金及其关联方无息借款两税处理辨析
Copyright © 甘肃方正税务师事务所 2026 . All Rights Reserved 备案号:陇ICP备15002760号 |  甘公网安备 62010202001559号
地址:兰州市城关区庆阳路161号(南关什字民安大厦B塔8楼) TEL:0931-8106136 | 税管家

 联系我们
 QQ客服
 新浪微博
