核心提示:上市公司全资子公司被税务稽查认定少缴企业所得税5600余万元,但因前期年度存在多缴税款可以抵缴,最终应补税款为0元。然而,税务机关仍对其加收滞纳金1969万元。企业疑惑:税款都能抵缴为零了,为什么滞纳金不能一并免除?这起案例揭示了税款抵缴与滞纳金征收之间的微妙关系,也给广大企业敲响了警钟。
一、案情概要
(一)税务稽查发现历史欠税
2026年,深圳香江控股股份有限公司(股票代码600162,以下简称“香江控股”)全资子公司增城香江房地产有限公司(以下简称“增城香江”)收到国家税务总局广州市税务局第三稽查局下达的《税务处理决定书》(穗税三稽处〔2026〕78号)。
税务机关经检查认定,增城香江2019年度应补缴企业所得税42,470,262.40元,2020年度应补缴企业所得税13,527,395.37元,合计应补税款55,997,657.77元。
(二)多缴税款抵缴后应补税款为零
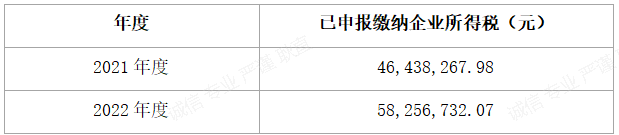
增城香江此前的纳税申报情况如下:
税务机关核定:
·用2021年多缴纳税款抵缴2019年度应补企业所得税42,470,262.40元
·用2021年、2022年多缴纳税款抵缴2020年应补企业所得税13,527,395.37元
抵缴后,本次检查2019年度、2020年度的应补税款为0元。
(三)滞纳金近2000万元,仍需补缴
虽然税款通过抵缴清零,但税务机关同时认定,对上述应补企业所得税从滞纳税款之日起,至税款上解之日止,按日加收滞纳税款万分之五的滞纳金,共加收滞纳金19,686,985.24元(约1969万元)。
本次补缴不涉及税务行政处罚,公司按照税务机关要求补缴滞纳金。
二、争议焦点:税款抵缴为零,滞纳金为何不能免除?
(一)多缴税款抵缴的法律依据
根据《税收征收管理法》第五十一条及其实施细则的相关规定,纳税人超过应纳税额缴纳的税款,税务机关发现后应当立即退还;纳税人自结算缴纳税款之日起三年内发现的,可以向税务机关要求退还多缴的税款并加算银行同期存款利息。
同时,多缴税款可以用于抵缴欠缴税款。实务中,税务机关通常允许纳税人以某一期间的应退税款抵缴其他期间的欠缴税款。
本案中,增城香江2021年度、2022年度实际缴纳的企业所得税金额大于其应纳税额,形成了多缴税款,税务机关据此将其抵缴了2019年度、2020年度的应补税款。
(二)滞纳金的征收逻辑
根据《税收征收管理法》第三十二条的规定:
“纳税人未按照规定期限缴纳税款的,扣缴义务人未按照规定期限解缴税款的,税务机关除责令限期缴纳外,从滞纳税款之日起,按日加收滞纳税款万分之五的滞纳金。”
滞纳金加收的起算点是滞纳税款之日——即2019年度、2020年度企业所得税纳税期限届满之次日,而非税务机关发现欠税之日或作出处理决定之日。
本案中,虽然最终应补税款因抵缴而降为零,但欠税的事实客观存在——增城香江在2019年度、2020年度确实少缴了税款,且迟延缴纳的时间长达数年,滞纳金从滞纳税款之日起计算,不因后续抵缴而免除。
(三)“抵税不免滞纳金”的深层逻辑
为什么税款能抵缴,滞纳金却不能免除?这背后涉及税款抵缴与滞纳金的性质差异:
1.税款抵缴解决的是“应缴多少税”的问题——通过前期多缴的税款来冲抵应补税款,实质上相当于提前预缴
2.滞纳金征收解决的是“迟延缴纳的代价”问题——即使最终税款被抵缴,但迟延缴纳期间国家税款未能及时入库,造成了资金占用和时间成本
税款可以抵缴,但时间成本无法抵免。这正是滞纳金制度的立法逻辑所在——它是对纳税人占用国家税款的时间成本的补偿,而非单纯的“罚款”。
三、本案的核心启示
(一)多缴税款不等于“免罪金牌”
本案最核心的启示是:企业后续年度多缴税款,并不能自动消除前期年度的涉税风险。
即使通过抵缴使应补税款归零,前期欠税的事实仍然客观存在,由此产生的滞纳金仍需全额承担。企业不能因为“某一年多缴了税”就忽视其他年度的税务风险。
(二)滞纳金的“时间成本”不容忽视
滞纳金按日加收万分之五,年化利率约为18.25%。这意味着:
·1000万元欠税,拖一年滞纳金约182万元
·5000万元欠税,拖一年滞纳金约912万元
本案中,增城香江2019年度和2020年度的欠税,拖延至2026年被发现并处理,跨时长达6-7年,滞纳金累积至1969万元。时间越久,滞纳金越高,这是企业面临的现实压力。
(三)“无行政处罚”不等于“无成本”
本案中,香江控股在公告中明确表示“本次补缴不涉及税务行政处罚”。但即便如此,1969万元的滞纳金仍将计入2026年当期损益,预计减少归属于上市公司股东的净利润约1969万元。
对于企业而言,“没有被罚”不等于“没有损失”。大额滞纳金对当期利润的侵蚀,同样会给企业经营和投资者预期带来影响。
四、会计处理与财务影响
(一)是否属于前期会计差错?
根据《企业会计准则第28号——会计政策、会计估计变更和差错更正》的相关规定,香江控股经审慎判断,认定上述补缴滞纳金事项不属于前期会计差错,不涉及前期财务数据追溯调整。
其判断逻辑在于:增城香江在前期申报纳税时,依据当时的税收政策和相关资料作出了合理的税务处理,因税务稽查核定调整导致的补缴税款,属于会计估计变更而非前期差错,因此无需追溯调整前期报表。
(二)滞纳金的会计处理
补缴滞纳金将计入2026年当期损益:
借:营业外支出——税收滞纳金19,686,985.24元
贷:银行存款19,686,985.24元
需要特别注意的是,根据《企业所得税法》第十条的规定,税收滞纳金不得在企业所得税税前扣除。企业在年度汇算清缴时,需要将该笔滞纳金全额作纳税调增处理。
(三)对财务报表的影响
该补缴滞纳金事项预计将减少香江控股2026年度归属于上市公司股东的净利润约1969万元。最终以公司2026年度经审计的财务报表为准。
五、实务启示与建议
(一)对企业的启示
1.重视历史年度的税务风险排查。企业不能因为某一时期多缴了税款就放松对其他年度的税务合规管理。不同年度之间的税务问题相互独立,多缴税款不能消除其他年度的欠税风险。
2.关注跨年度税款的抵缴与滞纳金问题。企业如果用以前年度的多缴税款抵缴其他年度的应补税款,应当充分了解:税款可以抵缴,但滞纳金不能免除。在评估涉税事项的成本时,应将滞纳金纳入考量。
3.加强年度汇算清缴和税务自查。企业在年度企业所得税汇算清缴时,应当认真核对各年度的收入、成本、费用列支情况,及时发现并纠正问题,避免因时间拖延导致滞纳金不断累积。
4.规范会计处理,区分税款与滞纳金。补缴税款与滞纳金的会计处理不同——税款可能涉及前期调整,而滞纳金一律计入当期损益。同时,滞纳金不能税前扣除,企业应在汇算清缴时注意纳税调整。
(二)对投资者的启示
1.关注上市公司涉税公告。上市公司补缴税款、滞纳金等事项,可能对当期净利润产生重大影响。投资者应关注相关公告,评估对上市公司的财务影响。
2.理解“无处罚”不等于“无影响”。即使上市公司未被行政处罚,大额滞纳金同样会侵蚀利润。投资者不应仅关注是否被处罚,还应关注补缴金额对财务表现的影响。
3.关注会计处理方式。上市公司对补税事项的会计处理(是否追溯调整、是否计入当期损益)会影响其财务报表的可比性。投资者应关注相关披露,理解对当期和前期利润的影响。
“税款可以抵缴,滞纳金不能免除”——这或许是本案最值得企业深思的一句话。
增城香江通过前期的多缴税款,成功将5600余万元的应补税款抵缴为零,但1969万元的滞纳金仍需全额承担。这一结果既体现了税款抵缴制度的灵活性,也反映了滞纳金制度对“时间成本”的刚性约束。
对于广大企业而言,本案的启示是深刻的:
1.税务风险不会因为“多缴税”而自动消失——不同年度之间的涉税问题相互独立
2.“时间成本”是企业税务管理中最容易被忽视的成本——拖延越久,滞纳金越高
3.“没有被处罚”不等于“没有损失”——大额滞纳金同样会侵蚀企业利润
规范申报、准确纳税、及时纠正,才是企业控制涉税成本的根本之道。
——本文依据深圳香江控股股份有限公司(股票代码600162)《关于补缴税款相关事项的公告》(公告编号:临2026-017)撰写,信息来源为上海证券交易所公开披露信息。
Copyright © 甘肃方正税务师事务所 2026 . All Rights Reserved 备案号:陇ICP备15002760号 |  甘公网安备 62010202001559号
地址:兰州市城关区庆阳路161号(南关什字民安大厦B塔8楼) TEL:0931-8106136 | 税管家
 联系我们
 QQ客服
 新浪微博
