核心提示:企业虚开增值税专用发票、虚列成本费用少缴税款,税务机关作出《税务处理决定书》追缴税款130余万元。企业既不申请复议也不提起诉讼,更不履行义务。税务机关催告无果后,向法院申请强制执行。然而,法院却裁定驳回强制执行申请——理由是税务机关自己就有强制执行权,应当自行行使,而非申请法院执行。这背后涉及什么样的法律逻辑?
一、案情概要
(一)追缴税款的处理决定
某公司是一家位于新疆博尔塔拉蒙古自治州的企业。经税务机关检查,认定该公司存在多项涉税违法行为:
·虚开增值税专用发票
·虚列成本费用在企业所得税税前扣除
·在账簿上少列收入造成少缴税款
2025年8月14日,税务机关作出《税务处理决定书》,决定:
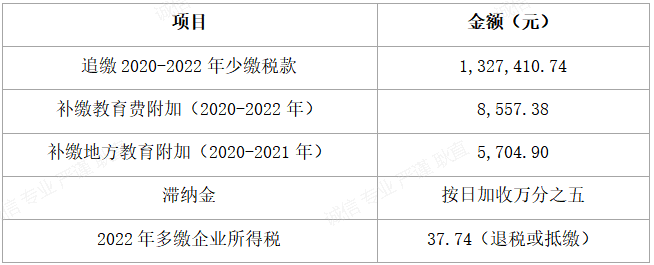
该决定书于2025年8月19日送达某公司。
(二)企业不复议、不起诉、不履行
某公司在收到《税务处理决定书》后,既未申请行政复议,也未提起行政诉讼,同时也没有在法定期限内履行缴纳税款的义务。
2025年9月3日,税务机关作出《催告书》,催告某公司履行相关义务,并于当日送达。
催告期限届满后,某公司仍未全部履行处理决定书确定的义务。
(三)税务机关申请法院强制执行
2026年,税务机关依据《行政强制法》第五十三条的规定,向新疆维吾尔自治区博乐市人民法院申请强制执行《税务处理决定书》。
然而,法院的裁定结果出乎意料——驳回了税务机关的强制执行申请。
二、法院裁定:税务机关自己有强制执行权,无需申请法院执行
博乐市人民法院经审查认为:
(一)税务机关对税务处理决定具有法定强制执行权
根据《税收征收管理法》第四十条的规定:
“从事生产、经营的纳税人、扣缴义务人未按照规定的期限缴纳或者解缴税款……由税务机关责令限期缴纳,逾期仍未缴纳的,经县以上税务局(分局)局长批准,税务机关可以采取下列强制执行措施:
(一)书面通知其开户银行或者其他金融机构从其存款中扣缴税款;
(二)扣押、查封、依法拍卖或者变卖其价值相当于应纳税款的商品、货物或者其他财产,以拍卖或者变卖所得抵缴税款。”
第四十一条进一步明确:“本法第三十七条、第三十八条、第四十条规定的采取税收保全措施、强制执行措施的权力,不得由法定的税务机关以外的单位和个人行使。”
法院据此认定:税务机关对其追缴税款的处理决定有强制执行权。
(二)有强制执行权的机关不能申请法院强制执行
根据《行政强制法》第五十三条的规定:
“当事人在法定期限内不申请行政复议或者提起行政诉讼,又不履行行政决定的,没有行政强制执行权的行政机关可以自期限届满之日起三个月内,依照本章规定申请人民法院强制执行。”
法院明确指出:行政机关向人民法院申请强制执行其行政决定的前提,是该行政机关没有强制执行权。
既然税务机关对税务处理决定具有法定的强制执行权,就应当积极行使法律赋予的强制执行权力,而不能将执行义务转嫁给法院。
(三)裁定结果
法院依照《行政强制法》第五十三条、第五十六条,《税收征收管理法》第四十条、第四十一条、第八十八条第三款,以及相关司法解释的规定,裁定:
驳回某局申请强制执行《税务处理决定书》的申请。
三、本案的深层法理分析
(一)税务强制执行权的归属
本案的核心法理问题,是税务强制执行权的归属。
根据《税收征收管理法》第四十条的规定,税务机关对下列事项具有法定的强制执行权:
·未按照规定期限缴纳税款的税款追缴
·未缴纳的滞纳金(随税款同时强制执行)
这意味着,对于税务处理决定中确定的税款追缴义务,税务机关可以自行强制执行,无需申请法院。
但需要注意例外情形:根据《税收征收管理法》第八十八条第三款的规定,对于税务处罚决定(罚款),当事人逾期不申请复议也不起诉又不履行的,税务机关可以采取强制执行措施,或者申请人民法院强制执行。也就是说,罚款部分税务机关可以选择自行执行或申请法院执行。
(二)《行政强制法》第五十三条的适用逻辑
《行政强制法》第五十三条设定的规则是:只有没有行政强制执行权的行政机关,才能在法定期限内申请法院强制执行。
这一制度设计的逻辑在于:
1.防止权力推诿。如果法律已授予行政机关强制执行权,行政机关就应当依法履职,而不是将执行责任推给法院
2.提高执行效率。行政机关自行执行比申请法院执行更加高效,避免程序空转
3.合理配置司法资源。法院应当集中资源处理行政机关没有强制执行权的案件
(三)本案与相关案件的对比
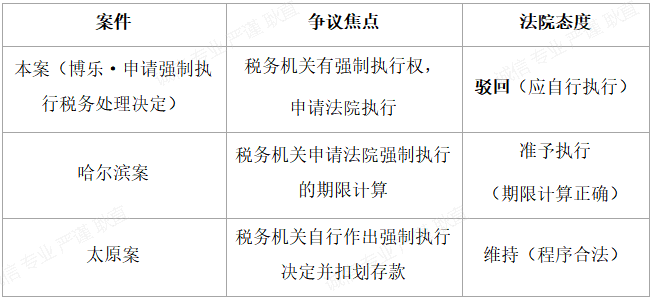
三案共同勾勒出税务强制执行制度的完整图景:
1.有强制执行权的事项(税款追缴)→税务机关自行执行,不能申请法院
2.可以选择的事项(税务处罚罚款)→税务机关可选择自行执行或申请法院执行
3.申请法院执行时→须在法定期限内提出
(四)本案可能引发的思考
本案裁定驳回税务机关的强制执行申请,可能产生一个实务问题:税务机关在自行强制执行过程中如果遇到障碍(如无法找到可执行财产),是否可以转为申请法院强制执行?
从现行法律规定来看,法律并未明确允许税务机关在自行执行受阻后转为申请法院执行。税务机关应当穷尽自身的强制执行手段,确保国家税款及时入库。
四、实务启示与建议
(一)对税务机关的启示
1.明确自身强制执行权的范围。对于税款追缴事项,税务机关应当积极行使法律赋予的强制执行权(扣缴、查封、拍卖等),而非申请法院执行。只有对于无强制执行权的事项(如某些非税行政决定),才需要申请法院强制执行。
2.规范自行强制执行程序。税务机关在自行强制执行时,应当严格遵循《行政强制法》的程序要求——事先催告、保障陈述申辩权、经县以上税务局局长批准、依法送达强制执行决定书等。
3.区分“处理决定”与“处罚决定”的执行路径。税务处理决定(追缴税款)适用税务机关自行执行;税务处罚决定(罚款)税务机关可以选择自行执行或申请法院执行。两者不可混淆。
4.注意申请法院强制执行的期限。即使对于可以申请法院执行的事项,也应当在法定期限内(期限届满之日起三个月内)提出申请,否则可能因超期而被法院驳回。
(二)对纳税人的启示
1.关注税务机关的强制执行程序。税务机关在自行强制执行前,依法应当履行催告程序,并保障纳税人的陈述申辩权。纳税人在收到催告书后,应当及时回应,避免因消极应对而遭受扣缴、查封等强制执行措施。
2.在法定期限内行使救济权利。对税务处理决定不服的,纳税人应当在法定期限内(缴清税款或提供担保被确认之日起60日内)申请行政复议,或在复议决定作出后依法提起行政诉讼。错过法定期限,将丧失救济机会。
3.主动履行义务,避免强制执行。强制执行的后果远比主动履行严重——不仅需要承担全部税款和滞纳金,还可能面临账户被扣缴、财产被查封拍卖等强制执行措施。
“法律赋予的权力,也是法律要求的职责。”
本案中,税务机关依法作出了税务处理决定,企业既不复议也不起诉,更不履行义务。税务机关本想通过申请法院强制执行来实现决定书的效力,但法院明确裁定:税务机关对税务处理决定具有法定的强制执行权,应当自行行使,不能申请法院执行。
这一裁定体现了行政强制法的一个基本原则:有权执行,就必须执行。行政机关不能因为自行执行“麻烦”或“困难”,就将执行责任推给法院。
对于税务机关而言,本案的启示是:明确自身强制执行权的边界,依法自行行使执行权力,是税收法治的必然要求。对于纳税人而言,本案同样具有警示意义:税务机关的强制执行权是切实存在的,消极应对只会面临更严厉的执行措施。在法定期限内主动行使救济权利、依法履行纳税义务,才是企业应有的正确选择。
——本文依据新疆维吾尔自治区博乐市人民法院(2026)新2701行审24号行政裁定书撰写,裁判文书公开于中国裁判文书网。
Copyright © 甘肃方正税务师事务所 2026 . All Rights Reserved 备案号:陇ICP备15002760号 |  甘公网安备 62010202001559号
地址:兰州市城关区庆阳路161号(南关什字民安大厦B塔8楼) TEL:0931-8106136 | 税管家
 联系我们
 QQ客服
 新浪微博
