引言:一个值得追问的反差
2026年10月16日,特斯拉在得克萨斯州正式发布搭载SpaceX冷气推进系统的第二代Roadster:原型车现场完成倒挂爬升、腾空翻转、飞越车队等动作,官方数据0—60英里/小时加速不到1秒,计划于2028年量产,并被定位为特斯拉“最后一辆人类驾驶汽车”。全球汽车行业为之震动。
但真正值得追问的,不是“Roadster算不算飞行汽车”,而是两个更根本的反差:
其一,为什么有的车企,投入了全球最多的研发费用,却造不出颠覆性的产品;而有的车企,研发投入并不算最多,却能一次次突破行业想象?其二,为什么同样的技术趋势,有的企业掌握了定义“什么才算赢”的话语权,让整个行业按它的尺子被衡量;而另一些企业,即使钱花得更多,也只能在别人划定的赛道上追赶?
本报告不预设结论,而是用对比的方法,把两类车企放在同一把尺子下衡量;并在“研发投入”与“研发驱动力”之外,引入“赛道选择”与“叙事权”两个维度,让数据与案例共同说话。
第一章 第一组对比:同样的钱,不同的结果
1.1 研发投入的绝对规模对比
先看最直观的“投入了多少”:
2025年研发费用(约合人民币)
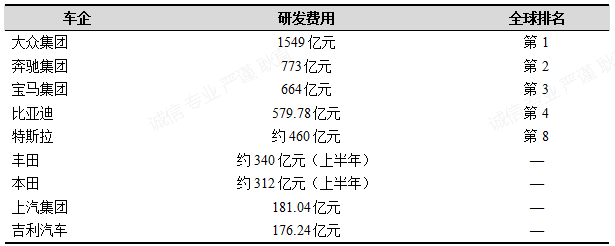
口径说明:大众、奔驰、宝马、比亚迪为“研发投入”(含资本化);特斯拉、上汽、吉利为“研发费用”(费用化);丰田、本田为2025年上半年数据(半年报口径)。各国货币按2025年汇率折算为人民币,详见附录C、附录D。
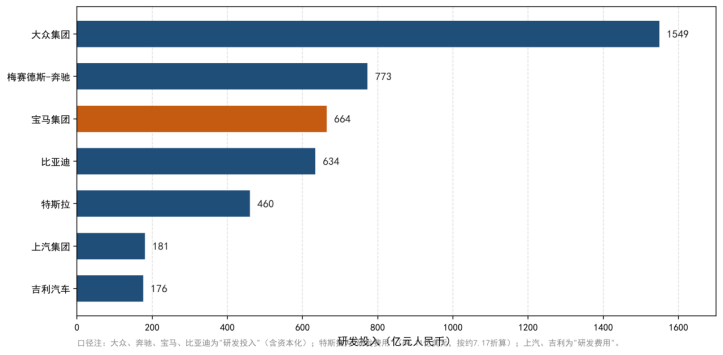
图1 2025年全球主要车企研发投入对比(资料来源:公司年报、公开报道,详见附录C)
第一组反差已经浮现(如图1所示):
大众的研发投入(1549亿)是特斯拉(460亿)的 3.4倍;上汽的研发投入(181亿)是特斯拉的 39%,但上汽的营收(6461亿)与特斯拉(948亿美元≈6800亿元人民币)体量相当——两家体量相当,研发投入却差了一个量级。
问题来了:投入最多的,是不是突破最大的?
1.2 研发投入的“产出”对比
把“投入”和“产出”放在一起看:
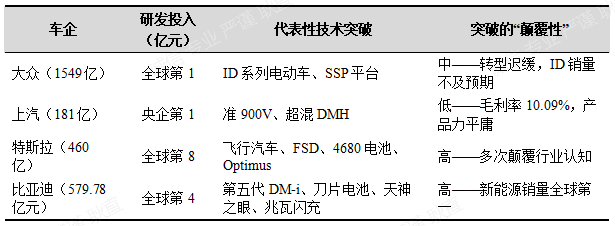
口径注:比亚迪“研发投入”(含资本化)为634亿元,研发费用为579.78亿元;特斯拉为GAAP研发费用64.11亿美元(约460亿元人民币)。
第二组反差:大众投入1549亿,造出了“合格”的电动车;特斯拉投入460亿,造出了“会飞”的汽车。上汽投入181亿,2025年年报毛利率10.09%;比亚迪投入579.78亿,毛利率17.74%(汽车业务毛利率20.49%)。同样的钱,甚至更多的钱,为什么结果天差地别?
第二章 第二组对比:同样的赛道,不同的命运
2.1 中国车企的“同赛道对比”
把中国车企放在同一个赛道(新能源汽车)下,用同一把尺子量:
2025年中国车企研发投入与盈利对比
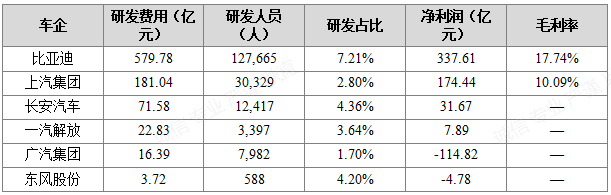
口径注:净利润为合并报表口径(含少数股东权益);归母净利润比亚迪326.2亿元、上汽101.06亿元、广汽-87.84亿元。毛利率为2025年年报口径(原稿所引20.77%、8.91%为2024年三季报数据,本版更正)。广汽“研发占比”按研发费用16.39亿元÷营业总收入965.42亿元计算为1.70%。
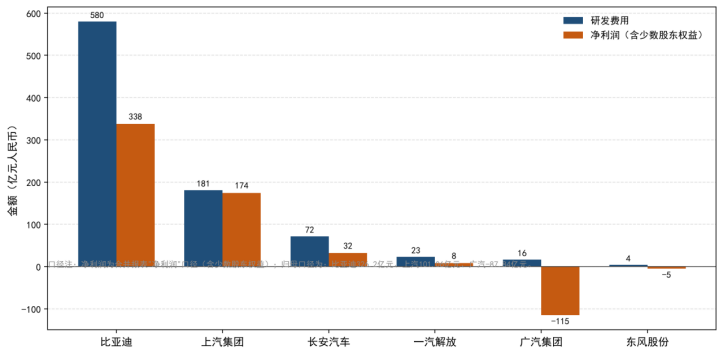
图2 2025年中国车企研发费用与净利润对比(资料来源:公司年报、Wind;口径详见附录A、附录D)
第三组反差,触目惊心(如图2所示):
1.比亚迪vs上汽:比亚迪研发投入是上汽的3.2倍;净利润(合并口径)是上汽的1.9倍、归母口径约3.2倍;毛利率17.74%对上汽10.09%(约1.8倍)。比亚迪的每一元研发投入,转化出的盈利能力高于上汽。需要客观指出:上汽2025年归母净利润同比增长506.5%(2024年低基数),经营明显改善,其“指标驱动”正在被制度与市场力量修正。
2.广汽的坠落:广汽2025年合并口径净亏损114.82亿元(归母-87.84亿元),研发费用16.39亿元、占营业总收入仅1.70%。广汽曾是日系合资模式的受益者(广汽丰田、广汽本田),但在电动化转型中严重掉队——不是没钱研发,而是合资利润的“麻醉效应”削弱了自主创新的紧迫感。需要补充的是,其“研发投入”(含资本化)为77.07亿元、占营收7.98%,资本化率高达85.05%——口径差异将在2.3节展开。
3.东风、一汽的沉寂:东风股份研发人员仅588人,一汽解放研发占比仅3.64%。作为中国最早的汽车企业,它们在新能源乘用车领域几乎毫无存在感。
2.2 一个关键的反差:研发人员 vs 研发产出
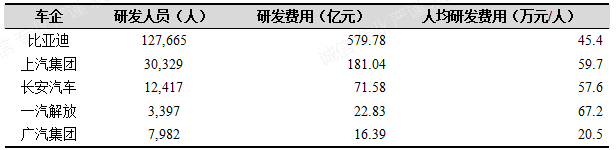
第四组反差:
上汽的人均研发费用(59.7万元/人)比比亚迪(45.4万元/人)还高,但研发产出却远不如比亚迪。
这揭示了一个关键事实:上汽的研发投入,很大一部分花在了“养人”上,而非“养技术”上。上汽研发费用中,职工薪酬占比超过40%——大量投入被人力成本消耗,而非转化为技术突破。
2.3 补充视角:研发费用与研发投入的会计口径
本报告的“研发占比”均按费用化口径(研发费用÷营业收入)计算。但中国车企年报还披露了“研发投入”(含资本化开发支出)口径,两者差异巨大,直接影响对“研发强度”的判断:
以广汽为例:2025年研发投入77.07亿元、占营收7.98%,看似不低;但其中资本化率高达85.05%(公司披露),费用化研发仅16.39亿元、占营收1.70%。资本化把当期研发支出转化为无形资产、在资产负债表上“积累”,而非在利润表上“消耗”——它降低了当期费用,美化了利润与研发强度指标;同时也意味着大量研发投入是否真正形成技术资产,需要经受后续减值检验。
再看比亚迪:2025年研发费用579.78亿元,研发投入(含资本化)634亿元,资本化率约8.5%(按披露数据估算)——绝大多数研发支出当期费用化,口径保守而扎实。因此,比较车企研发强度必须同时看“研发费用”与“研发投入”两个口径并留意资本化率:研发费用率崇拜不可取,资本化率操纵同样值得警惕——这正是“指标驱动”在会计层面的另一种表现。
第三章 第三组对比:同样的时间,不同的轨迹
3.1 五年研发投入的“轨迹对比”
把时间拉长到2021—2025年,看两类车企的研发投入轨迹:
比亚迪(使命驱动型)的五年轨迹
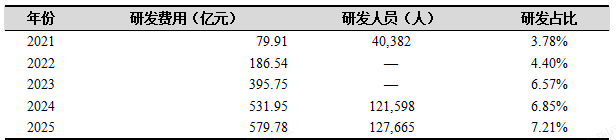
五年变化:研发费用增长 625%,研发人员增长 216%,研发占比从3.78%升至7.21%。
上汽集团(指标驱动型)的五年轨迹
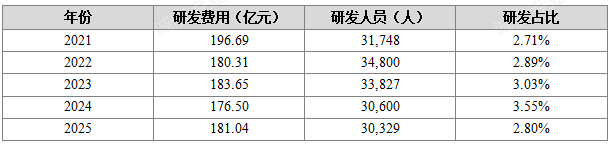
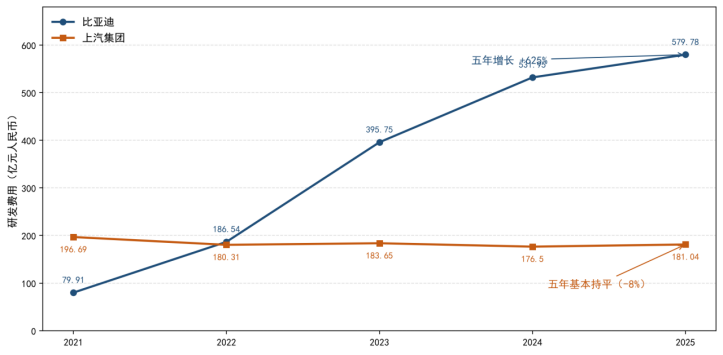
图3 比亚迪与上汽五年研发费用轨迹(资料来源:公司年报)
五年变化:研发费用不增反降(-8%),研发人员减少(-4.5%),研发占比始终在2.7%—3.5%之间徘徊。
第五组反差,直指本质(如图3所示):
比亚迪的研发投入,五年翻了6倍,一路向上,义无反顾;上汽的研发投入,五年原地踏步,甚至略有下降,瞻前顾后。
这不是“有没有钱”的问题,而是“想不想投入”的问题。比亚迪把研发当作“使命”——不达目的不罢休,所以投入一路加码;上汽把研发当作“指标”——达到预算即可,所以投入原地踏步。
3.2 特斯拉的五年轨迹(对照)
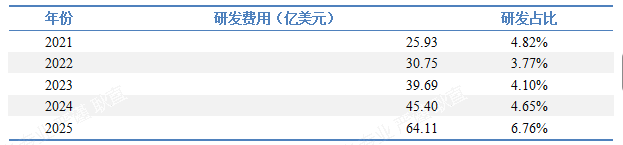
注:数据为GAAP研发费用口径;2025年特斯拉营收948.27亿美元(同比下降3%,历史首次下滑),净利润38.55亿美元(同比下降46%),研发费用却同比增长41%。
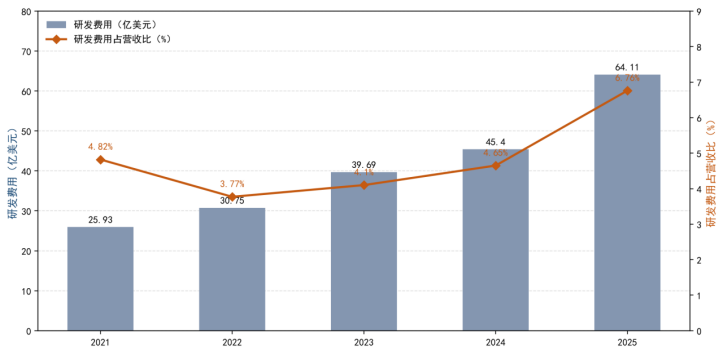
图4 特斯拉五年研发费用与研发占比(资料来源:特斯拉年报)
如图4所示,特斯拉研发费用五年增长147%,2025年研发占比回升至6.76%——在营收下滑的背景下,研发投入反而大幅增加(+41%)。这正是使命驱动的典型特征:越是困难,越要加码。
第四章 新维度:赛道选择与叙事权——当孙悟空,还是当天兵天将
4.1 一个比喻:孙悟空与天兵天将
在《西游记》的叙事里,天兵天将拥有压倒性的资源:十万天兵、完整编制、天界体系;孙悟空只有一根金箍棒与七十二变。若按天兵天将的规则作战——比谁人多、比谁编制全、比谁按部就班——孙悟空必败。但孙悟空从不按对方的规则打:他选择自己的战场,改变战斗的定义,最终让整个天界不得不重新定义“怎么才算赢”。
汽车行业正在重演这出戏。传统车企是“天兵天将”:全球研发体系、巨额预算、百年制造与供应链;新势力是“孙悟空”:研发投入远小于前者,却不断改变赛道的定义。前三章的对比已经显示“钱多不等于突破”;本章进一步追问:决定研发结果的,除了投入数量与驱动力,还有“选择在哪条赛道作战”与“谁掌握叙事的定义权”。
4.2 两个概念:赛道选择与叙事权
赛道选择,指企业选择在哪个战场竞争——燃油车、电动车、智能驾驶、出行服务,还是“飞行汽车”——以及选择何种技术路线参战(纯电、插混、增程、氢能、换电)。赛道选择决定研发资源投入的方向与靶点:押对了赛道,投入形成复利;押错了赛道,投入成为沉没成本。
叙事权,指企业定义“什么才算赢”进而定义行业评价尺度的能力。掌握叙事权的一方,能把“自己的技术路线”变成“行业的标准答案”:特斯拉把“加速、续航、OTA、自动驾驶”变成电动车的评价尺度;比亚迪把“能耗、性价比、全产业链”变成中国市场的评价尺度;传统豪华品牌曾把“马力、缸数、内饰工艺”变成燃油车的评价尺度。
两者的关系是:赛道选择回答“在哪里打”,叙事权回答“如何定义输赢”。研发投入是兵力,驱动力是士气;有了正确的赛道与叙事权,有限的兵力也能撬动巨大的市场杠杆;没有叙事权,再多的兵力也可能在别人定义的战场上被动挨打。四者的作用关系如图5所示(示意图)。
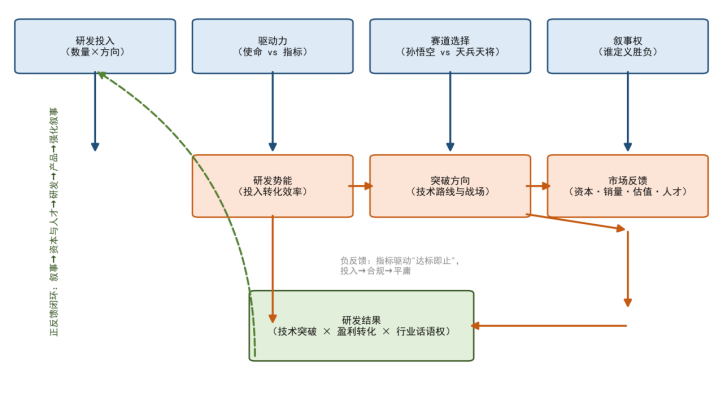
图5 研发结果的决定框架:投入×驱动力×赛道选择×叙事权(示意图)
4.3 特斯拉:不选择赛场,而是重画赛场
特斯拉的每一步,都在改写赛道的定义:2008年第一代Roadster用高性能电动跑车打破了“电动车=高尔夫球车”的旧叙事,证明电动车可以比燃油跑车更快;2012年Model S定义了“豪华电动车”;2016年Model 3把“大众化电动车”变成现实;FSD持续定义“智能驾驶”新赛道;4680电池、Optimus人形机器人、Cybercab又把叙事边界推向“能源+机器人+出行”的更大图景。
2026年第二代Roadster则是又一次叙事宣告:用SpaceX冷气推进实现倒挂与飞行,并自称“最后一辆人类驾驶汽车”——特斯拉把“汽车”的终点定义为“不需要人驾驶”。这不是一款车的发布,而是对赛道定义权的再次宣示。
关键事实是:特斯拉2025年研发费用64.11亿美元(约460亿元人民币),在全球车企中仅列第8位,却连续多年占据全球汽车行业的叙事中心。研发投入不算最多,但“定义赛道”的能力无人能及——这正是叙事权对研发结果的杠杆作用。
4.4 比亚迪:后发者的叙事翻盘
比亚迪最初并不掌握叙事权:2003年进入整车时,“电池厂造车”的标签是负面的。它的翻盘路径,是用一次次的量产技术事件连续改写叙事:刀片电池(2020年)以“针刺实验”重写“磷酸铁锂不安全”的旧叙事;第五代DM-i(2024年)以“亏电油耗2时代”重写“插混=过渡技术”的叙事;“天神之眼”全民智驾(2025年2月)以“全系标配”重写“智驾=高端专属”的叙事,主打技术平权。
结果上,比亚迪2025年新能源汽车销量约460万辆、居全球第一,研发投入(含资本化)634亿元、居全球车企第4。其启示是:叙事权不是先天的,后发者可以用量产技术事件逐步夺回;它没有在“高端品牌”的旧赛道上硬拼,而是把战场选在“全产业链成本+技术普惠”的新赛道。
4.5 传统巨头:在别人的赛道上砸钱
大众集团2025年研发投入约1549亿元、居全球第1,是其电动化转型的世纪豪赌(ID系列、SSP平台、自研软件CARIAD)。但市场评价体系已被改写:大众被反复拷问的问题是“ID系列何时追上特斯拉”,而不是“特斯拉何时追上大众”。研发投入全球第一,叙事权却在别人手里,只能做追赶者。
丰田是另一种赛道选择:押注混动与氢能(普锐斯1997年、Mirai 2014年)。从技术逻辑看,这是理性的长期选择;但在全球“电动化”叙事占主导的市场语境下,氢能路线长期被边缘化为“小众叙事”,巨额专利与研发积累难以转化为市场话语权。
更根本的结构性困境在于:传统巨头的研发投入中,相当比例仍用于既有燃油车体系的迭代与合规(发动机、排放、平台改造),真正投向新赛道的资源被摊薄;而新势力几乎没有“旧体系包袱”,可以把全部研发资源押注在新赛道。这是“赛道选择”对研发效率的第二个杠杆:同样的投入,方向是否集中、包袱是否沉重。
4.6 叙事权不是万能的:泡沫与反噬
客观地看,叙事权必须以研发硬实力托底,否则就是泡沫。法拉第未来(FF)多年以“颠覆性叙事”融资,量产长期未能兑现;近年来多家新势力(如威马、高合)陷入停产或破产重整——叙事再宏大,也补不上产品的窟窿。
叙事权也可以被夺走。特斯拉的“智能化叙事”正面临中国车企的挑战;比亚迪2025年“增收不增利”、价格战侵蚀毛利,说明叙事优势同样需要盈利质量支撑。传统巨头的体系能力(供应链、制造质量、渠道、专利群)是长期资产,叙事权的争夺不在一时。
因此,本报告的结论不是“新势力必胜、传统车企必败”,而是:谁能在“赛道选择×叙事权”上掌握主动,谁就能让同样的研发投入产生更大的研发结果。
第五章 对比的结论:驱动力、赛道选择与叙事权共同决定研发结果
5.1 三组对比的汇总
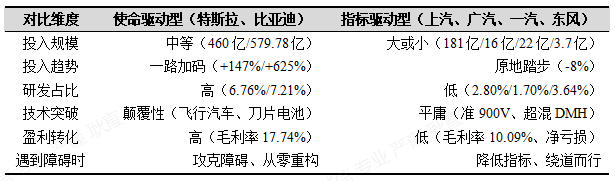
5.2 核心结论
通过三组对比,一个结论自然浮现:
研发结果=研发投入×驱动力×赛道选择×叙事权。
这不是一个预设的立场,而是三组对比数据共同指向的结论:
1.同样的钱:大众投入1549亿造出“合格”电动车,特斯拉投入460亿造出“会飞”的汽车——投入不是结果的决定项,驱动力与叙事权才是杠杆。
2.同样的赛道:比亚迪研发投入是上汽的3.2倍,净利润(合并口径)是1.9倍、毛利率约1.8倍——使命驱动的研发投入,转化出的盈利能力远高于指标驱动;而特斯拉在“同一赛道”上凭叙事权获得了远超研发排名的行业话语权。
3.同样的时间:比亚迪研发投入五年翻6倍,上汽五年原地踏步——使命驱动者“不达目的不罢休”,指标驱动者“达到指标即可”。
4.同样的方向:叙事权把技术优势转化为销量、估值与人才虹吸(特斯拉、比亚迪);缺失叙事权则使巨额投入沦为追赶成本(大众、丰田)——赛道选择与叙事权是研发结果的乘数。
5.3 为什么使命驱动+正确赛道+叙事权更高效?
对比揭示的差异,可以归结为一个根本原因:
指标驱动者,研发的终点是“达标”;使命驱动者,研发的终点是“改变”。
指标驱动者遇到技术瓶颈 → “能不能换个更容易达标的方案?” → 研发止步于“合格”
使命驱动者遇到技术瓶颈 → “这个瓶颈必须被突破” → 研发突破于“颠覆”
进一步看,这一差异可以归结为三个机制:
机制一(正反馈循环):叙事权→资本与人才聚集→研发加速→产品与技术事件→强化叙事→定价与估值提升→更多资本与人才。特斯拉、比亚迪都处于这一正循环中,研发投入被不断放大。
机制二(负反馈循环):指标驱动→达标即止→产品平庸→叙事缺席→资本与人才流失→考核更加保守。上汽(合资依赖期)、广汽的案例符合这一模式。
机制三(方向集中度):新势力把全部资源押注新赛道,传统巨头需同时维护新旧两条赛道——方向集中本身就是研发效率的一部分。
这就是研发效率差异的根源。不是钱的问题,不是人的问题,是“为什么而研发”的问题。
5.4 反证与边界:让结论经得起推敲
1. 高投入同样可以成功:比亚迪本身就是高研发投入者(全球第4),说明“使命驱动”不是低投入的借口,而是把投入转化为突破的能力。
2. 指标驱动者也在变化:上汽2025年归母净利润同比增长506.5%、自主品牌销量占比超过60%;国资委2024年起对一汽、东风、长安新能源业务实行单独考核——制度正在修正“指标驱动”。
3. 使命驱动也会受挫:特斯拉2025年营收、利润双降,Robotaxi与Roadster量产仍有不确定性;“叙事红利”不等于“经营免死金牌”。
4. 分类框架的边界:“使命/指标”“孙悟空/天兵天将”是分析透镜而非价值标签。现实中多数企业两者兼具,角色也随阶段转换——比亚迪从“追赶者”变为“守擂者”后,同样面临叙事反噬与成本压力。
5. 数据局限:国际车企口径不一、币种与汇率、财年差异、资本化率差异等,详见附录D。
第六章 对研发治理的启示
6.1 一个被忽视的行业风险
对比揭示了一个被严重低估的风险:当研发沦为“达标”的工具,再多的投入也只会堆砌出“指标好看但产品平庸”的虚假繁荣。
上汽的案例:研发费用181亿元,A股第12位,但2025年年报毛利率仅10.09%(原稿所引8.91%为2024年三季报口径),净利率偏低。职工薪酬占研发费用40%以上——研发投入被“养人”消耗,而非转化为技术突破。
广汽的案例:2025年合并口径净亏损114.82亿元,研发占比仅1.70%(研发费用16.39亿元÷营业总收入965.42亿元;原稿所引1.20%口径有误)。不是没钱研发,而是没动力研发——合资利润的“麻醉”效应,让自主创新失去了紧迫感。
还需警惕会计口径操纵:广汽2025年研发资本化率高达85.05%,费用化研发仅16.39亿元——若只看“研发投入”占比7.98%,容易高估其研发强度;两种口径并读,才能还原真实的研发努力。
6.2 国资委的公开表态(原话校正)
2024年3月5日,国务院国资委主任张玉卓在十四届全国人大二次会议首场“部长通道”上表示:国有汽车企业新能源汽车业务“发展还不够快”,并直言相关央企“不如特斯拉和比亚迪”。
注:原报告将张玉卓表态转述为“根源在于观念和市场意识不够强”。经核对人民网、新华网官方报道,其原话核心是“发展还不够快”与“考核当期利润”的机制障碍,本版予以校正。
他将障碍归结为考核机制:燃油车仍有优势时,企业布局新能源汽车“一开始投入会比较大,如果对它考核当期利润,就不太容易去全速推进”;为此,国资委调整政策,对一汽、东风、长安三家汽车央企的新能源业务实行单独考核,重点考核技术、市场占有率与未来发展。
这印证了本报告的判断:央企/国企的研发困境,不是投入不足,而是驱动力错位——以“合规”而非“创新”为考核导向,以“短期业绩”而非“长期使命”为激励目标。
6.3 四点启示
1. 警惕“研发费用率”崇拜:研发费用率只是数字,不代表研发质量。上汽研发费用181亿,如果花在“养人”而非“养技术”上,再多也是浪费;同时要警惕用资本化率美化研发强度——口径并读,方能见真章。
2. 警惕“专利数量”陷阱:专利数量≠创新能力。指标驱动下会产生大量“为达标而申请”的垃圾专利。
3. 警惕“合规文化”对创新的侵蚀,并推动考核机制改革:央企/国企的合规文化天然与创新所需的试错精神相悖;国资委“单独考核技术、市场占有率与未来发展”的改革方向,正是把“指标驱动”扳回“使命驱动”的制度尝试。
4. 重建“叙事权”意识:研发投入要翻译成市场听得懂的语言——通过技术事件(发布会、量产里程碑)、标准参与(主导行业标准)与话语体系(安全、能耗、平权、绿色)建立叙事。对企业,叙事不是宣传,而是把技术事实转化为市场预期的能力;对产业政策,中国新能源汽车的全球领先,同样需要“中国定义赛道”的叙事支撑。
本报告通过三组对比——同样的钱、同样的赛道、同样的时间——并引入“赛道选择”与“叙事权”两个新维度,得出一个更完整的结论:研发的胜负,不取决于投入的多少,而取决于“为什么而投入”“在哪里投入”与“谁定义输赢”。
特斯拉用第二代Roadster再次证明:研发的终点不是“达标”,而是“改变”;比亚迪用五年6倍的研发曲线证明:正确的赛道与连续的叙事事件,能让投入产生复利;大众用全球第一的1549亿元研发投入提醒我们:在别人定义的赛道上,再多的兵力也可能只是追赶。
对于中国汽车产业,真正的挑战不是“加大研发投入”,而是同时解决三件事:改变研发的驱动力——从指标驱动转向使命驱动;做出清醒的赛道选择——敢于重画赛道,而非亦步亦趋;赢得叙事权——把技术优势变成行业话语权与市场定价权。这,才是决定未来胜负的关键。
参考文献
[1] 新浪科技.能倒挂还能飞!特斯拉Roadster正式亮相[EB/OL].(2026-10-16).https://finance.sina.com.cn/tech/roll/2026-10-16/doc-inivksmm7044192.shtml
[2] 中关村在线.特斯拉第二代Roadster发布:搭载冷气推进系统,2028年量产[EB/OL].(2026-10-16).https://auto.zol.com.cn/1260/12608816.html
[3] 扬子晚报(今日头条).特斯拉第二代Roadster正式亮相:SpaceX推进器上车能飞行[EB/OL].(2026-10-16).http://m.toutiao.com/group/7697164665864765988/
[4] Tesla官网.Roadster[EB/OL].https://www.tesla.com/en_GB/roadster
[5] 证券时报.比亚迪2025年净利润326.2亿元 研发投入634亿元[EB/OL].(2026-03-27).https://stcn.com/article/detail/3706667.html
[6] 财新网.比亚迪2025年增收不增利 压缩“迪链”支付规模[EB/OL].(2026-03-29).https://www.caixin.com/2026-03-29/102428728.html
[7] 上汽集团官网.上汽集团发布2025年年度报告[EB/OL].(2026-04-01).https://www.saicmotor.com/chinese/xwzx/xwk/2026/64093.shtml
[8] 证券时报。上汽集团:2025年净利润同比增长506.45%[EB/OL].(2026-04-01).https://www.stcn.com/article/detail/3721259.html
[9] 新浪财经。特斯拉发布2025全年财报:营收首次下滑,四季度净利润暴跌61%[EB/OL].(2026-01-29).https://finance.sina.com.cn/jjxw/2026-01-29/doc-inhixqke4408613.shtml
[10] 证券时报.年营收首次下滑,停产两款车型!特斯拉发布最新财报[EB/OL].(2026-01-29).https://stcn.com/article/detail/3619370.html
[11] Volkswagen Group.Annual Report 2025[EB/OL].https://annualreport2025.volkswagen-group.com/
[12] BMW Group.Annual Conference 2026[EB/OL].(2026-03-12).https://www.bmwgroup.com/en/news/general/2026/bmw-group-annual-conference-2026.html
[13] 易车号.中国车企研发投入排名第一:年投入634亿,放眼全球可居何位?[EB/OL].(2026-04-10).https://hao.yiche.com/wenzhang/109007116/
[14] 新浪财经.止盈转亏!广汽集团2025年营收利润双下滑[EB/OL].(2026-03-28).https://finance.sina.com.cn/stock/bxjj/2026-03-28/doc-inhspwht7385555.shtml
[15] 东方财富。广汽集团:2025年实现营业总收入965.42亿元[EB/OL].(2026-03-28).https://finance.eastmoney.com/a/202603283687759424.html
[16] 人民网.十四届全国人大二次会议首场“部长通道”采访活动[EB/OL].(2024-03-05).http://lianghui.people.com.cn/2024/GB/458541/458656/index.html
[17] 新华网.三家中央车企新能源汽车业务考核即将调整[EB/OL].(2024-03-18).https://www.news.cn/2024-03/18/c_1212342697.htm
[18] 国务院国资委网站.新华社:央企新能源汽车业务专项考核方案呼之欲出[EB/OL].(2024-03-28).http://www.sasac.gov.cn/n2588025/n2588139/c30401667/content.html
[19] 比亚迪官网.比亚迪率先承诺为城市领航安全兜底 发布中国首款4nm智驾芯片[EB/OL].https://www.byd.com/cn/detail626
[20] BYD Company Limited.2025 Annual Report[EB/OL].https://www.bydglobal.com/material/group-official-website/file/cn/investor-relations/financial-reports/2025nianbao.pdf
[21] BYD官网.BYD Ranks 91st in 2026 Fortune Global 500[EB/OL].https://www.byd.com/za/news-list/byd-ranks-91st-in-2026-fortune-global-500
附录:数据总表
附录A:2025年中国车企同口径对比
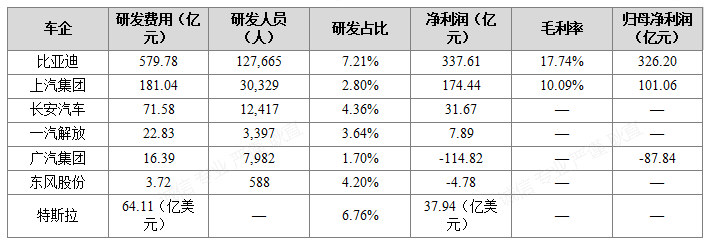
注:净利润为合并报表口径;归母净利润以公司披露为准(长安、一汽解放、东风股份归母数据未逐项核验,标注“—”);广汽研发费用16.39亿元、占营业总收入965.42亿元的1.70%(研发投入(含资本化)为77.07亿元、占比7.98%)。特斯拉净利润为GAAP归母口径。
附录B:五年研发投入轨迹对比
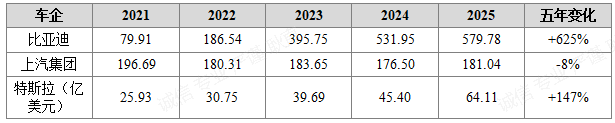
注:比亚迪、上汽为研发费用(亿元人民币);特斯拉为GAAP研发费用(亿美元)。
附录C:全球主要车企研发投入对比(2025年)
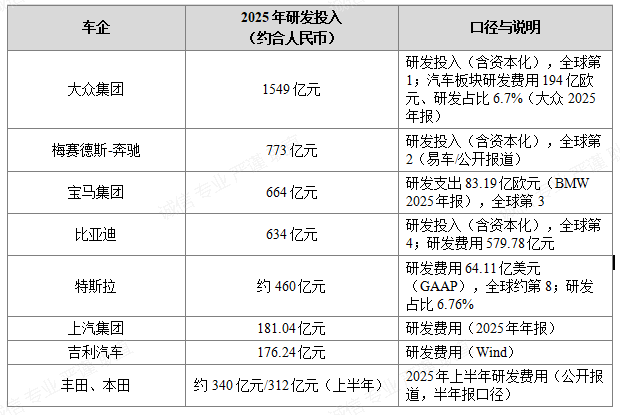
注:大众、奔驰、宝马、比亚迪为“研发投入”(含资本化);特斯拉、上汽、吉利为“研发费用”;丰田、本田为2025年上半年数据。人民币折算主要按约7.1—7.2元/美元估算。
附录D:数据来源、修正说明与局限性
数据来源:Wind金融数据库(比亚迪、上汽、长安、广汽、一汽解放、东风股份、特斯拉财务数据);各公司2025年年度报告(上汽、比亚迪、广汽、特斯拉10-K/年报、大众集团年报);证券时报、财新、新浪财经、东方财富等公开报道;人民网、新华网、国务院国资委网站(国资委表态);比亚迪官网、BYD年报(产品与技术事件);新浪科技、中关村在线、扬子晚报、特斯拉官网(Roadster发布)。
修正说明:①比亚迪、上汽毛利率分别由20.77%、8.91%更正为2025年年报口径的17.74%、10.09%(原数字为2024年三季报数据);②净利润区分合并口径(含少数股东权益)与归母口径,全文以合并口径为基准并注明归母数;③广汽“研发占比”由1.20%更正为1.70%(研发费用16.39亿元÷营业总收入965.42亿元),并补充其研发投入(含资本化)77.07亿元、占营收7.98%、资本化率85.05%;④张玉卓表态按人民网、新华网官方报道原文校正。
局限性:国际车企研发数据口径不一(研发投入vs研发费用、是否含资本化);人民币折算受汇率影响;部分车企财年与自然年不一致;丰田、本田为2025年上半年数据;“驱动力”“赛道选择”“叙事权”分类为主观分析性判断,属于分析框架而非客观指标;案例与数据截至2026年10月。
上一篇: 西北五省(区)2023 基准与全国 2026 基准差异对照分析表
下一篇: 没有了!
Copyright © 甘肃方正税务师事务所 2026 . All Rights Reserved 备案号:陇ICP备15002760号 |  甘公网安备 62010202001559号
地址:兰州市城关区庆阳路161号(南关什字民安大厦B塔8楼) TEL:0931-8106136 | 税管家
 联系我们
 QQ客服
 新浪微博
