摘要:我国房产税以历史原值为计税基础,其制度假设是房产价值相对稳定、不随市场波动而调整。这一假设在2006年以前房价低位平稳期尚可成立,但此后近二十年房价经历了一轮完整的“过山车”行情——持续上涨至2023年拐点,随后深度下行,三四线城市商业地产跌幅接近50%。原值主义在这一周期中暴露出制度性缺陷:上行期税基不增、下行期税负相对加重,与量能课税的公平原则渐行渐远。本文系统比较原值主义与评估主义的利弊,以具体数字测算下行期的负担变化,并讨论评估主义在公平性与征管可行性之间的现实张力。
一、问题的提出
2025年,全国房产税收入5212亿元,首次超过契税、土地增值税,居地方税种首位。2026年前8个月,房产税收入3521亿元,同比增长6.5%,而同期契税下降14.2%。这一背离揭示了一个结构性事实:房产税依附于持有环节,只要房产存续即可持续征收,不受交易量萎缩的直接冲击;但其计税依据锚定历史原值,也不随市场价值下行而下调。
当前我国房地产市场处于深度调整期。2023年成为房价拐点,此后持续下行,三四线城市房价跌幅接近50%,商业综合体、办公楼等商业地产尤为显著。在这一背景下,一个被广泛讨论的问题是:按原值计税,在房价下行时是否构成税负的“变相加重”?其制度根源是什么?两种计税模式各自利弊如何权衡?
本文从两种计税模式的制度逻辑出发,结合我国房价周期的历史背景,以具体数字测算负担变化,系统比较利弊,进而讨论政策应对空间。
二、我国房价周期与原值主义的制度假设
(一)一轮完整的“过山车”行情
我国房价并非始终平稳。2006年以前,多数城市房价处于低位,商业地产价格与建造成本偏离不大。2006年至2021年,房价经历了一轮持续上涨,部分城市商业地产价格涨幅数倍。2023年成为拐点,此后持续下行,三四线城市房价跌幅接近50%,商业综合体、办公楼等商业地产因空置率上升、租金回报下降,跌幅尤为显著。
这一周期意味着:以历史原值计税的制度假设——“房产价值相对稳定”——在现实中已不成立。 一套2008年建成的商业房产,其原值可能仅为当前市价的一半甚至更低;而一套2021年高点购入的房产,其原值可能远高于当前市价。原值主义对这两类房产的税负处理是相同的——都按历史原值计税,但市场现实截然不同。
(二)原值主义的计划经济底色
原值主义的制度逻辑,带有明显的计划经济思维痕迹:假设价格由成本决定、长期稳定、不随市场供求波动。在这一假设下,按历史成本计税是简便且合理的——税基确定、征管简单、不产生评估争议。
但市场经济的现实是:资产价格随供求关系持续波动,商业地产尤其如此。当价格波动幅度达到50%时,继续锚定历史原值,税基与市场价值之间的偏离已无法用“征管便利”来正当化。税负无法反映纳税人的实际负税能力,量能课税的公平原则被架空。
(三)评估主义的市场逻辑
评估主义的核心假设是:房产税应反映房产的当前市场价值,税基随市价同向变动。上行期税基增厚,下行期税基收缩,税负与负税能力保持同步。
这一逻辑在公平性上更自洽,但面临现实约束:评估体系如何建设、评估争议如何解决、重估周期如何设计、征管成本如何控制。多数发达经济体采用评估主义,但均配套了复杂的非对称规则——上行设封顶、下行允许修正——以平衡公平与可行性。
三、两种模式的利弊系统比较
(一)原值主义:征管便利与公平缺失
其一,税基确定,征管成本低。原值取自会计账簿,无需评估机构介入,不产生评估争议,税务机关征管简便,纳税人申报清晰。
其二,收入稳定,不受市场波动冲击。无论房价涨跌,税额不变,地方财政收入可预期。这正是2025年房产税在交易税种大幅回落时仍能登顶地方税首位的原因。
其三,避免“上行期加税”的政治阻力。评估主义在房价上行期会推高税负,容易引发纳税人不满(加州Prop 13即为回应此问题)。原值主义天然规避了这一矛盾。
三是弊端也非常明显:
其一,税基与市价脱钩,公平性缺失。同一区域、同类房产,因购入时点不同,原值可能相差数倍,但税额差异同样悬殊。高点购入者按高原值缴税,低点购入者按低原值缴税,税负与当前负税能力无关,而与历史购入成本挂钩。
其二,上行期“税收滞后”,下行期“税负刚性”。房价上涨时,税基不增,税收未能分享增值收益;房价下跌时,税基不减,税负相对加重。两头都不占优:该收的没收到,该减的减不了。
其三,计划经济思维的路径依赖。原值主义假设价格稳定,本质上是将房产税视为一种“静态财产税”,而非“动态财富税”。在价格剧烈波动的市场环境中,这一假设已与 reality 脱节。
(二)评估主义:公平自洽 vs 征管难题
对比公平自洽与征管效率:
其一,税负与负税能力同步。税基随市价调整,房价下跌时税负相应减轻,房价上涨时税负相应增加,符合量能课税原则。
其二,消除“历史成本”带来的横向不公平。同一时点、同一区域、同类房产,无论购入早晚,按当前评估值计税,税负趋于一致。
其三,与国际主流接轨。美国、日本、德国等主要经济体均以评估价值为基础,制度设计有成熟经验可借鉴。
弊端也很明显:
其一,评估体系复杂,征管成本高。需要建立专业评估机构、制定评估标准、设计重估周期、处理评估争议。日本每3年一次“评估替”,德国2025年改革前因评估数据严重滞后被宪法法院判定违宪——评估体系的建设与维护绝非易事。
其二,上行期税负急升,政治阻力大。房价快速上涨时,评估值随之上调,纳税人税负骤增。加州Prop 13将评估值年增幅锁定在2%,正是对这一问题的制度回应。
其三,下行期评估值可能高于实际成交价。评估值基于一定时点的市场判断,若市场持续下行,评估值可能滞后于实际成交价,导致“评估值高于市值、税负仍偏重”的问题。日本的经验是“地价下跌时修正评估额”,但这需要及时的数据更新和灵活的调整机制。
其四,评估争议与征管成本。评估值直接决定税额,纳税人有强烈动机提出异议,评估争议处理机制的建设不可回避。
(三)利弊权衡的核心判断
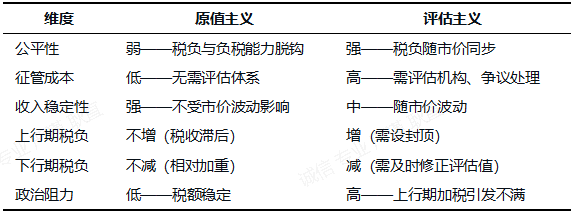
核心判断:原值主义以牺牲公平性换取征管便利和收入稳定;评估主义以承担征管成本换取公平性和税负同步。两者并非简单的“谁优谁劣”,而是在不同制度约束下的权衡选择。但在房价波动幅度达到50%的市场环境中,原值主义的公平性缺失已难以用“征管便利”来正当化——当税基与市价的偏离超过一定阈值,制度的合法性基础就会被侵蚀。
四、房价下行期负担变化的实证测算
(一)基础假设
以一套商业房产为例:购房时原值10000万元,贷款50%(5000万元),利率5%,当前市场价值跌至5000万元。按30%扣除比例、1.2%税率计算。
(二)税额与相对负担年房产税 = 10000 ×(1?30%)× 1.2% = 84万元。
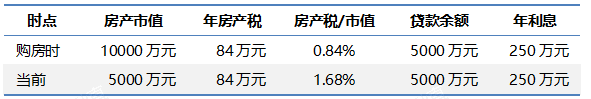
税额绝对不变,但相对负担翻倍。 房产税占资产当前市值的比例从0.84%升至1.68%,恰好翻了一倍。
(三)现金流压力
年现金流出 = 利息250万元 + 房产税84万元 = 334万元。
若租金回报按2%计算(基于当前市值5000万元),年租金收入约100万元,净现金流为负234万元/年。资产市值已与负债持平,净资产归零,每年仍净流出两百余万元。
(四)结论
原值主义在房价下行期不改变绝对税额,但显著放大相对负担和现金流压力。这种放大效应在高杠杆、低租金回报的持有结构中尤为剧烈。所谓“变相加重”,准确含义是:税基的刚性使税负无法随资产价值缩水而同步减轻,导致单位资产承担的税收成本被动上升。 在三四线城市商业地产跌幅接近50%的现实背景下,这一效应已从理论推演变为大量企业的实际困境。
五、变现动机的形成与约束
(一)变现是理性选择,但并非唯一选择
在上述现金流结构下,“割肉变现”是止损的理性决策:出售房产可同时消除负现金流、降低负债、减少财务费用。但变现决策还受以下变量约束:
第一,交易税费构成退出摩擦。 企业转让不动产涉及增值税及附加、印花税、中介费用等。亏损转让虽不产生土地增值税,但退出成本仍不可忽视。变现本身要“再割一刀”,推迟部分企业的变现时点。
第二,市场流动性决定“能不能割得动”。 下行期商业地产挂牌量上升、成交周期拉长,集中抛售可能进一步压低价格——这正是“螺旋”机制的一部分。
第三,经营连续性约束。 对宾馆等以房产为经营载体的企业,变现意味着失去经营场所,触发人员安置、客户流失、重新选址等连锁成本。“割肉活命”适用于以持有为主、经营属性弱的资产;对经营属性强的资产,变现代价可能高于持有。
第四,房产税只是持有成本的一项。 物业费、维护费、资金占用的机会成本同样在下行期构成压力。将抛售完全归因于房产税,会高估单一变量的解释力。
(二)但税负刚性确实是“最后一根稻草”的候选者
在下行期,当资产市值已接近或低于负债、租金回报不足以覆盖利息、经营现金流本身承压时,房产税的刚性特征会放大“持有即亏损”的信号。它不是抛售的唯一原因,但在边际上可能成为压垮持有决策的触发因素。尤其对高杠杆、低回报的持有者,84万元的年税额在净资产归零的背景下,其心理权重和现金流权重都被显著放大。
六、政策空间:在原值框架内用足弹性,为评估机制预设非对称规则
(一)短期:不动法律框架,用足纾解弹性
其一,困难减免条款的激活。 《房产税暂行条例》第六条明确“纳税确有困难可定期减征或免征”。地方有权在权限内对下行期现金流困难的企业给予延期、分期或减免。
其二,扣除比例顶格适用。 现行10%—30%的减除幅度由地方确定,下行压力大的地区可顶格按30%扣除。
其三,对“评估增值但未变现”的原值作技术性回调。 若企业历史上因评估增值调增了账面原值,而该增值从未通过转让实现,下行期按调增后原值计税会额外放大痛感。
(二)中期:为评估价计税预设“非对称规则”
若未来推进评估主义,应吸取国际经验,避免评估机制在下行期反而成为加税工具:
上行期设增幅封顶(借鉴加州Prop 13的2%上限),防止税负急升;
下行期允许评估值修正(借鉴日本“地价下跌时修正评估额”),使税基随市价合理下调;
重估周期不宜过短,避免评估争议和征管成本失控。
(三)长期:区分“税基刚性”与“税负痛苦”的根源
企业在下行期的核心压力,往往来自现金流和资产流动性,而非房产税本身。若政策目标是防止“持有—抛售”的负反馈,更直接有效的工具可能是持有环节其他成本的阶段性纾解,或对困难企业给予程序性安排,而非改动计税依据本身。
我国房产税以历史原值为计税基础,其制度假设——房产价值相对稳定——在2006年以来的房价“过山车”行情中已不成立。原值主义以征管便利和收入稳定为优势,但以牺牲公平性为代价:上行期税收滞后,下行期税负相对加重,税负与负税能力脱钩。评估主义在公平性上更自洽,但面临评估体系建设、争议处理、上行期政治阻力等现实难题。
在三四线城市商业地产跌幅接近50%的背景下,原值主义的公平性缺失已难以用“征管便利”来正当化。以原值1亿元、市值腰斩至5000万元的商业房产为例,房产税占市值比例从0.84%升至1.68%,叠加贷款利息后年净现金流缺口超过200万元。这一结构不改变绝对税额,但改变税负的痛苦程度,在高杠杆、低回报的持有结构中尤为显著,可能成为触发变现决策的边际因素。
政策应对的方向,不是简单否定原值主义,而是在原值框架内用足困难减免和扣除弹性,对历史评估增值作审慎处理,并为未来评估机制预设“上行封顶、下行可调”的非对称规则。
最后我想说的是:税基的刚性可以保留,但税负的痛苦需要被制度看见;公平性的缺失可以暂时容忍,但不能被制度遗忘。
Copyright © 甘肃方正税务师事务所 2026 . All Rights Reserved 备案号:陇ICP备15002760号 |  甘公网安备 62010202001559号
地址:兰州市城关区庆阳路161号(南关什字民安大厦B塔8楼) TEL:0931-8106136 | 税管家
 联系我们
 QQ客服
 新浪微博
