一、跟踪报道里的两步棋
2026年10月29日与11月19日,兰州日报社旗下媒体两次报道兰州市税务局第一税务分局的物流企业税收辅导工作。对照两次报道,可以读出一条清晰的演进脉络。
第一步(10月29日):提出“五流合一”,让合同、货物、资金、发票、运单相互印证,解决的是“票与业务是否对得上”的问题。
第二步(11月19日):专项辅导小组蹲点调研,针对线下场站作业与线上平台接单交织的物流新业态,逐项梳理线上订单、电子运单、业务合同、资金结算各环节涉税节点;指导企业区分货物运输、仓储保管、物流代理分别设置核算科目;建立进项发票全链条管控与常态化风险自查机制,将铁路电子运单、合同、付款凭证与进项发票逐一比对核验,并严格按纳税义务发生时间确认收入,杜绝滞后申报、遗漏申报。
两步棋合起来,是一套完整的合规路径:先用“流”的比对确认业务真实性,再按业务实质把收入拆干净,最后把这套动作制度化为月度例行工作。
对物流企业而言,这个信号值得重视:税务辅导已从“出了问题帮你补”转向“蹲下来教你怎么不踩”。而当税务机关把某个业态的合规要求整理成标准动作后,这套标准往往就沉为下一阶段的稽查口径。主动按标准建机制,成本远低于被动整改。
二、为什么“分业态核算”是物流企业的第一道题
物流企业很少只做一种业务:同一批货物,往往同时涉及运输、装卸、仓储、代理。但不少企业图省事,统一开一张“物流服务费”发票——这正是风险的第一源头。
按现行增值税规则,不同物流业务适用的税目与税率并不相同:
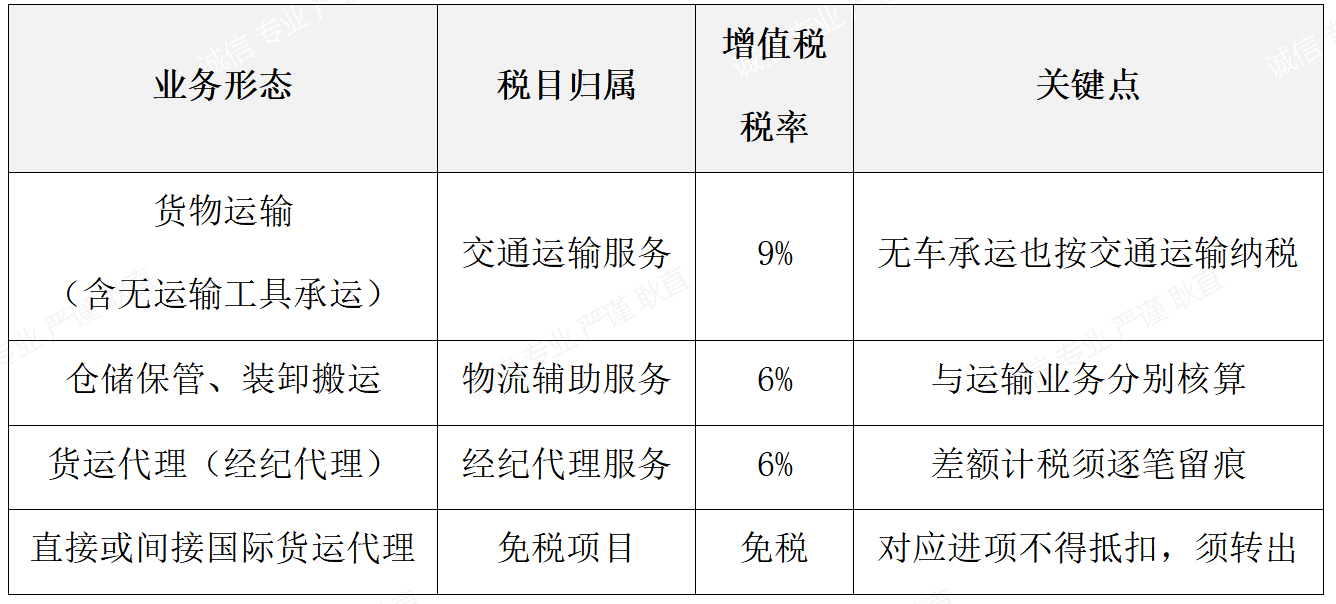
这一拆分带来三个常见误区。
误区一:笼统开票。运输与仓储混开“物流费”,一旦被认定兼营行为未分别核算,税务机关可从高适用税率,全部收入按9%计税。3个百分点的税率差,对规模企业一年就是几十上百万元的税差。
误区二:无车承运当代理做。没有自有车辆、组织社会运力承运的,业务性质是“无运输工具承运”,按交通运输服务9%纳税,而不是按货运代理6%。把承运收入装进代理科目,属于收入定性错误,直接影响补税与滞纳金计算的基数。
误区三:免税代理忘转出。直接或间接国际货运代理免税,对应进项不得抵扣;长期不做进项转出,属于持续性少缴税,风险随时间累积,一旦核查便是跨年度追溯。
一句话:分业态不是会计科目好不好看的问题,而是税率适用、进项抵扣、收入确认三条线的源头。
三、“五流合一”合的到底是什么
“五流合一”不是口号,稽查的还原逻辑很朴素——把五条流水拉到同一时间轴上找差异:
合同流:业务有没有约定、与谁约定、约定的税率与结算口径是什么;
货物/运单流:业务有没有真实发生,何时发生、运了多少;
资金流:钱从谁到谁、金额与合同是否匹配、有没有绕过对公账户;
发票流:票开给了谁、品名税率数量是什么;
订单流:线上平台接单数据与线下场站作业是否对得上。
比对的基本动作是找差异:运单有、发票没有,指向滞后或遗漏申报;发票有、运单没有,指向虚开疑点;合同金额与资金流水不匹配,指向账外收入。
兰州这次辅导把铁路电子运单纳入逐一比对,说明单据电子化之后,税务机关的比对颗粒度已经细化到“单”。企业若还停留在“有票就行”的认知,风险敞口远比想象中大。
四、分业态风控清单
结合辅导方向,可把合规要求拆成三张业态清单。
运输企业:
1.品名分列:运输费、装卸费、代理费分项开票,禁止笼统开“物流费”;
2.外协运力留痕:挂靠或外协协议、运力结算单、司机确认记录成套归档,杜绝“只有票、没有业务单”;
3.油费匹配:加油发票与自有车辆、行驶里程对应,外协车辆相关油费进项单独判断能否抵扣;
4.纳税义务发生时间:按收讫款项、取得索取款项凭据、开具发票三者孰早确认,预收款与到站结算逐笔核对。
仓储企业:
1.仓储费与库内服务分开:仓储保管按物流辅助6%,库内加工、装卸按对应税目,不混同;
2.免税仓储进项转出:涉及免税项目的电费、人工、租金分摊,建立转出台账;
3.出入库单据按月抽查:与合同约定的品名、数量保持一致。
代理企业:
1.差额计税台账:代收代付的政府性基金、行政事业性收费逐笔留痕,扣除凭证齐备;
2.承运与代理定性先行:签合同前先判断是无运输工具承运(9%)还是货运代理(6%),并把法律地位写进合同;
3.国际代理免税备查:享受免税的直接或间接国际货运代理,留存委托合同与运输单证备查。
五、长效机制三件套
这则报道里最容易被忽略的一句,是“常态化风险自查机制”。单次整改的价值有限,机制化自查才是长效合规。建议三件套:
第一件:月度三单比对。把当月电子运单、进项发票、资金流水拉表核对,差异当月查明并登记差异台账。稽查进场时,这就是最好的自证材料。
第二件:收入确认节点卡点。在台账或ERP中为每笔业务标注纳税义务发生时间及其依据,杜绝“票开了账没记、款收了税没报”。
第三件:年度科目体检。每年结账前,把运输、仓储、代理三类收入的科目归属、开票品名、适用税率三方核对一次,确认无混用、无错配。
兰州这组跟踪报道,把监管意图写得很直白:物流行业业务链条长、单据杂、业态交织,历来是税收风险高发带;而电子运单普及后,比对的颗粒度已经落到“单”。从“五流合一”到“分业态引导”,监管路径是先从业务真实性入手,再落到科目与税率的技术层面。
对企业而言,先分清业态、再合上五流、最后机制化自查——这三步指向同一个事实:合规不是一次性的补课,而是嵌在业务流程里的日常动作。
上一篇: 陪跑成本,到底该记在哪一栏? ——给“真金白银”找个核算归宿:一场关于费用化与资本化的开放式推演
下一篇: 没有了!
Copyright © 甘肃方正税务师事务所 2026 . All Rights Reserved 备案号:陇ICP备15002760号 |  甘公网安备 62010202001559号
地址:兰州市城关区庆阳路161号(南关什字民安大厦B塔8楼) TEL:0931-8106136 | 税管家
 联系我们
 QQ客服
 新浪微博
