研究摘要:本研究以政策评估视角,考察甘肃2019年全口径改革以来社保缴费基数调整的合理性及其对企业、个人、区域经济与就业的影响。核心判断:甘肃2026年度基数上限22626元、下限4526元(全口径7542元,反推),规则上严格符合全口径×60%/300%、增幅与社平工资同步、未超额加重负担;但因居民可支配收入全国靠后,灵活就业下限档负担率达38.49%(可比省最高)、下限缴费35年社平替代率仅40.4%(低于ILO 55%警戒线),呈"基数绝对值低、相对负担偏重、待遇保障偏低"的结构性特征。
1.研究说明
本研究对象为甘肃省企业职工基本养老保险(兼涉失业、工伤)缴费基数的年度调整。缴费年度N的基数 = 上一(N-1)日历年全口径城镇单位就业人员月平均工资×60%(下限)/300%(上限)。数据时点:经济与工资数据为2025年度统计公报,缴费基数为2026年度;时间线追溯至2019年全口径改革元年。
五类口径互不混用:全口径(养老基数法定口径)/城镇非私营单位平均工资/城镇私营单位平均工资/居民人均可支配收入/人均GDP。证据分级:【已查证】=官方原文直达;【研究引用】=外部文献测算(标注出处);【测算值】=本研究假设参数(标注假设);【反推】=由上下限÷3或×60%/300%推算;【一方称】=媒体转载未直达官方。缺失数据如实标注,不编造。
2.研究目标与方法
2.1 研究目标
本研究不再以业务办理指引为导向,转而回答四个政策评估问题:
1.合理性:甘肃近若干年社保基数调整在机制与幅度上是否合理?
2.对企业与个人的影响:基数调整如何影响企业用工成本、个人当期可支配收入与未来养老待遇?
3.对区域经济的作用:基数调整如何通过消费、储蓄、投资与劳动力流动影响区域经济?
4.对就业的作用:基数门槛如何影响参保激励、企业用工决策与灵活就业空间?
2.2 研究方法
采用"理论框架 + 实证对比 + 机制分析"三结合:先以国办发〔2019〕13号与国发〔1997〕26号、国发〔2005〕38号确立的制度原理建立规范坐标;再以2019—2026全序列数据与可比省份做实证对比;最后沿"基数×费率→缴费额→成本/储蓄/就业→未来待遇"的传导链做机制分析。
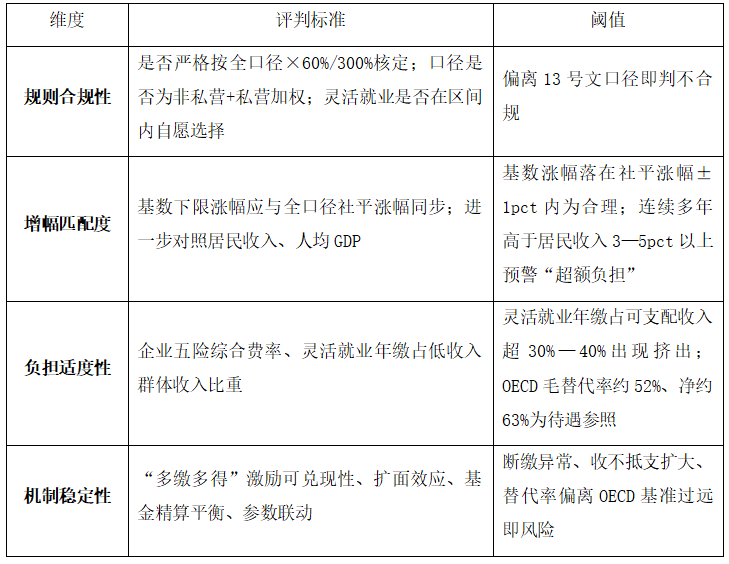
2.3 四维评估标准与评判阈值
3.政策与制度背景·理论框架
3.1 60%/300%规则的设定原理
下限60%的精算由来【已查证】:据劳动部王建伦1997年全国社会保险工作会议讲话(国发〔1997〕26号配套说明),当时曾讨论下限能否按最低工资执行,但最低工资仅占社平35%—52%(全国约41%);按个人账户11%、基础养老金20%、缴费35年测算,基数为社平60%时养老金可达社平的43.1%,而基数为40%时仅35.4%,不足以保障基本生活。故取60%下限,兼具"保障底线、再分配调节待遇差距、制度惯例(统一前29省中22省已用60%)"三重逻辑。
上限300%的公平效率平衡【已查证】:人社部明确,按全口径60%/300%确定上下限是"体现公平与效率相结合、保证待遇差距不过分拉大";超过300%部分既不计入缴费基数、也不计入计发基数。游钧副部长称此为国际通行的"保底封顶"做法。
3.2 全口径改革背景(国办发〔2019〕13号)
改革前以"城镇非私营单位在岗职工平均工资"核定上下限,统计范围小、指标偏高。游钧吹风会披露:2017年全国城镇非私营在岗月均6343元,同期私营仅3813元,前者是后者的1.66倍,导致标准过高、负担过重。改革后改为非私营+私营加权的全口径工资核定下限,私营工资拉低加权均值,从而压低60%下限、减轻低收入职工与劳动密集型企业负担。甘肃2019年即一步到位切换全口径(甘人社通〔2019〕203号)。
口径纯效应(同2018年度数据,苹果对苹果)【已查证推算】:旧口径(非私营在岗73704元/年)下限3685.2元 → 新全口径(61869元/年)下限3093.45元,降低591.75元/月,降幅-16.1%。人社部吹风会【已查证】称,口径调整叠加费率降至16%,"以缴费基数下限缴费的企业实际负担可再降2—3个百分点",预计2019年全国减轻养老缴费负担约1900亿元。
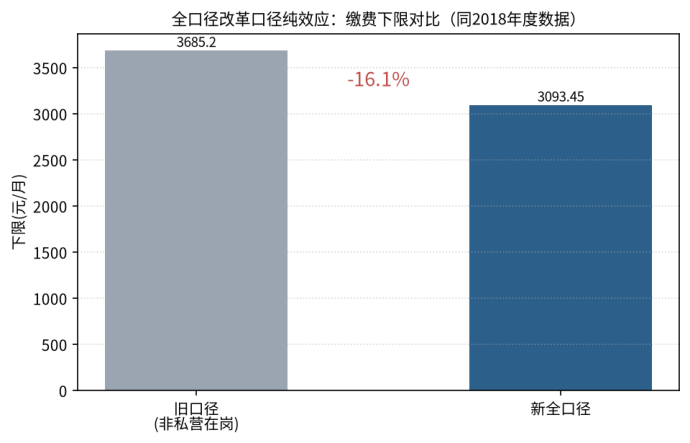
图1 全口径改革口径纯效应:缴费下限同口径对比(-16.1%)
3.3 降费与"费基×费率"
缴费额恒等式:单位缴费=基数×16%,个人=本人工资(60%—300%)×8%,灵活就业=自选基数×20%。【已查证】养老单位费率由2019年前的多数省份20%降至16%(一次性降3—4pct、长期制度安排)。降费率的同时规范做实费基、扩面、中央调剂,以"实费基"对冲"降费率"的收入损失,维持基金精算平衡。评估甘肃基数调整须用"基数×费率"还原真实缴费额。
3.4 国际经验坐标
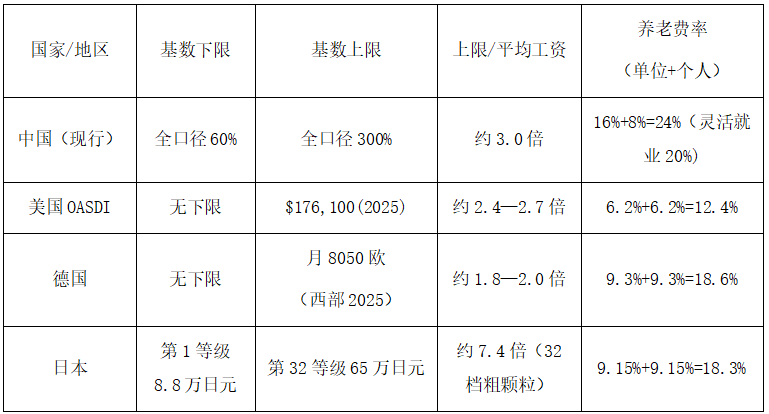
【已查证】OECD《Pensions at a Glance 2025》:平均工资全额职业者未来毛替代率OECD平均约52%(男52.0%/女51.4%),净替代率平均63.2%。比较启示:中国300%上限相对平均工资的倍数高于德、美,对高收入者封顶更宽松;而60%下限是德、美、日均没有的"反向保护"。这是评估甘肃上下限合理性的国际坐标。
3.5 替代率传导机制
【已查证,国发〔2005〕38号】月基本养老金=基础养老金+个人账户养老金;基础养老金=退休时全省社平工资×(1+本人平均缴费指数)÷2×缴费年限×1%。缴费基数高低同时进入"基础养老金指数项"与"个人账户积累额"双通道;缴费年限在基础项线性放大(每多缴1年多1个百分点)。评估含义:上调下限短期是低收入者当期负担上升,长期其未来待遇同步上升,须同时测算"当期负担—未来待遇"的跨期权衡。
4.政策事件:甘税发〔2026〕35号核心内容
2026年9月28日,甘肃省税务局发布甘税发〔2026〕35号通告,调整2026年度养老/失业/工伤缴费基数上下限:上限由预设22014元调整为22626元(+2.78%),下限由预设4610元调整为4526元(较预设-1.82%),使用期2026年1—12月;全口径月均7542元(22626÷3隐含,对应2025年社平,较2025年度7338元+2.78%)。
机制事实(非办理指引):甘肃已形成"年初按预设基数预缴→9月按核定全口径发修正通告→10月系统调参→年底集中多退少补清算"的运行机制。1—9月已按预设基数缴费的,工资高于预设上限22014元者补差、低于预设下限4610元者退费;集中办理截止2026年底,逾期补差加收滞纳金;灵活就业可在4526—22626元间自选基数,缴费期1月1日—12月25日、跨年不补。来源:甘税发〔2026〕35号【已查证】。
5.基数调整轨迹:2019—2026全时间线
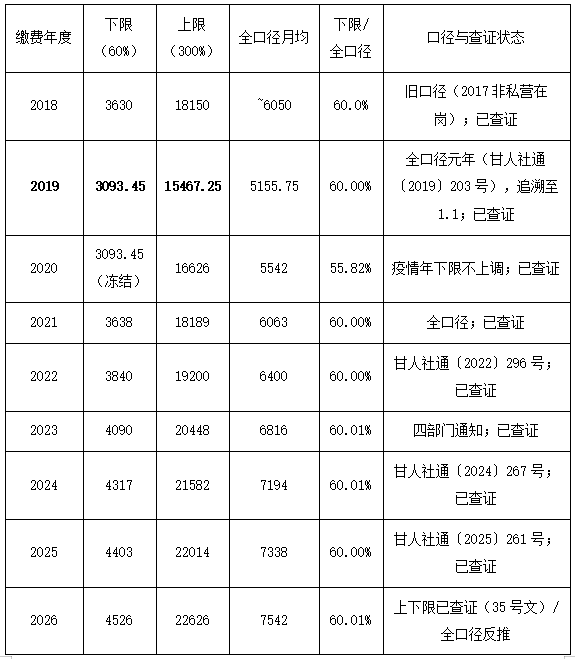
轨迹要点:2019年全口径改革使下限一步到位降至3093.45元;2020年疫情冻结下限;2021—2024年全口径年增5.5%—6.5%;2025年增幅骤降至+2.00%;2026年回升至+2.78%并首次出现"上限上调、下限预设下调"反向组合。五年(2022?2026)下限累计+17.86%、全口径+17.84%。
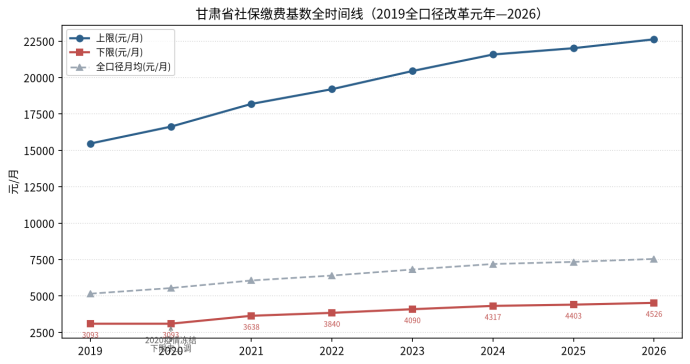
图2 甘肃社保缴费基数全时间线(2019全口径改革元年—2026)
6.全国与区域位次概览
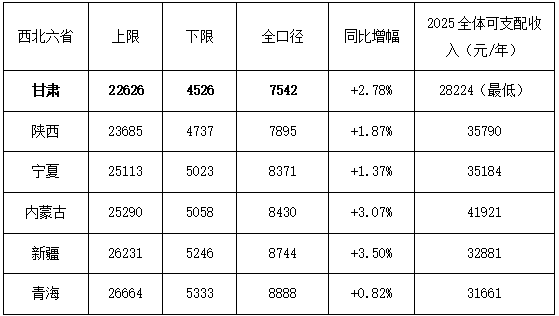
截至2026年9月底,全国23个省级单位已公布2026养老口径基数。甘肃上限22626、下限4526、全口径7542,升序均列第9低(共23省);在西北五省加内蒙古共6省中,三项均为第1低(垫底)。增幅方面,可比省份全口径同比:新疆+3.50%最高、青海+0.82%最低,甘肃+2.78%居中偏上。尚未公布的粤、苏、浙、赣、豫、鄂、琼7省后续需跟踪。
7.可比省份分层聚类与横向对比
7.1 聚类方法与分层结果
对12省按人均GDP、全体可支配收入、城镇非私营工资、一产占比、老龄化率、净流出标记6维做z-score标准化+欧氏距离。纯统计距离最近为云南1.81、广西1.84,但研究对象是缴费基数,须按"决策相关性"分层采用:
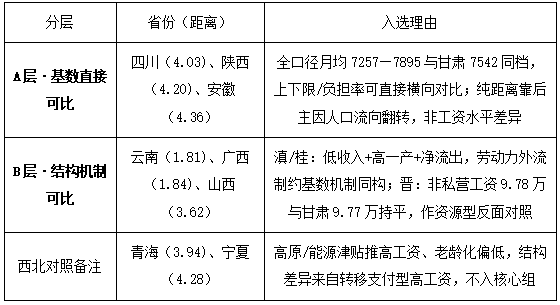
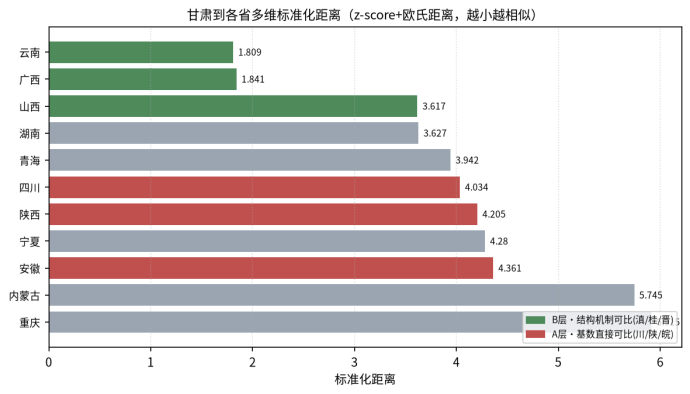
图3 甘肃到各省多维标准化距离与分层(绿=B层结构可比,红=A层基数可比)
口径限制:等权欧氏距离下二元流动变量权重偏大;产业结构部分为近似/倒推;老龄化为七普静态值。排名稳健性有限,应并列"纯统计距离"与"基数水平距离"两视角。
7.2 A层五年下限序列与负担率对比
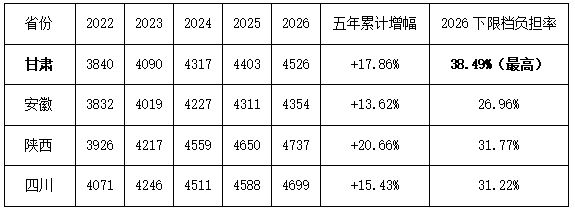
结论:甘肃基数涨幅居中偏低(五年+17.86%,低于陕西、高于安徽),但因居民可支配收入最低(28224元),灵活就业下限档负担率38.49%为四省最高,比安徽高11.5个百分点、为安徽的1.43倍——"基数绝对值低、相对负担重"。
8.适配度校验与增幅匹配
规则校验:2019—2026各年下限÷全口径落在59.99%—60.01%、上限÷全口径=300.00%(仅2020年55.82%为疫情冻结,属阶段性减免授权内),60%/300%规则全部通过。下限÷私营月工资由2022年97.60%升至2026年102.31%(2023年起超私营平均月薪);下限÷全体居民月收入由208.83%收敛至192.43%。
增幅跑赢/跑输(错位一年对齐):2023缴费年度下限+6.51%跑赢居民收入+5.47%、跑输GDP+9.56%;2024—2026连续三年跑输居民收入与人均GDP,2025差距最大(?4.41pct)。五年累计:下限+17.86% < 全体居民收入+27.91% < 人均GDP+36.18%,仅略高于私营工资累计+12.45%。即基数增长跑输居民收入与经济增长,缴费门槛相对倍数在缓慢收敛。
9.影响分析:企业·个人·区域经济·就业
9.1 企业端:费率中高位与做实基数的成本冲击
【已查证】养老单位费率16%,五险单位端合计约25%—27%(养老为最大头),单位+个人合计约33.95%(2019降费后)。【研究引用】雇主养老16%在OECD 38国中仅5国更高(美6.2%、德9.3%)。名义费率已降,但基数做实/下限随社平上浮带来"费率不变、实际缴费额上升"的合规成本冲击:
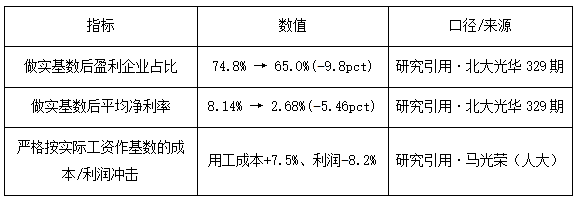
甘肃建筑业(资质以上企业3360家)与劳动密集型中小企业利润率薄,对做实基数的敏感度高于全国均值。
9.2 个人端:当期扣缴与未来待遇的跨期权衡
【测算值,假设g=5%社平增速、r=4%个账利率、60岁退休计发月数139】养老金对本人工资替代率矩阵:
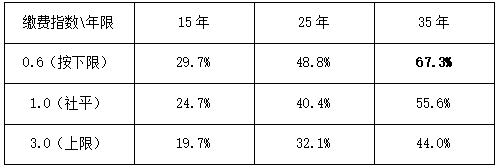
对照ILO约55%警戒线:仅"指数1.0×35年(55.6%)"或"指数0.6×35年(67.3%)"方能越过;最低缴费15年者本人替代率仅20%—30%、社平替代率15年仅17.8%、35年仅40.4%,保障不足。下限缴费者(灵活就业20%口径)回本约9—10年。固定25年看,本人替代率随指数升高反由48.8%→32.1%递减,体现基础养老金(1+指数)/2因子对低收入者的正向再分配,但绝对待遇仍低。
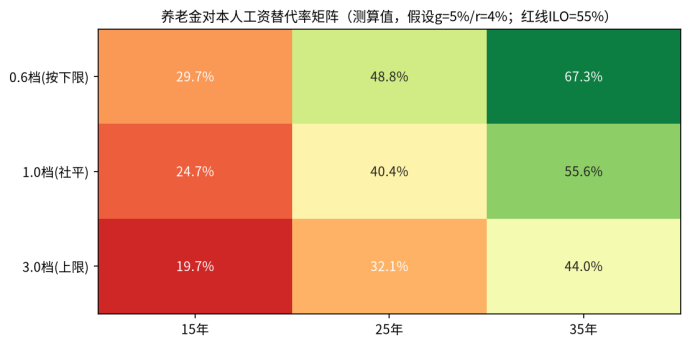
图4 养老金对本人工资替代率矩阵(测算值,假设g=5%/r=4%)
9.3 区域经济端:消费挤出与劳动力外流制约
【研究引用】社科院都阳、封永刚:养老金财富/收入比每+1,城镇居民储蓄率下降1.13—1.51pct。短期基数上调→可支配收入下降→消费承压(对高储蓄倾向的西部省份更明显);长期若待遇改善→预防性储蓄下降→消费修复。【已查证】甘肃劳动力净流出268.27万人(七普,较六普+152万),2023年年输转劳动力523.2万、其中省外230.6万。外出者在流入地高社平地区缴费、若不足年限回甘按低标准领取,形成"高缴费—低领取"错配,本地缴费基数扩大受劳动力外流制约。
9.4 就业端:参保门槛与用工决策
【研究引用】北大国发院2025工作论文:强征管(提升合规)使每家企业平均减岗0.487个、企业缴费负担上升16.6%;国际证据(Kugler&Kugler 2009)显示哥伦比亚费率上升压低制造业雇佣与工资。【测算值】甘肃2025下限4403元×20%=月缴880.6元,占月入3000元者约29.3%。基数/费率上升时企业以"减雇+压薪+外包非正规"三路吸收;甘肃灵活就业按下限月缴约880元占低收入者月入近三成,门槛效应显著,过高下限会把低工资就业挤出正规部门,与扩面目标相悖。
10.合理性综合评价
按四维框架对甘肃2022—2026基数调整逐维评级:
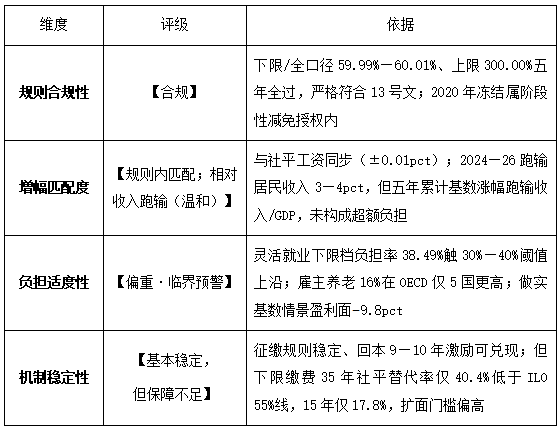
综合结论:甘肃2019全口径改革以来的基数调整,规则合规、增幅匹配、未超额加重负担,但相对居民收入的缴费负担偏重、待遇替代率偏低、扩面门槛偏高。问题清单:①灵活就业下限档负担率38.49%偏高,宜对低收入者给社保补贴或阶段性下调下限;②下限缴费长期社平替代率<55%,需靠"长缴"而非"提高档次"补足;③劳动力净流出制约本地基数扩大,跨省待遇可携带性需配套;④建筑/劳动密集企业对做实基数敏感,征管宜渐进而非一刀切。
11.数据引用索引
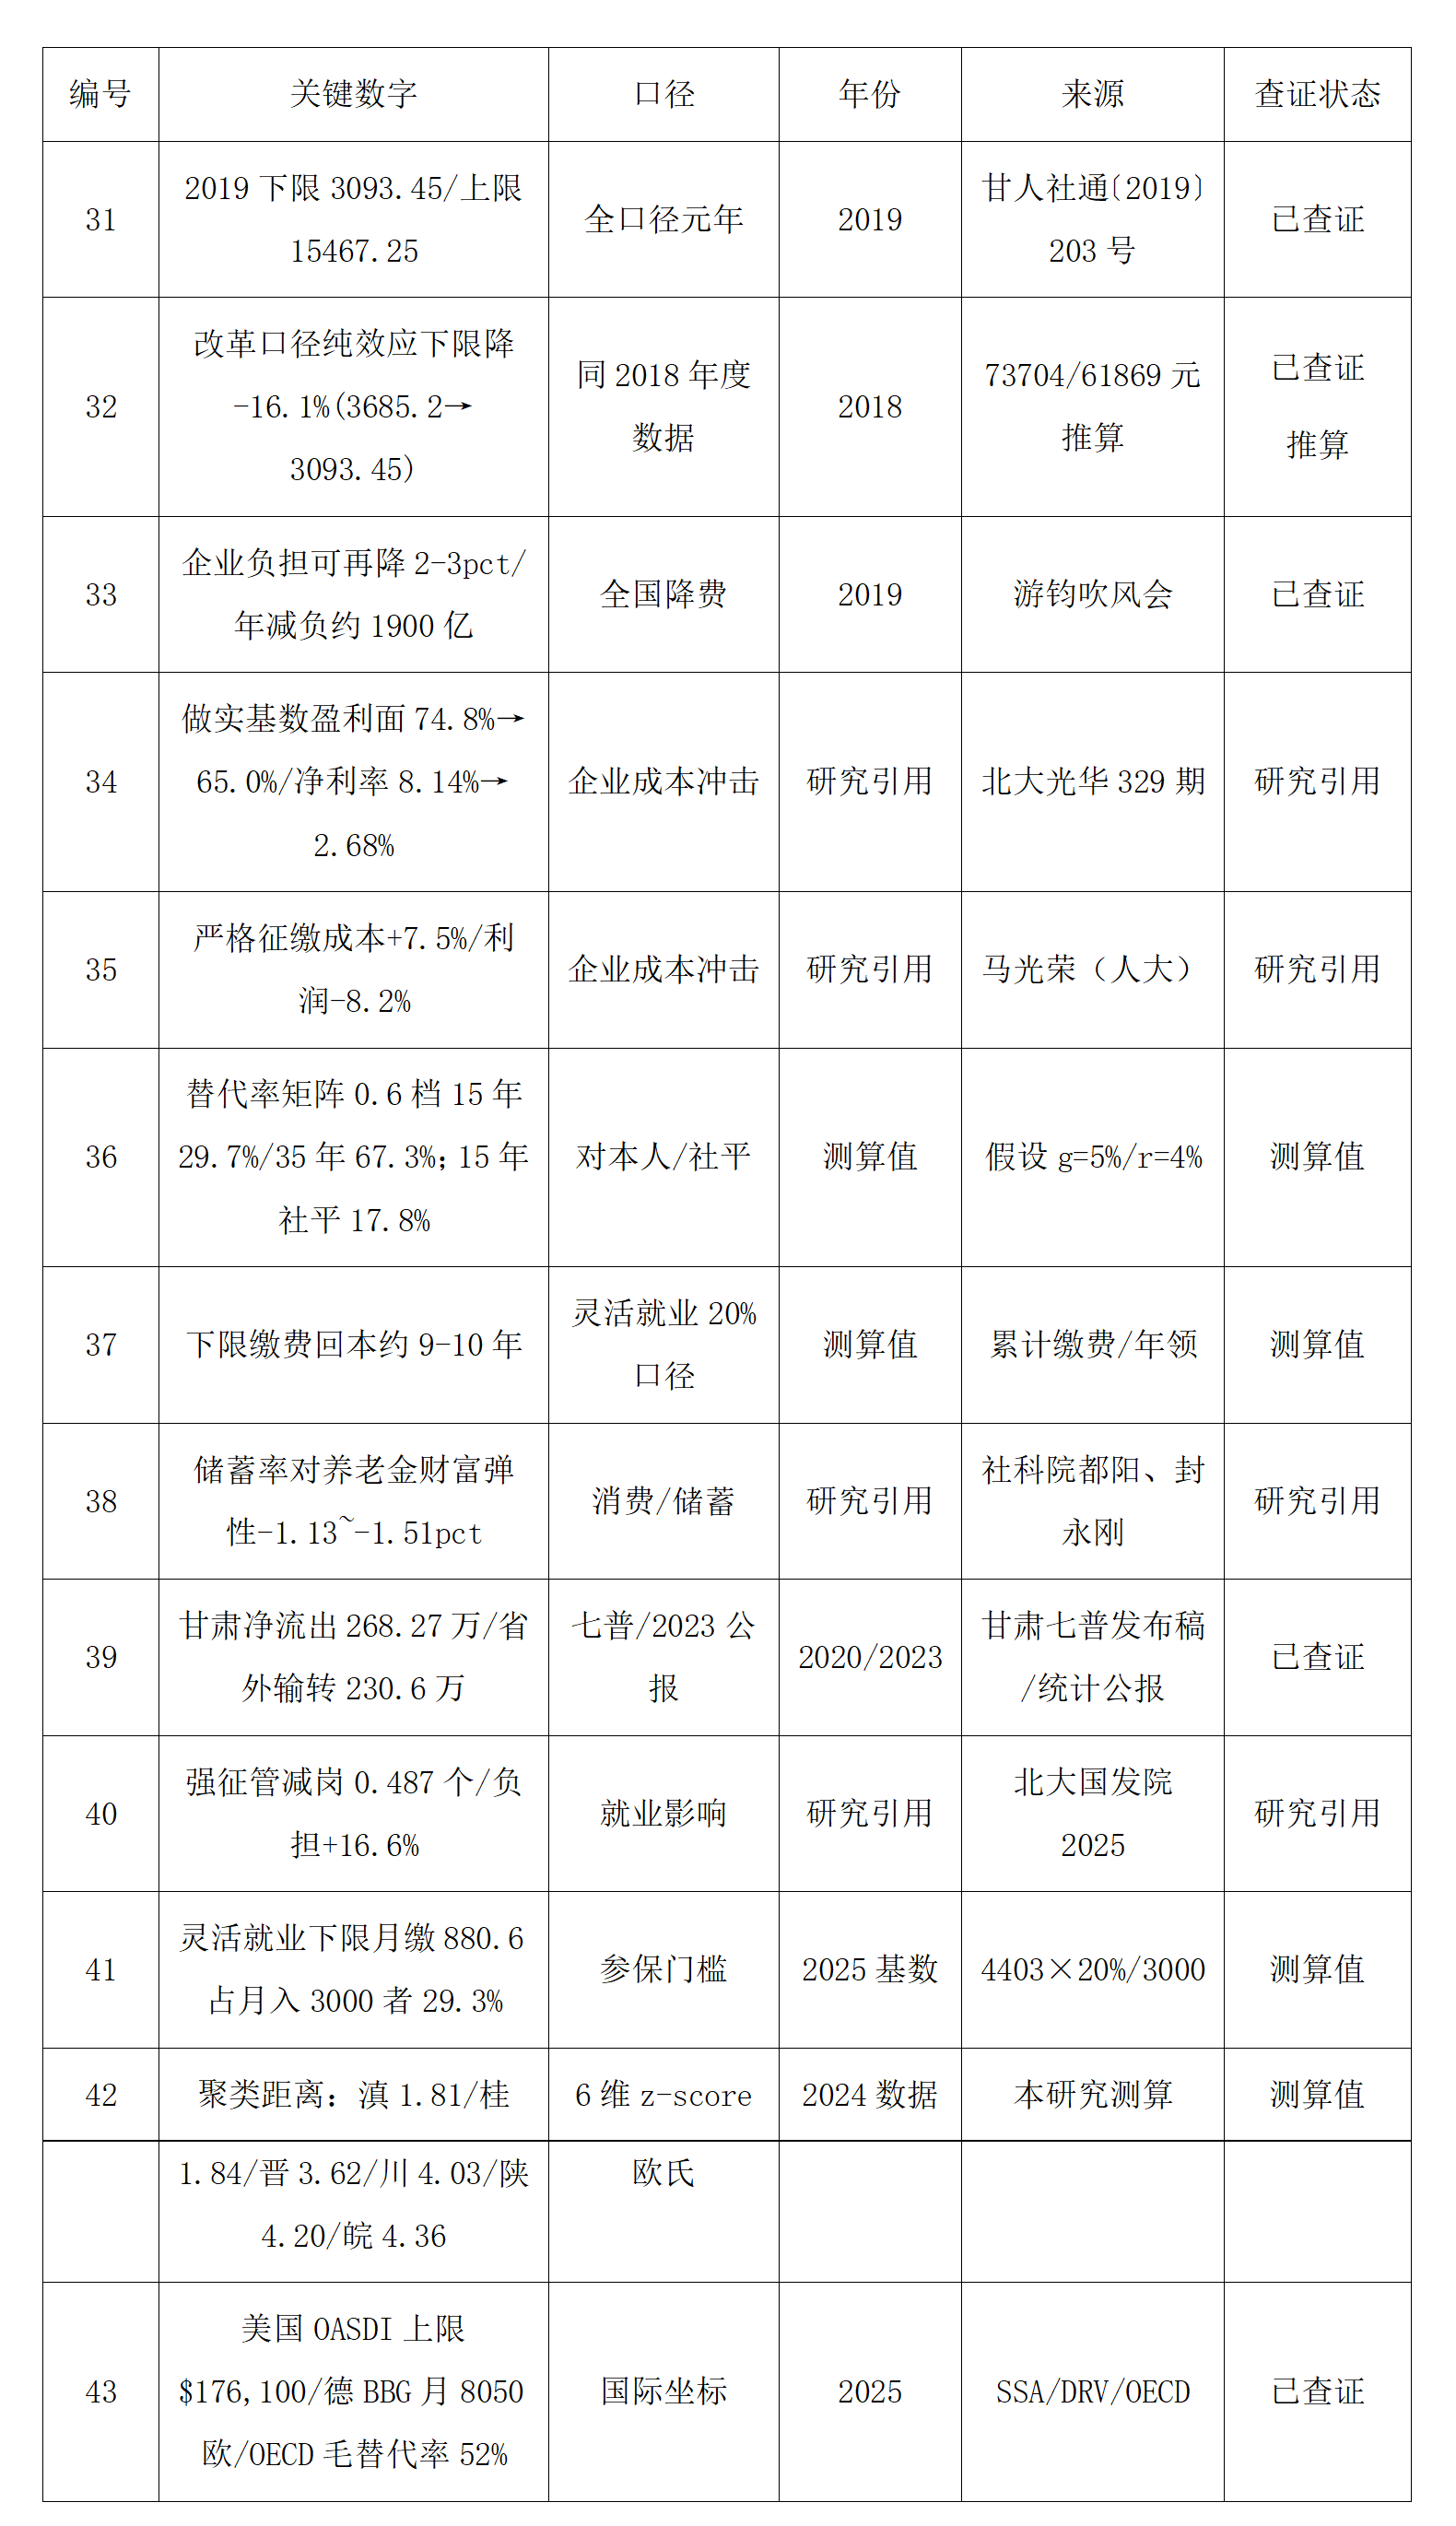
关键数字编号索引(原1—30保留,以下为本次重构新增,编号自31起衔接):
12.来源链接清单
甘肃政策与历年基数:
?甘税发〔2026〕35号通告(甘肃税务局,2026-09-28)
?甘肃2019全口径元年基数(甘人社通〔2019〕203号,静宁县转发)
?甘肃2020年职工基本养老保险统计数据通知(疫情冻结下限)
制度原理与改革背景:
?王建伦1997年全国社保工作会议讲话(60%下限精算由来)
?《国务院关于完善企业职工基本养老保险制度的决定》(国发〔2005〕38号)
国际参照:
?美国SSA《Contribution and Benefit Base》(2025=$176,100)
?德国DRV《Beitragsbemessungsgrenze》(2025月8050欧)
?OECD《Pensions at a Glance 2025》毛替代率
可比省份:
说明:本报告为政策评估式研究。企业成本冲击(北大光华、马光荣)为研究引用,非甘肃本省实测;替代率矩阵为假设g=5%/r=4%的测算值,应做敏感性区间;2026全口径7542元为反推(22626÷3),待甘人社通〔2026〕218号原文精确公布后复核。聚类等权欧氏距离受二元流动变量权重影响,排名稳健性有限。
|(注:部分内容由豆包工作 AI 生成)
上一篇: 税收增长6.6%从何而来:2026年1-8月财政收支深度分析
下一篇: 没有了!
Copyright © 甘肃方正税务师事务所 2026 . All Rights Reserved 备案号:陇ICP备15002760号 |  甘公网安备 62010202001559号
地址:兰州市城关区庆阳路161号(南关什字民安大厦B塔8楼) TEL:0931-8106136 | 税管家
 联系我们
 QQ客服
 新浪微博
