摘 要
核心问题:2026年1-8月全国税收收入同比增长6.6%,明显高于同期名义GDP增速(上半年约5.3%)——这是经济内生修复,还是征管加码与“补税”所致?增速与纳税人体感为何存在温差?
增收主因:价格、利润、成交三重修复,增值税、企业所得税、个人所得税、印花税与进口环节五大税种合计贡献约9134亿元增量(约114%);非税收入仅+1.5%。
五年视角:税收增速长期低于名义GDP增速,宏观税负由2022年13.77%降至2025年12.58%,总量持续下行,“增税”不成立。
政策与征管:金税四期、规范优惠、稽查收紧真实存在,但对本年度增收只是边际因素;上市公司补税96.41亿元仅占税收增量1.2%。
体感温差:宏观降负与微观体感偏重并存,源于征收率收敛、税费同管与地方财政紧平衡传导。
涉税机构:价值从“节税筹划”转向“合规管理”,行业走向实名制与“信用+风险”监管。
一、引子
增长从何而来:五大税种贡献约114%的增量
1-8月税收增量8019亿元,拆解后可见:增长高度集中于经济内生税基的恢复,房地产相关税收与消费税仍在拖累,非税收入几乎未出力。
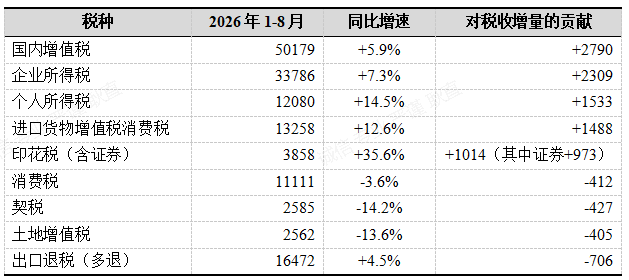
将2026年与2025年1-8月各税种绝对额相减:国内增值税+2790亿元、企业所得税+2309亿元、个人所得税+1533亿元、进口货物增值税消费税+1488亿元、印花税+1014亿元(其中证券交易印花税+973亿元)[1],五者合计+9134亿元,相当于总增量8019亿元的114%。与此同时,消费税-412亿元、契税-427亿元、土地增值税-405亿元、耕地占用税-42亿元,房地产相关税收与内需型消费税合计拖累约1286亿元;出口退税同比多退706亿元,也冲减了部分净税收。
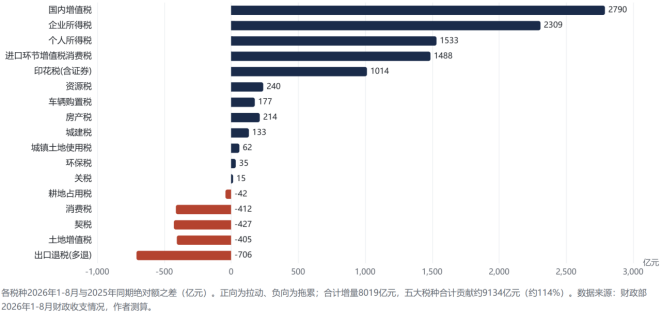
图1 2026年1-8月各税种对税收增量的贡献(亿元)
其一,价格修复。增值税按销项税额减进项税额缴纳,税基是名义增值额(售价减购进成本):价格水平整体上行时,即使毛利率不变,名义增值额也会随价格同比例扩大,增值税随之增加——因此增值税对价格水平敏感,而非对利润率敏感。2026年工业品价格持续上涨(PPI自3月同比转正,8月+3.8%),叠加工业和服务业增长,国内增值税回升至+5.9%[1];其二,利润修复。国家统计局解读:在工业品价格持续上涨背景下,1-7月规模以上工业企业营业收入同比+6.5%,带动利润同比+17.6%(采矿业+34.9%、制造业+18.8%)[7],且单位成本下降(每百元营业收入中的成本85.00元、同比下降0.47元)、营收利润率5.66%为2023年以来同期最高,企业所得税+7.3%与之对应;其三,成交活跃。前8个月A股日均成交额2.7万亿元、同比+72.8%,证券交易印花税+82%,限售股转让所得个人所得税+59.7%——这也是个人所得税+14.5%的重要来源之一。
表1 2026年1-8月主要税种收入及对税收增量的贡献(亿元)
回应“存量博弈还是增量”:本轮增收以增量(新创造税基)为主,存量博弈成分很小。判断标准是增量从哪来:增值税+2790亿元对应现价销售额扩大(PPI由-2.6%升至+3.8%,同样的销量带来更大的销项减进项差额);企业所得税+2309亿元对应利润+17.6%的新增价值;印花税+1014亿元对应+72.8%的新增成交;进口环节+1488亿元对应进口规模与价格回升——这些都是“蛋糕变大”带来的新增税收,而非把既有税负在纳税人之间重新分配。存量成分确实存在但体量有限:一是征管数字化推动征收率收敛,把“应缴未缴”变为“已缴”,这是对国库的增量、对全社会的存量,且无法单独拆分(2026年非税仅+1.5%,未出现清欠式增收,说明征管挤税不是主线);二是上市公司补税96.41亿元,纯属存量,仅占增量1.2%[8];三是限售股纳税地点调整、清理“税收洼地”属地方间零和转移,只改变地区分布、不改变总量。宏观税负仍在低位下行,也从总量上排除了“切蛋糕方式改变”主导的可能。
结论:2026年增收是“低基数+价格转正+利润与资本市场修复”的共振结果,属于恢复性、结构性增长;减税降费政策仍在继续(2026年继续落实小微减免、出口退税等),并非通过加税或加费实现的增收。
二、五年回溯:从“留抵退税砸坑”到“恢复性增长”
把2022-2026年同期数据放在一起,收入增速的每一次大起大落都有明确解释:2022年留抵退税、2023年基数回补、2024年价格通缩、2025年低基数企稳、2026年修复加速。
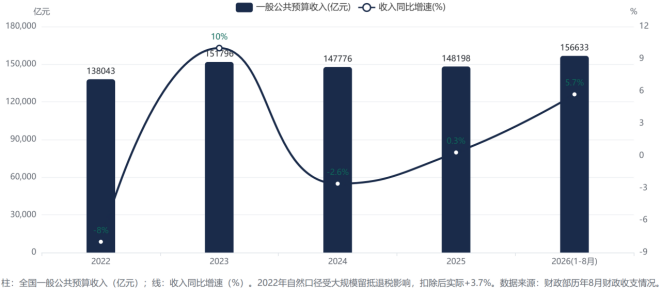
图2 2022—2026年1-8月全国一般公共预算收入及同比增速
表2 2022—2026年1-8月全国一般公共预算收支(亿元,%)
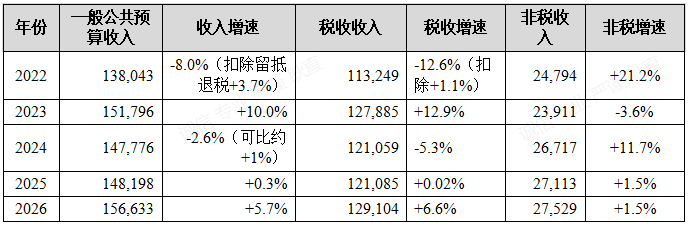
五年波动的规律清晰:2022年1.64万亿元级大规模留抵退税直接压低税收基数(自然口径收入-8.0%,扣除后+3.7%)[1][3],同年非税收入逆势+21.2%,靠盘活存量资产、罚没等“补缺”;2023年受基数回补推动,税收+12.9%出现“恢复性高增”,非税转负;2024年PPI全年-2.2%、规上工业利润-3.3%、房地产深度调整叠加减税政策翘尾,税收-5.3%[3],非税再度+11.7%托底;2025年PPI仍-2.6%[6],税收几乎零增长;2026年价格、利润、成交三重修复,税收+6.6%[1]。
值得注意的另一点:非税收入在2022、2024年两度高增,2026年却仅+1.5%。这说明本轮增收不是靠“盘活资产、罚没收费”等非税手段,财政收入质量反而在改善——税收占一般公共预算收入的比重由2025年同期的81.7%升至82.4%。
三、宏观税负:总量在历史低位且继续下行
以“一般公共预算税收收入/名义GDP”测算的小口径宏观税负,2022年以来持续走低;国际比较口径(政府收入/GDP)同样处于下行后的平台期。
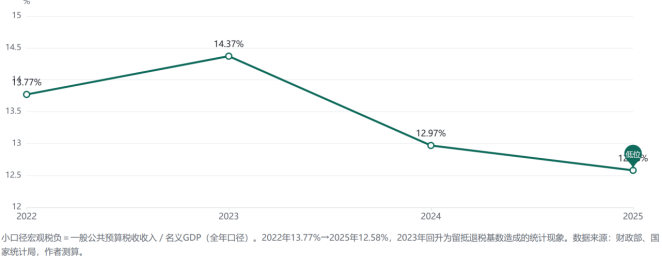
图3 小口径宏观税负走势(%)
表3 宏观税负多口径对照(%)
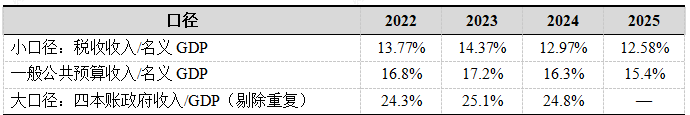
三个口径均不支持“税负加重”的判断:小口径税负从2022年13.77%降至2025年12.58%,接近税务口径16税种占GDP的11.4%、财政口径18税种占13%的历史低位区间;大口径政府收入占GDP比重由2015年28.5%降至2024年24.8%[9],明显低于发达经济体30%以上的水平。2023年税负短暂回升至14.37%,是留抵退税基数造成的统计现象,不是政策转向。
结论:从总量看,中国宏观税负处于低位且趋势下行,“2026年税收增速高于GDP即代表加税”的直觉判断不成立。真正的问题在于税负结构(直接税占比低、社保负担重、非税占比仍高)与地区、群体间的分布,而非总量水平。
四、税收增速与GDP增速:不是“失调”,而是“税基错位”
中国税收对“价格、利润、交易量”高度敏感,因此与“实际GDP增速”甚至“名义GDP增速”都不必然同步;2024年的负增长与2026年的高增长,本质是同一个机制的两面。
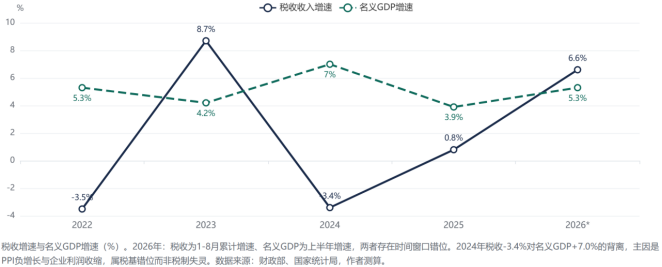
图4 税收增速与名义GDP增速对照(%)
表4 税收增速与名义GDP增速对照(%)
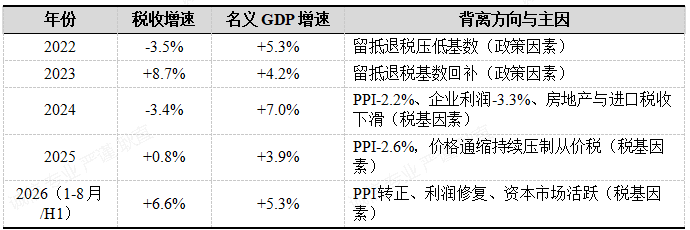
“失调”感主要来自2024年:名义GDP+7.0%而税收-3.4%,相差逾10个百分点,一度引发“税收增长与经济增长脱节”的讨论。但拆开看:税收税基是“现价增加值中的应税部分”——工业生产者出厂价格2024年-2.2%,直接压低增值税、企业所得税的计税依据;规上工业企业利润-3.3%,企业所得税负增长;契税、土地增值税、耕地占用税合计下降;进口环节税收走弱。这些税基指标的收缩速度远超GDP总量,因此税收增速系统性低于名义GDP增速。2025年延续同一逻辑(PPI-2.6%)[6]。
2026年的反超同样不需要“加税”来解释:PPI转正、利润+17.6%、成交额+72.8%三大税基修复贡献了全部增量。换言之,税收增速围绕名义GDP增速的上下摆动,反映的是“价格-利润-成交”这一税基组合的周期性波动,而非税收政策的系统性收紧。
税基错位从何而来:五条机制。税收与GDP的背离不是核算误差,而是税基生成机制与GDP核算机制的固有差异:税基是“应税收入流”、GDP是“增加值总盘子”,二者分子分母不同,错位方向固定、幅度随周期放大。
表5 税基错位五条机制
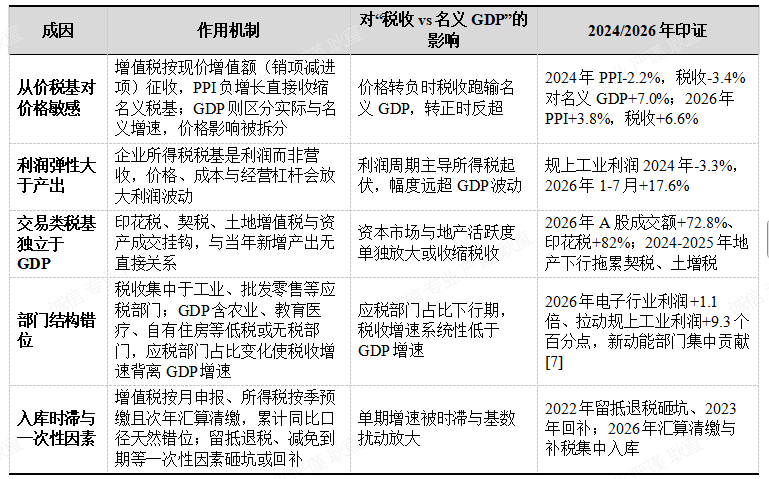
五条机制共同指向同一结论:税收围绕名义GDP的摆动主要由“价格—利润—成交”三重税基的周期决定,政策与征管是慢变量;判断“失调”与否,应看宏观税负(持续下行)与征收率(趋于收敛),而非单期增速对比。
结论:用“税收增速是否等于GDP增速”来判断失调并不恰当;更准确的标尺是宏观税负(持续下行)与征收率(趋于收敛)。2024年税收深度负增长与2026年高增长,是同一税基机制在两个价格周期中的镜像。
五、政策收紧、征管加强与稽查口径:真实存在,但是边际因素
过去三年,税收治理的主线是从“以票管税”转向“以数治税”,配套以规范税收优惠、收紧违法打击口径。这些变化真实存在,并系统性提高了实际征收率,但量化后不足以解释8019亿元的税收增量。
表6 2024—2026年税收治理政策时间表
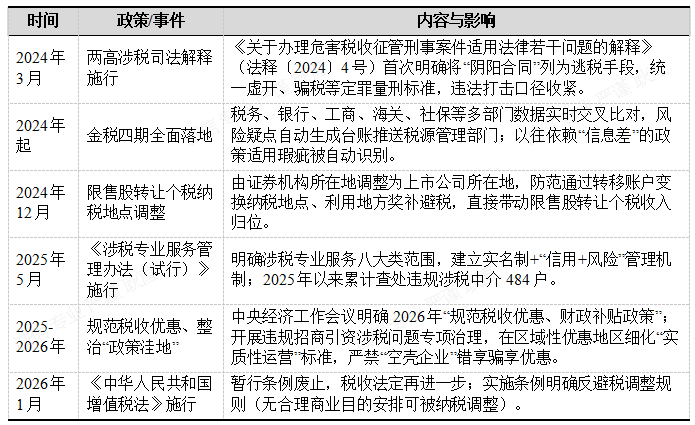
对“增收”而言,这些措施的传导是间接的:其一,提高征收率。征管数字化把“名义税负”向“实际税负”收敛,同等经济产出下实现更多税收,这是真实的制度性贡献,但难以单独量化,且与“经济修复”叠加发生;其二,改变收入分布。规范优惠、调整纳税地点等政策,把此前“流失”或“洼地化”的收入归位,本质是一次性、局部性的;其三,稽查与补税。2026年以来108家上市公司补税合计96.41亿元,对总税收129104亿元而言占比仅0.07%[8]——详见下一节。
六、上市公司补税罚款:规模约百亿级,不是增收的主要原因
补税潮在2026年确实显著升温,但其体量与税收增量不在一个数量级;更重要的是,其性质多为税收优惠适用口径分歧,而非偷逃税(详见《上市公司补税调查研究报告:税收制度、征管变革与行政法理论的综合分析》https://www.gsfzh.com/content/73218.shtml)。
6.1补税规模:约百亿级
· 截至2026年7月2日,至少108家A股公司披露补税公告,合计96.41亿元,公司数量与金额均超2025年全年;单笔最高为北大荒14.1亿元(2021-2025年度企业所得税)
· 医药生物是补税高发板块:20家公司、合计17.53亿元;6月单月34家公司集中披露(汇算清缴、年报审计、风险提示密集下发)
· 96.41亿元约等于同期税收增量的1.2%、总税收的0.07%
6.2 性质:多为“口径分歧”而非“偷逃税”
· 绝大多数公司公告均注明“经自查完成补缴、不涉及行政处罚”;自查补缴只需补税+日万分之五滞纳金,无行政罚款
· 典型案例:北大荒土地承包费是否适用免税、华菱钢铁煤焦油是否应缴环保税、爱尔眼科补税3.48亿+滞纳金1.76亿——均为税企对税收优惠/征管口径的理解分歧
· 真正被处罚的极少,如启迪环境子公司因虚开增值税普通发票被罚款137.26万元
补税潮的诱因之一是金税四期落地后,历史税务问题集中暴露:2025年汇算清缴专项辅导、交易所涉税信息强制披露,使上市公司无法再对存量税务风险“静默处理”[8]。
6.3 统计更新:截至2026年7月末与8月末。上市公司补税公告呈逐月放量:截至7月2日累计108家、96.41亿元(证券时报)[8],8月末披露补税事项137起、涉及金额127亿元(观点,事项口径)[12]。截至7月末尚无机构发布统一口径总量,按7月2日与8月末两个锚点线性插值,并结合7月新增案例(三安光电0.86亿元、金徽酒0.84亿元等),估算累计约115-125家、105-115亿元(估算区间)。
表7 2026年上市公司补税统计时间序列
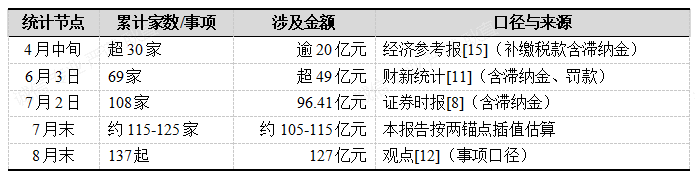
6.4 税务部门口径:补税以自查为主、原因高度集中。国家税务总局9月17日披露:今年上市公司涉税公告中超七成属于企业自查自纠补税,超三分之二因旗下成员企业纳税调整而披露;原因结构为——错误适用税收优惠政策约40%(如错误享受高新技术企业优惠)、集团内部税务管控不严超30%(如关联交易未按规定纳税调整)、申报疏忽约20%(如地方奖补未按规定申报纳税)、发票抵扣违规约5%[13]。同期税务部门对上市公司更多采用风险提示而非稽查,前8个月稽查涉及的上市公司户数同比还下降6.7%[13]——本轮补税是合规引导下的主动出清,而非打击式执法。
6.5 非上市企业补税:量级估算。非上市企业(全国登记在册企业约6000万户量级,A股上市公司仅约5400家)无公告义务,补税金额没有公开统计,只能以税务部门检查数据侧面估算。两个可核查锚点:其一,税务总局2026年4月披露,2025年全年专项检查成品油企业5006户、查补收入75亿元,检查骗取和违规享受税收优惠企业4865户、查补收入190亿元,检查股权转让、文娱直播等领域高风险个人4223名、查补收入71亿元,仅此三块合计336亿元[14],其中企业部分约265亿元;其二,上市公司2026年补税约110-130亿元,而其上半年缴税2.53万亿元、占税务部门征收税收收入比重接近26%[13],补税仅占其自身缴税不到1%。据此推演:以2025年专项检查与稽查查补为基数、叠加2026年优惠清理与汇算清缴辅导力度增强(估计+30%至+50%),2026年非上市企业风险清理型补税估计约300-700亿元,加上市公司约110-130亿元,全部企业补税约400-800亿元,相当于税收增量8019亿元的约5%-10%。
估算边界:非上市补税数据不公开,上述为基于公开锚点的量级估计,真实值可能显著偏离(未含虚开骗税7.6万户的追缴入库及各地稽查全部口径)[14];但即使取下限400亿元,也远低于五大税种内生增量9134亿元(约占114%)——“补税不是2026年增收主因”的判断不变,补税潮的体感与舆论影响远大于其账面占比。
结论:把口径从上市公司(约110-130亿元)扩展到全企业估算(约400-800亿元、相当于税收增量的5%-10%),补税仍远低于“价格-利润-成交”三大税基的内生增量(9134亿元、约114%)——补税不是2026年增收主因的判断不变。且补税减少的是企业当期利润,后续还会通过企业所得税抵减等方式部分回冲;其体感与舆论影响,远大于账面占比。
七、增速与纳税人体感:宏观“降负”与微观“税重”为何并存
宏观税负在降、税收增速在升、纳税人体感却在变重——三者可以同时为真,关键在于“谁在缴、以什么方式缴、缴给谁”。
表8 宏观数据与微观体感的“温差”来源
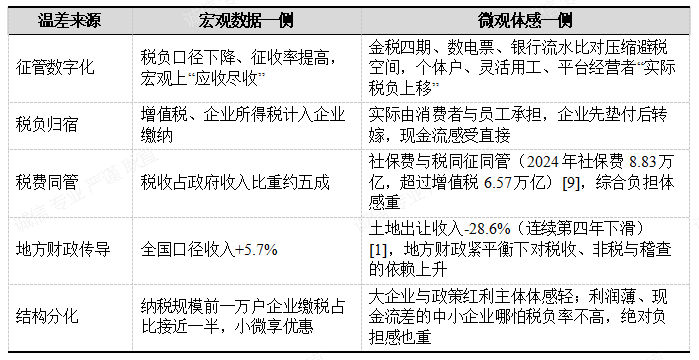
税务总局的数据印证了“结构分化”:前8个月纳税规模居前一万户企业缴纳的税收占全部税收比重接近一半;月销售额10万元以下的增值税小规模纳税人免征增值税、符合条件的小型微利企业所得税实际税负降至5%[10]。税收增长主要由大企业和活跃资本市场贡献,而中小微主体更多感受到的是征管收紧与现金流压力——这正是“账面上减负、体感上偏重”并存的根源。
八、专业涉税服务机构:从“节税筹划”到“合规管理”的价值重构
政策复杂化(增值税法、征管数字化、优惠清理)与稽查强化,把企业的税务风险从“事后爆雷”推向“事前管理”;专业机构的角色随之从帮企业“少缴”转向帮企业“缴对、缴稳、可预期”。
8.1为什么价值上升
· 政策供给密集:增值税法及实施条例、税收征管法修订方向、区域性优惠“实质性运营”核查、优惠清理——规则变动快,企业自行跟踪成本高
· 风险显性化:金税四期风险台账、汇算清缴专项辅导、交易所涉税强制披露,使历史税务问题集中暴露(2026年补税潮即例证)
· 违法成本上升:两高司法解释统一定罪标准,虚开、逃税刑事风险边界更清晰,“踩线”代价更高
8.2 作用路径
· 事前:税务健康体检、优惠资格年度复核(避免北大荒式跨年积累)、业务模式与合同涉税架构设计、政策适用事先沟通与裁定申请
· 事中:申报合规、数电票与进项管理、涉税数据治理、内部税务内控与培训
· 事后:风险提示函应对、自查补税方案设计(争取“自查”而非“稽查立案”,避免罚款)、听证、行政复议与诉讼代理
· 专项:并购重组与跨境税务、高净值个人税务、拟上市公司税务尽调与上市辅导
行业自身也在合规化:《涉税专业服务管理办法(试行)》确立实名制与“信用+风险”管理,高信用机构获得批量申报、绿色通道等便利,低信用机构被重点监控;税务部门对“恶意筹划、串通作假帮客户偷逃税”的中介实施延伸检查,2025年以来查处违规中介484户。专业机构的正确定位是“在合法合规边界内实现税负最优”,而非“税收洼地、虚开发票式税筹”——后者既是监管重点,也是企业风险的来源。
结论:在“以数治税”环境下,涉税服务的核心价值是把不确定性转化为可预期性:通过事前合规避免大额补税与滞纳金、通过专业沟通降低政策误读风险、通过争议应对维护合法权益。选择机构时应以信用等级、执业资质与合规记录为准绳,警惕“保证节税比例”式的违规承诺。
九、结论与边界
9.1 2026年1-8月税收+6.6%是经济内生修复,不是加税、也不是补税驱动。PPI转正、企业利润回升、资本市场活跃三大税基修复贡献了约114%的税收增量;宏观税负仍在历史低位(12.58%,2025年口径),非税收入仅+1.5%,增收质量反而改善。
9.2 税收增速与GDP增速的背离是“税基错位”而非“政策失调”。2024年税收-3.4%对名义GDP+7.0%的极端背离、2026年+6.6%对+5.3%的反超,是同一机制(价格、利润、成交对从价税基的放大效应)在两个价格周期中的镜像。
9.3 政策收紧、征管数字化与稽查口径是真实的长期趋势,但对本年度增收是边际因素。金税四期、规范优惠、两高解释、增值税法共同提高了实际征收率;上市公司补税96.41亿元仅相当于税收增量的1.2%[8]。
9.4 宏观降负与微观体感偏重并存,主因是征收率收敛、税费同管与地方财政传导,未来“十五五”完善直接税体系、规范优惠并保持合理宏观税负的方向下,结构性调整仍将持续。
边界说明:①本文税收增量贡献为按财政部口径的测算(各税种1-8月绝对额之差),未含基数与一次性因素精算;②2026年名义GDP增速为上半年口径,与1-8月税收增速存在时间窗口错位;③“补税金额”为上市公司公告口径,不含未上市企业与自然人,实际补税总额更高,但相对税收总盘子的数量级判断不变;④宏观税负小口径未含社保费与政府性基金,国际比较需用大口径。
参考来源:
[1] 财政部:《2026年1-8月财政收支情况》,财政部国库司,2026年9月18日发布。(https://gks.mof.gov.cn/tongjishuju/202609/t20260918_3997709.htm)
[2] 财政部:《2025年1-8月财政收支情况》,中国政府网转载,2025年9月17日发布。(https://www.gov.cn/lianbo/bumen/202509/content_7041125.htm)
[3] 财政部:《2024年8月财政收支情况》,财政部,2024年9月20日发布。(https://m.mof.gov.cn/czsj/202409/t20240920_3944086.htm)
[4] 财政部:《2025年财政收支情况》,财政部,2026年1月30日发布。(https://m.mof.gov.cn/czxw/202601/t20260130_3982923.htm)
[5] 国家统计局:《2026年上半年国内生产总值初步核算数据》,国家统计局,2026年7月15日发布。(https://www.stats.gov.cn/sj/zxfb/202607/t20260715_1964121.html)
[6] 国家统计局:《2025年工业生产者出厂价格等数据》,国家统计局,2026年1月9日发布。(https://www.stats.gov.cn/xxgk/sjfb/zxfb2020/202601/t20260109_1962272.html)
[7] 国家统计局:《2026年1-7月规模以上工业企业利润数据》,国家统计局,2026年8月27日发布。(https://www.stats.gov.cn/xxgk/jd/sjjd2020/202608/t20260827_1965127.html)
[8] 证券时报:《自查自纠出清遗留税务风险 超百家上市公司补税近百亿元》,2026年7月3日。(https://www.stcn.com/article/detail/3995858.html)
[9] 21世纪经济报道(刘佐):《中国宏观税负处于低位仍有下调空间》,证券时报网转载,2026年1月29日。(https://stcn.com/article/detail/3618413.html)
[10] 国家税务总局:国新办“十五五”税收改革发展新闻发布会及2026年1-8月税收数据发布(税务部门征收口径+5.9%、前一万户企业缴税占比接近一半、小微优惠等)。
[11] 财新网:《2026年以来补税上市公司同比增加 主要因不符合税收优惠条件等》,2026年6月3日。(https://economy.caixin.com/2026-06-03/102450532.html)
[12] 观点(证券之星转载):《A股补税事项137起 涉及金额127亿元》,2026年9月6日。(https://wap.stockstar.com/detail/IG2026090600011357)
[13] 新华社(国家税务总局网站转载):《上半年A股上市公司税法遵从水平持续提升》,2026年9月18日。(https://www.chinatax.gov.cn/chinatax/n810219/n810780/c5252509/content.html)
[14] 法治网:《去年检查涉嫌虚开骗税企业7.6万户》,国家税务总局第35个全国税收宣传月新闻发布会,2026年4月1日。(http://m.legaldaily.com.cn/index/content/2026-04/01/content_9366836.htm)
[15] 经济参考报:《今年以来多家上市公司陆续发布补税公告 补税金额合计逾20亿元》,2026年4月24日。(http://www.jjckb.cn/20260424/8dbc80cc29654f65b897cc53b6aa7153/c.html)
口径说明:①“收入/税收增速”均为财政部累计同比口径;2022年受大规模留抵退税影响,自然口径收入-8.0%、扣除留抵退税后+3.7%。②“税收收入”为一般公共预算税收收入(含海关代征进口环节税、扣减出口退税);税务总局口径(不含海关代征)与之略有差异,2026年1-8月为+5.9%。③“名义GDP增速”为现价计算;2026年取上半年(+5.3%,据2025年上半年660536亿元、2026年上半年695704亿元计算)。④宏观税负采用“一般公共预算税收收入/名义GDP”小口径。⑤税收增量贡献为2026年与2025年1-8月各税种绝对额之差,合计8019亿元。
上一篇: 联合基金项目财税风险识别与避坑指南
下一篇: 税收增长6.6%从何而来?
Copyright © 甘肃方正税务师事务所 2026 . All Rights Reserved 备案号:陇ICP备15002760号 |  甘公网安备 62010202001559号
地址:兰州市城关区庆阳路161号(南关什字民安大厦B塔8楼) TEL:0931-8106136 | 税管家
 联系我们
 QQ客服
 新浪微博
