一、案情简介
某生物技术公司(以下简称“某甲公司”)位于南通市通州区,以豆粕为原材料生产蛋白质粉。2017年至2021年间,某甲公司将购进的低温柔食用豆粕作为农产品,累计加计抵扣增值税进项税额2,103,082.04元,并相应少缴了城市维护建设税、教育费附加和地方教育费附加。
2022年8月,国家税务总局南通市通州区税务局平潮税务分局(以下简称“平潮分局”)接上级推送的风险任务后开展应对,经风险提醒、税务检查、约谈、集体审议等程序,认定豆粕属于征收增值税的饲料产品,不属于可加计抵扣的农产品范围。2023年10月20日,平潮分局作出《税务处理决定书》,追缴上述税款合计约250余万元,并从各期税款缴纳期限届满次日起至实际缴纳之日止,按日加收万分之五的滞纳金。
某甲公司不服,向通州区税务局申请行政复议,复议维持后提起行政诉讼。一审判决驳回全部诉讼请求。某甲公司上诉至江苏省南通市中级人民法院。
2025年2月27日,南通市中级人民法院作出(2024)苏06行终522号行政判决,部分改判:维持追缴税款的认定,但将滞纳金起算点从各期税款原缴纳期限届满次日统一变更为2023年8月12日(即《纳税评估税务事项通知书》确定的自行补正期限届满次日),同时撤销一审判决和复议决定。
二、案件核心争议焦点
(一)平潮分局是否具有法定职权
某甲公司主张:平潮分局是派出机构,不具有独立职权;且本案补缴税款200余万元,属于重大税务案件,应由上级税务机关管辖。
税务机关答辩:平潮分局系《税收征收管理法》第十四条规定的税务机关,具有独立征税职权。根据苏税函〔2021〕109号文,重大税务案件标准为查补税款500万元以上,本案未达标准。
(二)豆粕是否属于农产品,能否加计抵扣
某甲公司主张:其购进的是低温食用豆粕,属于《食用农产品范围注释》中的“油料饼粕、豆饼”,财税〔2001〕30号文规定的“饲料豆粕”不适用于食用豆粕。
税务机关答辩:财税〔2001〕30号文和国税函〔2010〕75号文明确定“豆粕属于征收增值税的饲料产品”。财税〔2017〕37号文附件中农产品范围未列明豆粕,饲料范围明确列明了豆粕,无论用途如何均归入饲料税目。
(三)滞纳金应从何时起算
某甲公司主张:因政策规定不明导致理解偏差,主观无过错;2017年起即向税务机关申报,五年间税务机关从未异议,已形成合理信赖,不应承担近六年滞纳金。
税务机关主张:滞纳金具有法定性,只要存在欠缴税款事实即应加收,无需考察主观过错。
三、法院裁判观点
(一)平潮分局具有法定职权
平潮分局属于《税收征收管理法》第十四条规定的“税务分局”,系经法律授权的行政主体。本案补缴税款约200余万元,低于苏税函〔2021〕109号规定的500万元标准,不属于重大税务案件,平潮分局具有管辖权。
(二)豆粕不属于农产品,不适用加计抵扣政策
法院从三个层次分析:
1.某甲公司购进的货物是豆粕。上诉单位出具的情况说明及增值税发票均明确货物为“低温食用豆粕”,低温豆粕只是豆粕的种类之一。
2.豆粕不属于税法意义上的农产品。《农业产品征税范围注释》(财税字〔1995〕52号)未将豆粕列入农产品范围。初级农产品是指在农业活动中直接获得的、经简单加工但未改变其基本自然性状和化学性质的产品。豆粕是大豆经“溶剂浸出法”制油后的加工副产物,已改变原有形态。
3.豆粕在税法上归入“饲料”项目。财税〔2001〕30号文和国税函〔2010〕75号文已将豆粕明确为“征收增值税的饲料产品”。财税〔2017〕37号文附件中农产品项下未列明豆粕,饲料项下明确列明豆粕。税法将豆粕归入饲料税目,不因具体用途而改变。产品用途不是税收征管的课税要素,若按用途分类征税缺乏可操作性,不符合税收公平和效率原则。
结论:追缴税款合法有据。
(三)滞纳金起算时间的调整——本案核心亮点
法院对滞纳金的属性及加收条件作出了突破性认定:
1.滞纳金具有惩罚性质。日万分之五(年化约18.25%)远高于正常利息水平,滞纳金带有惩戒性质,在作出惩戒性不利金钱给付处理时应当考量主观过错。
2.行为人只有在主观上存在过错时才应受惩罚。法院援引《行政处罚法》第三十三条第二款,论证“无过不罚、罚当其过”是法律责任追究的核心要义。行政机关实施惩戒性不利处分时,应遵循过罚相当原则,加收滞纳金应以纳税人存在主观过错为必要条件。
3.本案中某甲公司不存在主观过错。法院从三个方面认定:
(1)法律规范指引不明导致误读。财税〔2001〕30号文、国税函〔2010〕75号文表述为“豆粕属于征收增值税的饲料产品”,一般认知主体均可能限于文字表面理解,将豆粕限定为“饲料豆粕”。国税函〔2010〕75号文自身承认“各地对粕类产品征免增值税政策存在理解不一致的问题”。南通地区仅某甲公司一家面临此问题,无先例可循。税务机关自身对相关文件的认知也逐步清晰,风险应对和复议过程中多次向上级请示。
(2)税务机关对某甲公司的反驳意见未予充分考虑。某甲公司多次提交书面说明,详细阐明对政策的理解,平潮分局却“置之不理”,仅以欠缴税款状态即要求承担全部滞纳金责任,法院认定“过于轻率和武断”。
(3)税务机关自身存在监管过失。某甲公司早在2017年即提交加计抵扣申报,平潮分局五年间未提出异议,致使某甲公司产生合理信赖。如及时发现问题,便不会造成长期欠税引发的高额滞纳金。
4.滞纳金起算点的确定。在平潮分局作出《纳税评估税务事项通知书》(2023年7月27日)前,税款数额尚未正式确定,某甲公司主观上不具有可归责性。但在税务机关发出内容明确的自行补正通知后,某甲公司对权利义务已经明知,未在规定期限(2023年8月11日)内缴款,过错明显,应承担相应滞纳金责任。
最终判决:滞纳金起算点调整为2023年8月12日,而非2017年各期税款原缴纳期限届满次日。
四、法律规则深度解析
(一)滞纳金法律属性的再认识
本案最核心的法律贡献在于对税收滞纳金属性的司法辨析:
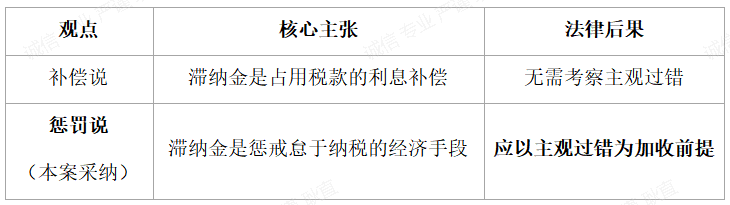
法院明确采纳惩罚说,认定滞纳金不同于利息,其高比例(日万分之五)决定了惩戒属性,惩戒应以可谴责性为前提。
(二)主观过错的认定规则
法院系统构建了认定规则:
1.推定规则:税务机关可根据欠税事实推定纳税人存在主观过错
2.反驳规则:纳税人可提出反驳,理由成立的则推定不成立
可成立的反驳理由包括:政策规定模糊、无先例可循、税务机关长期默示许可、根据税务机关指导行事、税务机关自身认知逐步清晰等。
(三)税务机关的监管责任
法院援引《税收征收管理法实施细则》第三十一条、第三十八条,指出税务机关对纳税人是否依法纳税负有不可推卸的监管职责。纳税人客观上对税务机关具有信任感和服从性。税务机关长期未履行监管职责,不得将由此造成的后果完全归咎于纳税人。
五、本案的典型意义与实务启示
(一)对纳税人的启示
1.政策理解有误≠必然承担全部滞纳金。如政策存在歧义、纳税人已尽合理注意义务,法院可能支持减免部分滞纳金。
2.善用“主观无过错”抗辩。可从政策是否明确、是否有先例、税务机关是否长期默示、是否根据税务机关指导行事等角度举证。
3.重视沟通过程的证据留存。书面说明材料、异议函等应妥善存档,成为证明“主观上不具有可归责性”的重要依据。
(二)对税务机关的警示
1.及时履行监管职责。发现申报异常应及时核查,避免“默许在前、重罚在后”。
2.重视纳税人的反驳意见。对纳税人提交的书面说明应逐一审查回应,综合衡量相关因素。
3.区分追缴税款与加收滞纳金。前者以客观事实为依据,后者还需考察主观样态,应分别审查。
本案的核心价值在于:在肯定税务机关依法追缴税款的同时,确立了滞纳金加收须以纳税人主观过错为必要条件的司法规则。
对于纳税人,“不懂法”不能成为不纳税的理由,税款本金必须补缴。但在政策模糊、税务机关长期未履行监管职责、纳税人已尽合理注意义务的情形下,巨额滞纳金并非不可撼动。
对于税务机关,追缴税款与加收滞纳金是两个不同的法律概念。应防止“拖延监管、一次性追缴多年并加收重额滞纳金”的做法。
“过罚相当”是法治的基本精神,这份判决为税务执法中的“温度”与“尺度”提供了生动的司法注脚。
——本文根据江苏省南通市中级人民法院(2024)苏06行终522号行政判决书整理分析
上一篇: 以案说税 | 上游虚开认定对下游纳税人的影响 ——以德州某商贸公司诉南阳市税务局第二稽查局税务处理决定案为例
下一篇: 以案说税 | 税收优先权的“程序之困”与税务师的“破局之道”——(2026)辽06执异76号执行裁定书案例评析
Copyright © 甘肃方正税务师事务所 2026 . All Rights Reserved 备案号:陇ICP备15002760号 |  甘公网安备 62010202001559号
地址:兰州市城关区庆阳路161号(南关什字民安大厦B塔8楼) TEL:0931-8106136 | 税管家
 联系我们
 QQ客服
 新浪微博
