一、案情简介
(一)上游企业虚开案发
某某新能源有限公司(以下简称“某公司”)是一家注册于河南省方城县的能源企业。2022年4月,国家税务总局河南省税务局稽查局下发河北“4.25”团伙虚开、骗税案件工作要求,南阳市税务局第二稽查局(以下简称“南阳税务第二稽查局”)据此对某公司立案稽查。
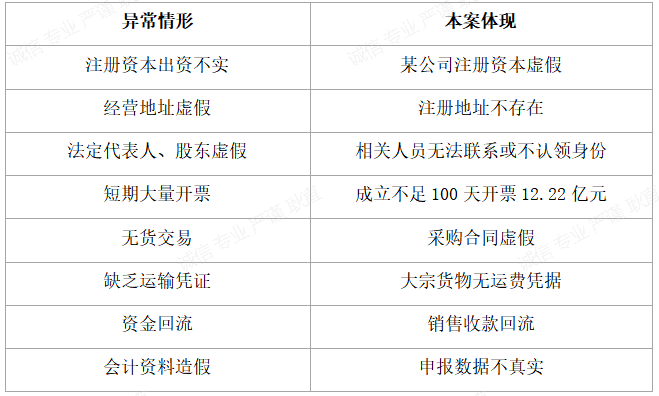
经稽查,南阳税务第二稽查局发现某公司存在以下严重异常情况:
·注册资本出资不实,公司缺乏真实资本基础
·注册登记的生产经营地址虚假,无实际经营场所
·登记的法定代表人、股东虚假,相关人员无法联系
·短期大量开票:公司成立不足100天,即开具1342份增值税专用发票,价税合计高达12.22亿元
·无货交易行为:采购合同虚假,采购货物的业务不实
·无运费凭据:大宗货物“销售”和“采购”,却无任何运费支出记录
·资金回流:销售收款存在资金回流,交易资金虚假
·会计资料、申报数据造假
基于上述事实,南阳税务第二稽查局于2022年作出宛税二稽处〔2022〕104号《税务处理决定书》,认定某公司对外开具的1342份增值税专用发票(价税合计1,222,643,494.35元)为虚开增值税专用发票,限某公司自收到决定书之日起十五日内按规定进行相关账务调整。
某公司对上述处理决定不服,申请行政复议,后在复议期间自行撤回复议申请。
(二)下游企业受波及
德州某商贸有限公司(以下简称“某商贸公司”)系某公司的下游企业之一,从某公司取得了22份增值税专用发票,价税合计金额占某公司全部虚开发票总额的1.78%。
2023年5月30日,德州市税务局第一稽查局向某商贸公司作出德州税稽一处〔2023〕11号《税务处理决定书》,认定某商贸公司取得的上述22份增值税专用发票为“不符合规定的发票”,要求某商贸公司补缴税款。
某商贸公司不服,未直接针对德州市税务局第一稽查局的决定寻求救济,而是选择以南阳税务第二稽查局为被告,向法院提起行政诉讼,请求撤销南阳税务第二稽查局作出的宛税二稽处〔2022〕104号《税务处理决定书》中涉及某商贸公司的部分。
(三)诉讼经过
一审法院判决驳回某商贸公司的诉讼请求。某商贸公司不服,提起上诉。二审法院经审理,判决驳回上诉,维持原判。某商贸公司仍不服,向河南省高级人民法院申请再审。
2025年7月22日,河南省高级人民法院作出(2025)豫行申585号行政裁定,驳回再审申请。
二、案件核心争议焦点
(一)某公司向某商贸公司开具的22份增值税专用发票是否属于虚开
某商贸公司主张:
1.南阳税务第二稽查局提交的证据中,除《税收违法案件协查函》《回复函》和《已证实虚开通知单》外,其他证据并未直接指向某公司向某商贸公司开具的发票是虚开。
2.某商贸公司提交了发票、购销合同、银行付款记录,三者能够相互验证一致,且不存在资金回流问题,支付了全额价款。如果发票虚开,某商贸公司无法获利。
3.南阳税务第二稽查局提交的《协查回复函》第四条明确载明:“德州某商贸有限公司取得的专用发票的业务真实性需进一步调查取证”,在此情形下认定虚开,证据不充分。
4.二审法院的判决依据了一种所谓的“定虚制度”,但该制度无法律依据。
南阳税务第二稽查局答辩:
1.某公司存在注册资本出资不实、经营地址虚假、法定代表人虚假、成立不足100天即开票12.22亿元、无货交易、资金回流等多项异常,整体已被定性为虚开团伙。
2.根据德州市税务局第一稽查局的协查回函,某商贸公司的供应商公司成立时间与供货时间前后矛盾,采购钢材的入库单系伪造,且某商贸公司与该供应商公司之间没有资金往来,说明无真实货物交易。
3.某商贸公司提交的合同中留存电话为某公司法定代表人陈某康的电话,但陈某康在法院当庭通话中明确表示“某公司的事情与自己没有关系”,证明合同内容不真实。
(二)某商贸公司是否具有原告主体资格
南阳税务第二稽查局主张:
1.被诉《税务处理决定书》不向某商贸公司送达,某商贸公司并非该决定的行政相对人。
2.该处理决定并未对某商贸公司的权益产生实质性影响,也未增设其权利义务。
3.对某商贸公司权益产生实际影响的是德州市税务局第一稽查局作出的德州税稽一处〔2023〕11号《税务处理决定书》,某商贸公司应当针对该决定寻求救济。
三、法院裁判观点
(一)关于被诉税务处理决定的合法性
河南省高级人民法院认为,南阳税务第二稽查局接到上级部门转交违法线索后稽查立案,通过调查发现某公司存在注册资本出资不实、注册登记地址虚假、法定代表人及股东虚假、成立不足100天即开具1342份增值税专用发票(价税合计12.22亿元)、无货交易、无运费凭据、资金回流、会计资料和申报数据造假等多项违法事实,经过集体审理后作出被诉处理决定,将某公司开具给多家公司的1342份增值税专用发票定性为虚开,具有事实和法律依据,程序合法,并无不当。
(二)关于某商贸公司的主张
对于某商贸公司主张22份发票并非虚开的问题,法院从以下三个层面进行了回应:
1. 上游企业已自认虚开
某公司对于南阳税务第二稽查局认定虚开的行为已经认可(撤回复议申请),上游企业已接受虚开认定。
2. 处理决定未直接评价某商贸公司
案涉处理决定对涉及某商贸公司的增值税发票部分,是以“销售结算清单不实”为由认定的虚开,但并未对某商贸公司取得增值税发票的行为予以评价和处理。该处理决定认定某公司的虚开是“单独”的,没有直接认定某商贸公司的行为是接受虚开。因此,该处理决定并未对某商贸公司的权益产生实质性影响。
3. 某商贸公司的真正救济对象是下游税务机关的决定
对某商贸公司权益产生实际影响的是德州市税务局第一稽查局作出的德州税稽一处〔2023〕11号《税务处理决定书》,该决定直接要求某商贸公司补缴税款。某商贸公司应当针对该决定寻求救济,而非越级挑战上游企业的虚开认定。
(三)裁判结果
河南省高级人民法院认为,某商贸公司的再审申请不符合《中华人民共和国行政诉讼法》第九十一条规定的情形,裁定:驳回再审申请。
四、法律规则深度解析
(一)虚开增值税专用发票的认定标准
《中华人民共和国发票管理办法》第二十二条第二款规定,任何单位和个人不得有下列虚开发票行为:
1.为他人、为自己开具与实际经营业务情况不符的发票
2.让他人为自己开具与实际经营业务情况不符的发票
3.介绍他人开具与实际经营业务情况不符的发票
虚开认定的“事实推定”原则:
在实践中,税务机关认定虚开增值税专用发票,常采用“事实推定”的方法。当开票企业存在以下多项异常情形时,税务机关可以综合判定其开具的发票属于虚开:
(二)上游虚开对下游纳税人的传导效应
上游企业被认定虚开后,其开具的增值税专用发票的合法性将受到质疑,通常会向下游纳税人产生以下传导效应:
1.进项税额转出:下游企业取得的虚开发票,其进项税额不得从销项税额中抵扣,已抵扣的应当转出。
2.补缴税款及滞纳金:因进项税额转出导致的少缴税款,需补缴并加收滞纳金。
3.企业所得税调整:虚开发票对应的成本不得在企业所得税前扣除,需进行纳税调整。
4.行政处罚风险:如果下游企业明知或应知发票系虚开而仍接受,可能面临罚款等行政处罚。
(三)“善意取得”虚开发票的税务处理
国家税务总局《关于纳税人善意取得虚开的增值税专用发票处理问题的通知》(国税发〔2000〕187号)及《关于纳税人善意取得虚开增值税专用发票已抵扣税款加收滞纳金问题的批复》(国税函〔2007〕1240号)规定了善意取得虚开增值税专用发票的处理规则:
善意取得的构成要件:
1.购货方与销售方存在真实的货物交易
2.销售方使用的是其所在省(自治区、直辖市和计划单列市)的专用发票
3.专用发票注明的销售方名称、印章、货物数量、金额及税额等全部内容与实际相符
4.购货方对销售方专用发票是以非法手段获得(虚开)不知情
善意取得的法律后果:
·不以偷税或者骗取出口退税论处
·进项税额不予抵扣(已抵扣的应依法追缴)
·不加收滞纳金
·购货方可重新从销售方取得合法有效的专用发票,方可抵扣进项税额
(四)利害关系人的原告主体资格认定
《中华人民共和国行政诉讼法》第二十五条第一款规定,行政行为的相对人以及其他与行政行为有利害关系的公民、法人或者其他组织,有权提起诉讼。
本案中,法院认为南阳税务第二稽查局的处理决定只针对某公司作出,未直接认定某商贸公司的行为违法,因此某商贸公司与该处理决定之间不具有法律上的直接利害关系。对某商贸公司权益产生实际影响的是其主管税务机关(德州市税务局第一稽查局)作出的处理决定,某商贸公司应当针对该决定寻求救济。
核心法理: 税务处理决定的法律效力具有“相对性”——上游企业的虚开认定决定,一般不直接对下游纳税人产生法律上的约束力,下游纳税人是否构成“接受虚开”,需由下游纳税人的主管税务机关依据法定程序另行认定。
五、本案对下游纳税人的典型意义与实务启示
1. 选择正确的被告和救济路径
本案中,某商贸公司的根本错误在于:选择起诉上游企业所在地的税务机关(南阳税务第二稽查局),而非自己所在地的税务机关(德州市税务局第一稽查局)。法院以某商贸公司不具有原告主体资格为由驳回诉求,导致某商贸公司既未能在本案中胜诉,又可能因诉讼耗费时间而错过了对德州市税务局第一稽查局决定寻求救济的法定时效。
正确的救济路径应当是:
·收到主管税务机关要求补缴税款的处理决定后
·在法定期限内(60日)向主管税务机关的上一级税务机关申请行政复议
·对复议决定不服的,再向法院提起行政诉讼
·被告应为作出处理决定的税务机关或其上一级税务机关
2. 正视“上游虚开”对下游的传导风险
上游企业被认定虚开,下游企业即便属于“善意取得”,也面临进项税额转出和补税的现实风险。建议企业:
·交易前:对上游供应商进行尽职调查,核实其工商登记、经营状况、纳税信用等信息
·交易中:确保合同、发票、资金流、货物流“四流一致”,保留完整的交易凭证
·交易后:如收到上游被认定虚开的信息,及时与主管税务机关沟通,主动说明情况,提交真实交易的证据
3. 重视“四流一致”的证据保全
本案中,某商贸公司虽然提交了发票、购销合同和银行付款记录,但法院认为其合同的真实性存疑(合同中电话为陈某康电话,且陈某康否认与某公司有关),且入库单被认定为伪造。这警示下游企业:
·确保合同流、发票流、资金流、货物流完全一致
·保留完整的物流凭证(运输单据、入库单、验收单等)
·合同签署的真实性至关重要,合同内容应与实际交易一一对应
本案是一起典型的“上游虚开传导至下游”的税务争议案件,其中蕴含的程序法理和实体规则值得每一位纳税人深刻反思。
——本文根据河南省高级人民法院(2025)豫行申585号行政裁定书整理分析
Copyright © 甘肃方正税务师事务所 2026 . All Rights Reserved 备案号:陇ICP备15002760号 |  甘公网安备 62010202001559号
地址:兰州市城关区庆阳路161号(南关什字民安大厦B塔8楼) TEL:0931-8106136 | 税管家
 联系我们
 QQ客服
 新浪微博
