核心提示:一家电子材料公司,用280份“咨询服务费”发票发放工资,四年间虚构价税合计317.34万元的“咨询服务”——实际上,这些钱全部用于给员工发工资、逃避代扣代缴个人所得税。税务机关按“实质重于形式”原则穿透认定,最终对偷税行为罚款716.45万元,另需补扣个税494万元。违法成本,远远超过了所谓“节税”的收益。
一、案情概要
苏州某电子材料(昆山)有限公司是一家位于江苏省昆山市的企业。
经国家税务总局苏州市税务局第二稽查局查处,该公司在2020年至2024年期间,取得上海某商务咨询中心开具的增值税普通发票280份,价税合计317.34万元,发票品名清一色写着“咨询服务”。
然而,这些所谓的“咨询服务”,实际用途却是——发放工资薪金。
也就是说,公司把本应作为员工工资发放、依法代扣代缴个人所得税的钱,通过虚构“咨询服务”的方式“包装”成了企业经营成本,既逃避了工资薪金的代扣代缴义务,又虚增了成本、少缴了企业所得税。
二、处罚结果:偷税罚款716万+补扣个税494万
税务机关按实质重于形式原则,穿透认定这些“咨询费”的实质是工资薪金。发票品名和合同形式,不能掩盖工资的真实性质。
处罚结果为:
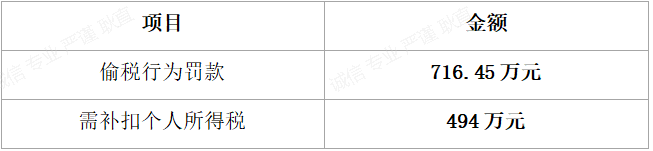
仅仅四年间虚构的317万元“咨询费”,最终换来的是超过1200万元的补税和罚款。
三、为什么“变名开票”骗不过税务?
(一)“实质重于形式”原则
这是本案的核心法律逻辑。根据税法的实质课税原则,判断一项支出是否真实、一项所得性质如何,关键看经济实质,而非形式上的发票品名或合同条款。
你开发票写“咨询服务”,但实际干的却是“发工资”——税务机关穿透之后,按工资薪金定性,该代扣代缴的个人所得税、该补缴的企业所得税,一分都跑不掉。
(二)资金流向是“照妖镜”
本案之所以能被查实,关键在于资金流向。税务机关追查了“咨询费”的资金去向,发现这些款项最终流向了员工,用于发放工资。
一旦资金流向被查明,“咨询服务”的假象就彻底崩塌了——没有真实咨询服务的“咨询费”,就是虚构成本、变相发薪。
(三)发票品名与合同形式不能掩盖实质
很多企业有一种误区:觉得只要发票品名开得“合规”、合同签得像模像样,税务就看不出问题。但本案表明,形式上的包装,掩盖不了经济实质。
税务机关判断的,是你这笔钱到底花在了哪里、干了什么,而不是发票上写了什么。
四、这个案例的警示意义
(一)“变名开票”的违法成本远超“节税”收益
这家公司为了逃避个税,虚构了317万元的“咨询费”。但最终换来的,是716.45万元的偷税罚款加上494万元的补扣个税,合计超过1200万元。
违法成本,是所谓“节税收益”的好几倍。这不是“节税”,是“烧钱”。
(二)个人所得与经营成本必须严格区分
本案给企业最直接的提醒是:工资薪金就是工资薪金,劳务费就是劳务费,经营成本就是经营成本——不能混为一谈,更不能通过虚构名目相互转化。
高管薪酬、劳务费筹划,是税务稽查的重点关注领域。一旦被穿透认定,不仅补税罚款,还可能引发刑事风险。
(三)代扣代缴个税是“双重风险”
本案中,企业不仅因偷税被罚,还因应扣未扣个人所得税被追缴。根据《税收征收管理法》,扣缴义务人应扣未扣税款的,税务机关除责令补扣外,还可能处以罚款。
发工资不代扣个税,等于同时踩了“偷税”和“应扣未扣”两条红线。
五、给企业的几点建议
第一,别用“变名开票”规避个税。工资薪金、劳务报酬、经营所得,各有各的税务处理规则。试图通过“咨询费”“服务费”等名目包装真实所得,在“实质重于形式”的穿透审查下必然露馅。
第二,高管薪酬和劳务费筹划要合规。合法节税可以,但必须建立在真实的业务基础上。虚构业务、变名开票的“筹划”,本质是偷税。
第三,严格区分个人所得与经营成本。发给员工的工资,就要依法代扣代缴个税、计入成本;支付给外部人员的劳务报酬,就要依法取得合规发票、代扣个税。两者边界清晰,才能经得起检查。
第四,被查后第一时间委托专业机构。一旦收到税务检查通知,应尽快委托专业税务顾问或律师介入,规范提供资料、合理陈述申辩,争取从轻处理。
“咨询服务”四个字,掩盖不了“发工资”的本质。
这个案子再次印证了税收征管的一条铁律——实质重于形式。无论发票品名开得多漂亮、合同签得多规范,只要经济实质是发工资,就逃不掉个人所得税的纳税义务。
对广大企业而言,这个案子的启示是深刻的:与其费尽心机“变名开票”省那点税,不如老老实实依法申报、代扣代缴。因为违法的成本,永远比“省”下来的钱高得多。
合规经营,才是真正划算的“节税”。
上一篇: 税案解析|买发票抵税被查,凭“配合检查”获最低档罚款——态度如何影响处罚?
下一篇: 没有了!
Copyright © 甘肃方正税务师事务所 2026 . All Rights Reserved 备案号:陇ICP备15002760号 |  甘公网安备 62010202001559号
地址:兰州市城关区庆阳路161号(南关什字民安大厦B塔8楼) TEL:0931-8106136 | 税管家
 联系我们
 QQ客服
 新浪微博
