政策文件里的一句话,往往就是企业财务报表上的一笔钱。
10月9日,中共中央、国务院印发《关于发展新质生产力的意见》。在"强化企业科技创新主体地位"这一部分,有一句与企业税负直接相关的话:
鼓励科技型中小企业加大研发投入,提高企业研发费用加计扣除比例。
短短一句话,被多位财税专家读出了方向感:研发费用加计扣除还要继续"加码",而这一次的重点,很可能落在科技型中小企业身上。
一、这句话释放了什么信号
结论先行:加计扣除正在从"普惠式覆盖"走向对核心创新主体的"精准滴灌"。
第一,政策原文点名了"科技型中小企业"。
《意见》的原句是"鼓励科技型中小企业加大研发投入,提高企业研发费用加计扣除比例"。点名,往往就意味着倾斜。
第二,现在的比例格局里,科技型中小企业正好处在"留白"位置。
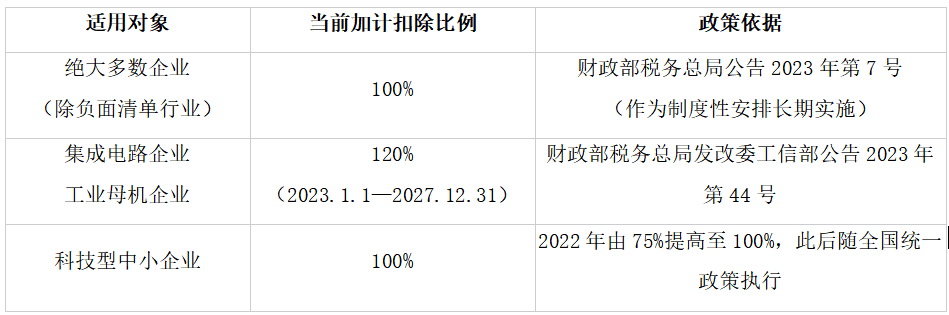
目前只有两类企业拿到了120%的"超普惠"待遇——集成电路企业和工业母机企业;科技型中小企业虽然早在2022年就提到了100%,但一直与120%这一档差着一步。
第三,业内已有明确判断。
据BT财经10月10日报道,多位财税专家分析,科技型中小企业加计扣除比例有望向120%或更高水平迈进;缩小科技型中小企业与重点产业龙头企业的税收待遇差,或成下一步改革重点方向。
还有一个配套信号不要漏掉:本次《意见》同时提出"建立企业研发准备金制度",说明国家正在为企业的研发投入提供更稳定、更可持续的政策与资金支持。
一句话理解:加计扣除的"总分"还要往上提,而科技型中小企业很可能就是被优先加分的那一类。
二、先看清现状:加计扣除现在到底有几档
在看未来之前,先把"现在"搞清楚。研发费用加计扣除的比例,是分档的:
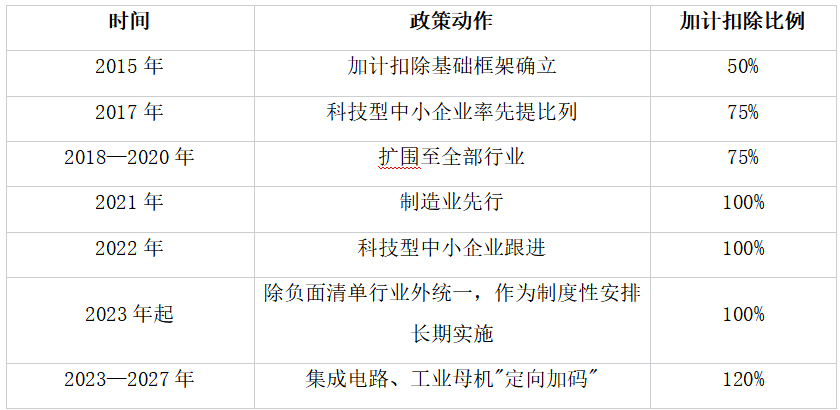
一路走来的比例变化,可以看得更清楚:
这里要特别提醒一句:加计扣除是"普惠"政策,不是高新技术企业或科技型中小企业的"专属福利"。
据新华社报道,研发费用加计扣除面向全体居民企业,设置了清晰统一的准入标准,只要不属于负面清单行业、研发活动真实合规,无论是否取得高新或科小资质,都可以申报享受。仅2026年上半年,研发费用加计扣除等支持企业创新投入和技术转让的政策,就已实现减税降费6596亿元。
三、如果真涨到120%,账面上差多少
以一个简单的例子算笔账。假设某科技型中小企业当年符合条件的研发投入为500万元:
按现有的100%加计扣除,可加计扣除500万元;
若提高至120%,可加计扣除600万元;
多出来的扣除额是100万元。
这100万元扣除额,按25%的企业所得税税率折算,约少缴所得税25万元;若企业同时是高新技术企业(适用15%税率),约少缴15万元。
但比"能省多少钱"更关键的,是另一个问题——这笔钱,你扣得下来吗?
政策比例再高,也要建立在"研发活动真实、费用归集清楚、资料留存完整"的基础上。而这三件事,必须在研发发生的当年就做,事后是补不回来的。所以,等文件落地才动手,往往已经晚了一年。
四、现在就该做的三个"提前"
政策窗口期最好的用法,不是等待,而是把工夫下在前面。以下三件事,现在就可以开始梳理。
提前一:把研发项目"立"规范
加计扣除能不能享,第一步看项目"算不算研发"。
1.立项要有正式文件。研发项目须经企业内部有决策权的部门批准,例如总经理办公会或董事会,形成立项决议,而不是一张会议纪要。
2.项目计划书写全五个要素:
(1)研发目标(研发意义、国内外现状、预期成果、预期技术指标、应用价值);
(2)研发内容(技术难点或拟解决的关键技术问题、创新点、技术路线);
(3)研发条件(研发基础、项目人员编制、经费预算);
(4)进度安排(研发准备、技术攻关、试验测试等);
(5)成果形式与考核指标。
3.先做一次"是不是研发"的自查。合规研发活动通常有三个特征:有明确的创新目标、有系统的组织形式、研发结果不确定。
4.排除七类"不算研发"的活动:产品(服务)的常规性升级;对某项科研成果的直接应用;商品化后为顾客提供的技术支持;对现存产品、服务、技术、材料或工艺流程的重复或简单改变;市场调查、效率调查或管理研究;作为工业(服务)流程环节或常规的质量控制、测试分析、维修维护;社会科学、艺术或人文学方面的研究。
提前二:把"辅助账"记起来
这是最容易出问题、也最容易被忽略的一环。财税〔2015〕119号文件明确要求:企业享受加计扣除的研发费用,应按研发项目设置辅助账,准确归集核算当年可加计扣除的各项研发费用实际发生额;一个纳税年度内开展多项研发活动的,要按不同项目分别归集;研发费用与生产经营费用要分别核算,划分不清的,不得实行加计扣除。
需要重点盯住三件事:
1.别多算人工。能进归集范围的是"直接从事研发活动人员"的工资薪金和五险一金,以及外聘研发人员的劳务费——行政、后勤、销售、客服都不在其中。
2.共用资源要合理分摊。人员、设备在生产和研发之间共用的,必须按合理方法分摊,并留下分摊依据,不能把全部成本都塞进研发支出。
3.委托研发要看清边界。委托境内的研发费用,按实际发生额的80%计入委托方研发费用并加计扣除;委托研发合同须约定具体研发内容、技术指标、验收标准,并在科技行政主管部门完成登记。如果一份合同的实质是"购买现成技术成果",就属于外购无形资产,不能享受加计扣除。
提前三:把留存备查资料"备"齐
现在加计扣除实行"真实发生、自行判别、申报享受、相关资料留存备查",不需要事前备案,但"自行判别"意味着企业要对申报的真实性、准确性承担全部责任。
企业需要留存备查的资料,主要有这几项:
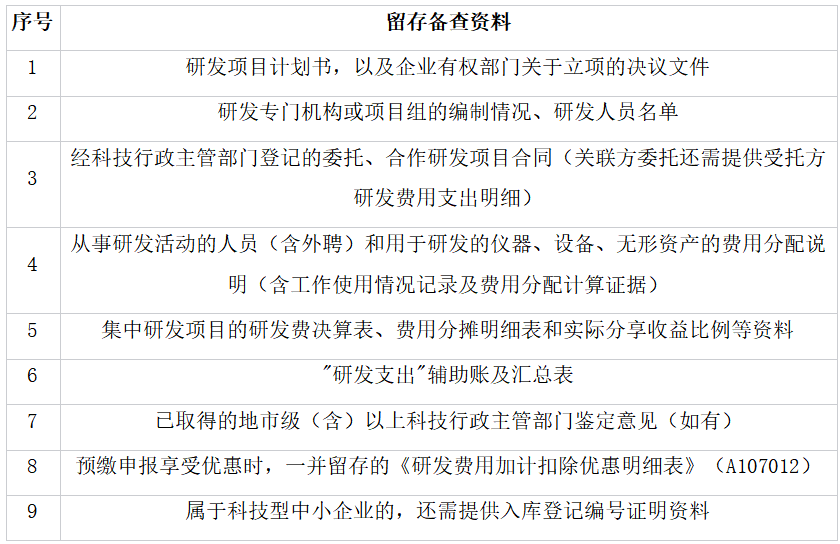
两个容易踩坑的细节:
留存期限是10年——从企业享受优惠当年的企业所得税汇算清缴期结束次日起算,不是"放两三年就没事了"。
享受时点有三个——每年7月、10月的预缴申报期,以及年度汇算清缴。前期没归集清楚也不要紧,后面还有机会统一享受,但资料必须补得回来。
五、三个常见误区,别"自我设限"
很多企业不是不符合条件,而是"以为自己不符合"。以下三个误区,来自国家税务总局及多家中央媒体的专家解读:
误区一:只有高新技术企业、科技型中小企业才能享受。
不是。研发费用加计扣除与高新技术企业税收优惠、专项产业扶持补贴是相互独立的政策工具,定位、目标、准入规则各不相同。企业无需取得高新或科小资质,只要满足财税管理要求,即可申报享受。真正要避开的,是烟草制造业、住宿和餐饮业、批发和零售业、房地产业、租赁和商务服务业、娱乐业等负面清单行业。
误区二:亏损企业不能享受。
不是。加计扣除不以年度盈亏作为门槛,盈利企业和亏损企业都能依规享受。对亏损企业来说,申报后当年可弥补的亏损额度相应增加,还能结转以后年度弥补,长期释放减税效应。
误区三:没有研发成果就不能享受。
不是。政策扶持的是研发行为本身,评判核心是"项目是否属于合规研发活动",与项目最终成败、是否形成产品收益不挂钩。研发失败,同样可以享受加计扣除。
六、窗口期是"准备期",不是"等待期"
从"鼓励科技型中小企业加大研发投入,提高企业研发费用加计扣除比例"这句话,到具体的比例、适用范围和操作口径正式落地,中间还有一段窗口期。
而对一家企业来说,这段时间最该做的,不是观望,而是把手上的研发项目先理清楚:
项目立没立项?有没有决议文件?
辅助账建了没有?费用归集得清不清楚?
留存备查资料齐不齐?能不能经得起一次核查?
这三件事做到位,无论比例最终是100%、120%还是更高,你都能第一时间接住这块政策红利;做不到位,比例再高也与你无关。
如果你不确定自家企业的研发费用归集合不合规、资料备得够不够,可以先做一次"研发费用加计扣除合规初诊"——把问题找在前面,比在核查时补救要省事得多。
Copyright © 甘肃方正税务师事务所 2026 . All Rights Reserved 备案号:陇ICP备15002760号 |  甘公网安备 62010202001559号
地址:兰州市城关区庆阳路161号(南关什字民安大厦B塔8楼) TEL:0931-8106136 | 税管家
 联系我们
 QQ客服
 新浪微博
